Vai mēģināt novērtēt, kurp virzās QR kodu maksājumi jaunattīstības tirgos? Atbilde veido investīciju stratēģiju, produktu lēmumus un ienākšanas tirgū laiku. Šis raksts analizē pieņemšanas virzītājspēkus, regulatīvās sistēmas un izaugsmes prognozes, kas jums nepieciešamas, lai izprastu šo strauji mainīgo jomu.
Kāpēc jaunattīstības ekonomikas ir līderes QR maksājumu ieviešanā
QR kodu maksājumi jaunattīstības tirgos ir auguši straujāk nekā attīstītajos – un iemesli ir strukturāli, nevis nejauši.
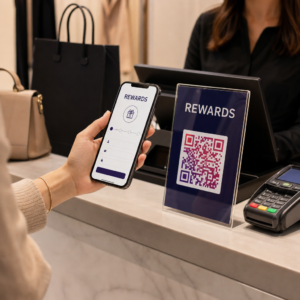
Daudzās jaunattīstības ekonomikās tradicionālā banku infrastruktūra ir vāja. Tirdzniecības vietu termināļi ir dārgi, karšu tīkliem ir ierobežota sasniedzamība, un liela daļa iedzīvotāju joprojām nav banku klienti. QR kodi atrisina vairākas no šīm problēmām vienlaikus. Tirgotājam ir nepieciešams tikai izdrukāts kods vai viedtālruņa ekrāns, lai pieņemtu digitālos maksājumus – nav karšu lasītāja, dārgas aparatūras, sarežģītas reģistrācijas.
QR kodu maksājumi tiek uzskatīti par galveno finanšu iekļaušanas rīku jaunattīstības ekonomikās tieši tāpēc, ka tie ļauj maziem un mikrotirgotājiem pieņemt digitālos maksājumus ar minimālu infrastruktūru, vienlaikus savienojot iedzīvotājus bez bankas kontiem ar formāliem finanšu pakalpojumiem, izmantojot mobilās makslietnes. Jūs varat redzēt, kā tas darbojas praksē, izmantojot QR kodu risinājumi, kas pieejami bankām un finanšu iestādēm.
Ķīna piedāvā visspilgtāko koncepcijas pierādījumu. Pētījumi apraksta “masveida ieviešanu” QR kodiem tirgotāju un patērētāju ikdienas darījumos, ko veicina pieejami viedtālruņi, plašāks mobilā interneta pārklājums un atbalstoša digitālā ekosistēma. Modelis kopš tā laika ir replicēts un pielāgots visā Dienvidāzijā un Dienvidaustrumāzijā, Latīņamerikā un Subsahāras Āfrikā.
Galvenie QR maksājumu ieviešanas virzītājspēki
Vairāki atšķirīgi spēki paātrina QR maksājumu ieviešanu jaunattīstības tirgos. Tie nedarbojas izolēti – tie pastiprina viens otru.

Viedtālruņu izplatība un lietošanas ērtums
Samazinoties viedtālruņu izmaksām, arvien vairāk patērētāju valstīs ar zemiem un vidējiem ienākumiem izmanto ierīces, kas spēj skenēt QR kodus bez īpašas lietotnes. Kad maksāšanai nav nepieciešams nekas vairāk kā kameras lietotnes atvēršana, berze, kas parasti palēnina maksājumu tehnoloģiju ieviešanu, pazūd.
Zemākas tirgotāju izmaksas
Salīdzinot ar tradicionālajiem POS termināļiem, uz QR kodiem balstītai pieņemšanai ir ievērojami zemākas ieviešanas izmaksas. Maziem tirgotājiem, kas darbojas ar nelielām peļņas normām – ielu tirgotājiem, tirgus stendiem, maziem veikaliem – šī izmaksu atšķirība ir izšķiroša. QR kodi maksājumiem ļauj jebkuram tirgotājam dažu minūšu laikā izveidot un parādīt strādājošu maksājumu kodu bez speciāla aprīkojuma.
Valdības atbalstītas bezskaidras naudas iniciatīvas
Valstu valdības un centrālās bankas vairākās jaunattīstības ekonomikās ir aktīvi veicinājušas QR maksājumus kā daļu no plašākām bezskaidras naudas politikas programmām. Indijas BharatQR, Indonēzijas QRIS, Šrilankas LankaQR, Bangladešas Bangla QR, Ganas GhQR, Meksikas CoDi un Brazīlijas Pix ir visi piemēri valsts atbalstītām sistēmām, kas paredzētas, lai paātrinātu ieviešanu plašā mērogā – īpaši neformālā sektora tirgotāju un zemu ienākumu patērētāju vidū.
Finanšu iekļaušana kā politikas mērķis
Papildus ērtībām, QR maksājumi laika gaitā rada kaut ko vērtīgu: darījumu vēsturi. Iepriekš nebankotiem indivīdiem un tirgotājiem šis datu ceļš galu galā var atvērt piekļuvi kredītiem, apdrošināšanai un citiem formāliem finanšu pakalpojumiem. Kā atzīmē CGAP, vieglas un plaši izplatītas digitālo maksājumu iespējas “var radīt ilgstošas un dziļas uzvedības izmaiņas zemu ienākumu klientu un tirgotāju vidū, padarot formālus maksājumus par daļu no viņu ikdienas dzīves.”
Mobilā maka izaugsme un digitālās ekosistēmas
Mobilo maku pieaugums – Alipay un WeChat Pay Ķīnā, Paytm Indijā, GoPay un OVO Indonēzijā, M-Pesa atvasinājumi visā Āfrikā – ir radījis gatavas lietotāju bāzes QR maksājumiem. Izpratne par to, kā Alipay un WeChat Pay QR koda integrācija darbojas praksē, sniedz noderīgu atskaites punktu par to, kā funkcionē nobriedušas QR maksājumu ekosistēmas.
Sociālā ietekme un uzticība
Pētījumi par QR maksājumu ieviešanu Kambodžā identificēja uzticību, pakalpojumu kvalitāti, sociālo ietekmi un uztverto risku kā nozīmīgus lietotāju līmeņa virzītājspēkus. Tirgos, kur skaidra nauda joprojām ir kulturāli dominējoša, redzama vienaudžu ieviešana un institucionālā uzticamība ir svarīgāka nekā tirgos, kur digitālie maksājumi jau ir norma.
Tirgus lielums un izaugsmes prognozes
Skaitļi, kas slēpjas aiz QR maksājumu izaugsmes, ir pietiekami lieli, lai pieprasītu nopietnu investoru un stratēģu uzmanību.
- Globālais QR kodu maksājumu tirgus tika lēsts aptuveni 12,5 miljardi USD 2024. gadā un tiek prognozēts, ka tas sasniegs 61,7 miljardus USD līdz 2033. gadam, kas atspoguļo salikto gada pieauguma tempu aptuveni 20%.
- Atsevišķa prognoze paredz, ka kopējie QR kodu maksājumu izdevumi pieaugs no USD 5,4 triljoni 2025. gadā līdz USD 8 triljoniem 2029. gadā – pieaugums par 48% četru gadu laikā.
- Iepriekšējā prognoze lēsa izaugsmi no USD 8,07 miljardiem 2020. gadā līdz USD 35,07 miljardiem līdz 2030. gadam ar 16,1% salikto gada pieauguma tempu (CAGR).
Āzijas un Klusā okeāna reģions, kurā atrodas daudzas no pasaules lielākajām jaunattīstības ekonomikām, prognozes liecina, ka tas saglabās lielāko daļu no globālās izaugsmes visā prognozes periodā. Ķīna, Indija un Dienvidaustrumāzijas valstis ir galvenie virzītājspēki, ko atbalsta gan tirgus virzīta mobilo maku paplašināšanās, gan apzinātas valdības bezskaidras naudas iniciatīvas.
Lai gan šie skaitļi ir globāli, nevis specifiski jaunattīstības tirgiem, pamatā esošie virzītājspēki ir koncentrēti jaunattīstības ekonomikās. Izaugsme nobriedušos tirgos, piemēram, Amerikas Savienotajās Valstīs, ir bijusi salīdzinoši lēnāka. Tā kā arvien vairāk tirgotāju ievieš QR koda maksājumu iespējas, lai padarītu darījumus ātrākus, drošākus un pieejamākus, šī koncentrācija, visticamāk, padziļināsies.
Regulatīvā ainava: standarti, sadarbspēja un uzraudzība
Regulējums šajā jomā nav tik daudz šķērslis, cik arhitektūra. Tas, kā centrālās bankas un valdības strukturē QR maksājumu shēmas, nosaka, kas var piedalīties, kā tiek sadalītas izmaksas un cik ātri var palielināties ieviešana.
Valsts QR standarti un sadarbspēja
Nozīmīgākā regulatīvā attīstība jaunattīstības ekonomikās ir savietojamu valsts QR standartu izplatība. Šīs shēmas – ko izstrādājušas un bieži vien pieder centrālajām bankām vai valsts maksājumu iestādēm – izmanto EMVCo standartus, lai nodrošinātu, ka viens QR kods var pieņemt maksājumus no vairākiem pakalpojumu sniedzējiem. Tam ir milzīga nozīme tirgotāju ieviešanā: mazs tirgotājs, kurš pieņem vienu QR shēmu, faktiski pieņem visus iesaistītos makus un bankas.
| Valsts | Shēma | Operators |
|---|---|---|
| Indija | BharatQR | Indijas Rezervju banka / NPCI |
| Indonēzija | QRIS | Bank Indonesia |
| Šrilanka | LankaQR | Šrilankas Centrālā banka |
| Bangladeša | Bangla QR | Bangladešas Banka |
| Gana | GhQR | Ganas starpbanku maksājumu un norēķinu sistēmas |
| Meksika | CoDi | Meksikas Banka |
| Brazīlija | Pix | Brazīlijas Centrālā banka |
| Kirgizstāna | ELQR | Nacionālā maksājumu sistēma |
LankaQR, kas ieviests 2018. gadā, ir skaidri jāatbilst globālajiem EMV standartiem – dizaina izvēle, kas ļauj jebkurai bankai vai maksājumu pakalpojumu sniedzējam pieņemt maksājumus, izmantojot vienotu kodu, bez patentētas piesaistes.
Pārrobežu sadarbspēja
ASEAN integrētā QR kodu maksājumu sistēma savieno nacionālās QR shēmas dalībvalstīs saskaņā ar ASEAN vietējās valūtas darījumu ietvaru. Šī politikas iniciatīva atbalsta pārrobežu QR maksājumus vietējās valūtās, samazinot atkarību no ārvalstu valūtas starpniekiem reģionālajos darījumos. Uzņēmumiem un investoriem, kas koncentrējas uz reģionu, nevis uz vienu valsti, šī integrācija ievērojami paplašina pieejamo tirgu.
Patērētāju aizsardzība un privātums
OECD iesaka digitālās finanšu pratības iniciatīvas īstenot kopā ar finanšu patērētāju aizsardzības ietvariem. Praksē QR maksājumu regulējumam vajadzētu ne tikai noteikt tehniskos drošības standartus, bet arī nodrošināt patērētājiem piekļuvi pārredzamai informācijai un efektīviem mehānismiem krāpšanas ziņošanai. Uzņēmumiem, kas darbojas vairākās jurisdikcijās, ir svarīgi saprast, kā QR kodu privātuma likumi un galvenie noteikumi attiecas uz maksājumu datiem, ir svarīgs atbilstības apsvērums.
Tas ir arvien aktuālāk, jo QR maksājumu pieaugums dažās valstīs ir radījis jaunus krāpšanas veidus. Statiskie tirgotāju QR kodi ir īpaši neaizsargāti pret fiziskas nomaiņas uzbrukumiem – kad krāpnieks uzliek viltotu kodu virs likumīga. Rokasgrāmata par QR kodu riskiem maksājumos un to mazināšanu aptver galvenos apdraudējuma vektorus, ar kuriem saskaras uzņēmumi.
Pieejamo regulatīvo datu ierobežojumi
Publiskie avoti sniedz augsta līmeņa aprakstus par centrālo banku lomām un EMV standartiem, taču detalizēti, valsts līmeņa normatīvie akti, kas īpaši regulē QR kodu maksājumus, nav labi dokumentēti. Investoriem un stratēģiem, kas veic padziļinātu izpēti konkrētos tirgos, šie ietvari būs jāpapildina ar vietējo juridisko analīzi.
Finanšu iekļaušana: ilgtermiņa stratēģiskais pamatojums
Investoriem un uz attīstību orientētiem stratēģiem QR maksājumu finanšu iekļaušanas dimensija, iespējams, ir vissvarīgākā ilgtermiņa tendence.
QR kodi rada zemu izmaksu ieejas punktu formālajā digitālajā ekonomikā divām grupām, kas vēsturiski ir bijušas izslēgtas: mazajiem tirgotājiem un patērētājiem ar zemiem ienākumiem. Tā kā QR kodu ieviešana izplatās šajos segmentos, tā ģenerē darījumu vēstures, kas var kalpot kā alternatīvi kredīta dati. Laika gaitā šis datu ceļš rada iespējas piekļūt kredītiem, apdrošināšanai un citiem finanšu pakalpojumiem – produktiem, kas paši par sevi veido ievērojamus tirgus.

CGAP to skaidri formulē: QR kodi ir “daudzsološa metode, kā digitalizēt maksājumus pie tirgotājiem ar zemiem ienākumiem un panākt, lai klienti pārietu uz digitālo vidi,” un to ģenerētās darījumu vēstures “var nodrošināt piekļuvi kredītiem un citiem formāliem finanšu pakalpojumiem, radot vārtus uz finanšu iekļaušanu.”
Pieredze no Austrumāzijas apstiprina šo viedokli. Tā kā uz QR balstīti mobilie maksājumi aizstāj skaidru naudu, bankas var samazināt izmaksas, kas saistītas ar skaidras naudas pakalpojumiem – atbrīvojot kapitālu aizdevumiem un citām vērtību radošām darbībām. Finanšu iekļaušanas gadījums nav tikai teorētisks; to apstiprina novērojamas uzvedības izmaiņas plašā mērogā.
Riski un šķēršļi, kam jāpievērš uzmanība
Izaugsmes arguments ir spēcīgs, taču neviena godīga tirgus analīze neignorē pretvējus.
Krāpšana un drošības ievainojamības
Statiskos QR kodus var fiziski mainīt, un vairuma lietotāju nespēja pārbaudīt koda galamērķi pirms skenēšanas rada pastāvīgu krāpšanas risku. Pieaugot ieviešanai, krāpšanas modeļi mēdz pieaugt līdz ar to. QR kodu maksājumu drošības un ātruma priekšrocības ir reālas, taču tās ir atkarīgas no ieviešanas izvēlēm – īpaši no dinamisko kodu izmantošanas, nevis statisko – nevis tikai no pašas tehnoloģijas.
Uzticības un digitālās pratības nepilnības
Pētījumi no Kambodžas un citiem jaunattīstības tirgu kontekstiem konsekventi identificē uzticību kā galveno ieviešanas šķērsli. Ja patērētājiem trūkst pārliecības par digitālajām sistēmām – vai ja iepriekšējā krāpšanas pieredze ir sabojājusi uzticību – ieviešana apstājas neatkarīgi no infrastruktūras kvalitātes. Valdības atbalstītas digitālās pratības iniciatīvas ir daļa no politikas atbildes, taču progress ir nevienmērīgs.
Fragmentācijas riski
Lai gan savietojami nacionālie standarti samazina fragmentāciju valstu iekšienē, pārrobežu savietojamība joprojām ir nepilnīga. Uzņēmumi, kas darbojas vairākos jaunattīstības tirgos, saskaras ar praktisku izaicinājumu orientēties dažādās shēmās, standartos un regulatīvajās vidēs. ASEAN integrācijas centieni ir nozīmīgs solis uz priekšu, taču tie aptver ierobežotu valstu loku.
Infrastruktūras atkarības
QR maksājumiem nepieciešama uzticama mobilā interneta savienojamība. Lauku apvidos un pilsētu zonās ar zemākiem ienākumiem – tieši tās iedzīvotāju grupas, kas visvairāk atbilst finanšu iekļaušanas mērķiem – savienojamība var būt nestabila. Šis ierobežojums ierobežo, cik ātri QR kodu ieviešana var sasniegt visvairāk nepietiekami apkalpotos segmentus.
Ko tas nozīmē uzņēmumiem, kas darbojas šajos tirgos
Uzņēmumiem, kas jau pieņem vai plāno pieņemt QR kodu maksājumus jaunattīstības ekonomikās, no šīs analīzes izriet daži praktiski apsvērumi.
- Izstrādājiet maksājumu pieņemšanu, ņemot vērā dominējošo vietējo shēmu. Tirgotāju QRIS pieņemšana Indonēzijā vai ar UPI saistīto QR kodu pieņemšana Indijā sasniedz daudz plašāku klientu bāzi nekā tikai viena patentēta maka pieņemšana. Savietojami standarti pastāv tieši, lai novērstu šāda veida piesaisti.
- Izmantojiet dinamiskos QR kodus, nevis statiskos. Dinamiskie kodi ļauj atjaunināt maksājumu galamērķus, uzraudzīt skenēšanas aktivitāti, lai atklātu anomālijas, un deaktivizēt kodus, ja tiek atklāta krāpšana – tas viss bez atkārtotas drukāšanas. Uzņēmumiem, kas pārvalda maksājumus vairākās vietās, šī centralizētā kontrole ir operatīvi nozīmīga. The ceļvedis par QR kodiem mobilajiem makiem izskaidro praktiskās atšķirības starp dinamiskām un statiskām pieejām maksājumu kontekstā.
- Uztveriet analītiku kā pamatfunkciju, nevis kā pēcapdomu. Izpratne par to, kad un kur tiek skenēti kodi – un neparastu modeļu atzīmēšana – ir tikpat svarīga krāpšanas novēršanai, cik mārketinga optimizācijai. Uzņēmumi, kas izmanto QR kodus vienādranga maksājumiem efektīvi mēdz aktīvi, nevis reaktīvi uzraudzīt skenēšanas datus.
- Veidojiet savietojamai nākotnei. Pārrobežu QR maksājumu integrācija paplašinās. Uzņēmumi, kas tagad iegulda elastīgā, no shēmas neatkarīgā pieņemšanas infrastruktūrā, ir labāk pozicionēti, lai paplašinātos, reģionālajām sistēmām, piemēram, ASEAN sistēmai, nobriestot.
Sāciet pieņemt QR maksājumus bez sarežģījumiem Nepieciešams izveidot maksājumu QR kodus, kas darbojas visās jūsu uzņēmuma atrašanās vietās? Izmantojiet the Pageloot QR kodu ģenerators lai veidotu dinamiskus, izsekojamus kodus – vai PayPal QR kodu ģenerators lai tieši saistītu ar jūsu maksājumu kontu bez nepieciešamās aparatūras.
Trajektorija ir skaidra, detaļas vēl tiek rakstītas
QR kodu maksājumi jaunattīstības ekonomikās nav spekulatīva tendence – tie ir infrastruktūras realitāte, ko atbalsta centrālo banku mandāti, pierādīta ieviešana plašā mērogā un izaugsmes temps, kas apsteidz lielāko daļu maksājumu nozares segmentu. Paredzams, ka tirgus pieaugs aptuveni par 20% gadā līdz 2033. gadam, ar Āzijas un Klusā okeāna reģionu vadošajā lomā un Latīņamerikai, Āfrikai un Dienvidāzijai sniedzot būtisku ieguldījumu.
Stratēģiskais jautājums investoriem un uzņēmumu vadītājiem nav par to, vai QR maksājumi dominēs digitālajā tirdzniecībā jaunattīstības ekonomikās, bet par to, cik ātri krāpšanas pārvaldība, pārrobežu sadarbspēja un digitālā pratība nobriedīs, lai atbalstītu šo dominanci. Tie, kas izprot regulatīvo arhitektūru – un pozicionē sevi saskaņā ar sadarbspējīgiem nacionālajiem standartiem, ko aktīvi veicina centrālās bankas – ir vislabākajā pozīcijā, lai izmantotu šo iespēju.
Uzņēmumiem, kas šodien veido QR maksājumu iespējas, izpētiet QR kodu risinājumus, kas pieejami dažādās nozarēs lai atrastu pareizo pieeju jūsu nozarei.
Biežāk uzdotie jautājumi
Jaunattīstības tirgos ir mazāk esošās karšu maksājumu infrastruktūras, lielāks skaits iedzīvotāju bez bankas konta un zemākas viedtālruņu izmaksas salīdzinājumā ar POS termināļu izmaksām. QR kodi novērš vajadzību pēc dārgas aparatūras, ļaujot jebkuram tirgotājam ar izdrukātu kodu vai viedtālruni pieņemt digitālos maksājumus. Valdības atbalstītas bezskaidras naudas iniciatīvas un savietojami nacionālie QR standarti ir arī paātrinājuši ieviešanu veidos, kuriem nav tieša ekvivalenta lielākajā daļā attīstīto tirgu.
Centrālo banku daudzās jaunattīstības ekonomikās ir bijusi tieša loma savietojamu nacionālo QR shēmu izstrādē un noteikšanā – piemēram, BharatQR Indijā, QRIS Indonēzijā, LankaQR Šrilankā un Pix Brazīlijā. Šīs shēmas izmanto EMVCo standartus, lai nodrošinātu, ka viens QR kods var pieņemt maksājumus no vairākiem pakalpojumu sniedzējiem, samazinot sadrumstalotību un atbalstot ieviešanu mazo tirgotāju un zemu ienākumu patērētāju vidū. Tas ir politikas virzīts infrastruktūras ieguldījums, nevis vienkārši tirgus rezultāts.
Visbiežākie riski ir fiziska QR koda viltošana (kur krāpnieki aizstāj likumīgu kodu ar viltotu, novirzot maksājumus uz savu kontu) un pikšķerēšanas uzbrukumi, kas atdarina likumīgas maksājumu lapas. Dinamisku QR kodu izmantošana – kurus var uzraudzīt, lai konstatētu neparastu skenēšanas aktivitāti, un deaktivizēt, ja tie ir kompromitēti – ievērojami samazina šos riskus salīdzinājumā ar statiskajiem kodiem. Lai iegūtu pilnīgu apdraudējumu un mazināšanas stratēģiju analīzi, skatiet ceļvedi par QR kodu riskiem maksājumos.