QR kod ödemelerinin gelişmekte olan pazarlarda nereye gittiğini mi değerlendirmeye çalışıyorsunuz? Cevap, yatırım stratejisini, ürün kararlarını ve pazara giriş zamanlamasını şekillendirir. Bu makale, bu hızla değişen alanı anlamlandırmak için ihtiyacınız olan benimseme faktörlerini, düzenleyici çerçeveleri ve büyüme tahminlerini inceliyor.
Gelişmekte Olan Ekonomiler Neden QR Ödeme Benimsenmesine Öncülük Ediyor?
QR kod ödemeleri, gelişmekte olan pazarlarda gelişmiş olanlardan daha hızlı büyüdü – ve bunun nedenleri tesadüfi değil, yapısal.
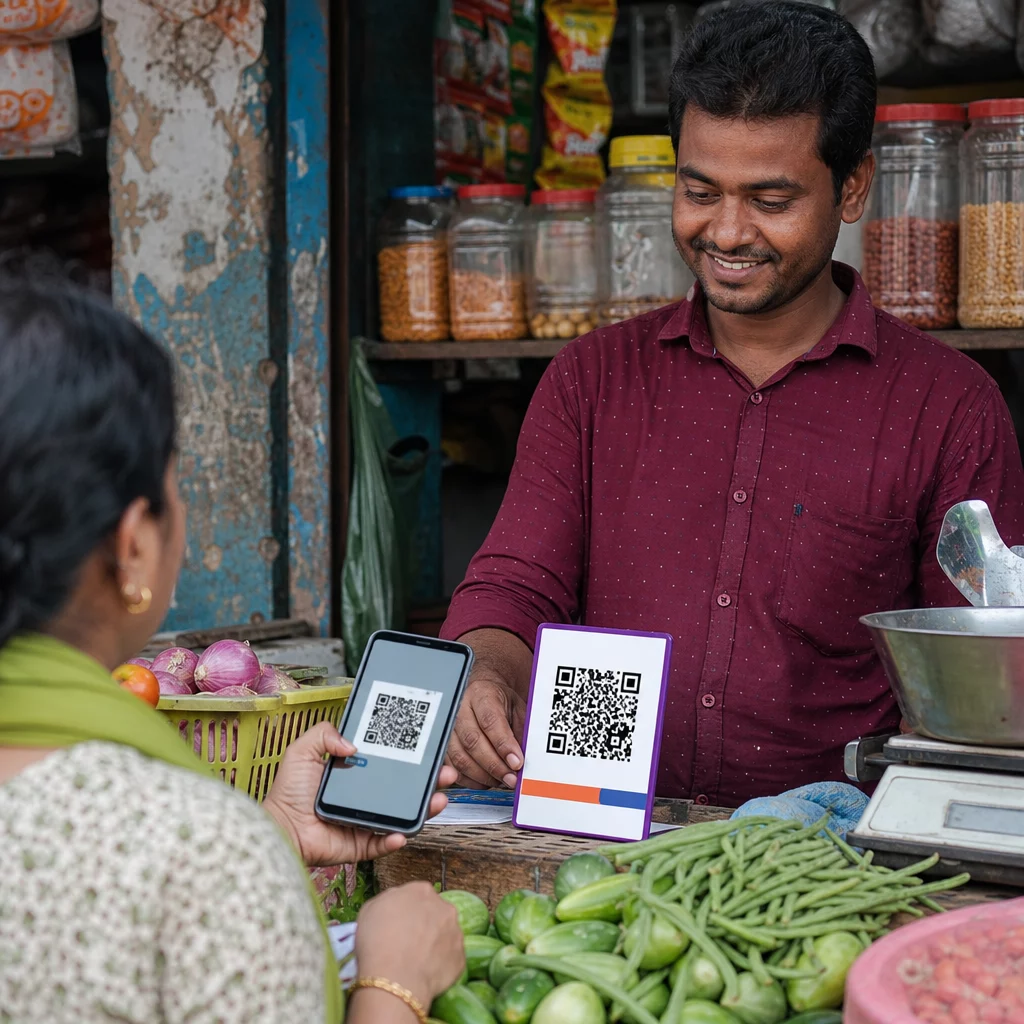
Birçok gelişmekte olan ekonomide geleneksel bankacılık altyapısı zayıftır. Satış noktası terminalleri pahalıdır, kart ağlarının erişimi sınırlıdır ve nüfusun büyük bir kısmı bankacılık hizmeti almamaktadır. QR kodları bu sorunların birkaçını aynı anda çözer. Bir tüccarın dijital ödemeleri kabul etmek için yalnızca basılı bir koda veya bir akıllı telefon ekranına ihtiyacı vardır – kart okuyucu yok, pahalı donanım yok, karmaşık kayıt süreci yok.
QR kod ödemeleri, gelişmekte olan ekonomilerde finansal kapsayıcılık için önemli bir araç olarak görülmektedir, çünkü küçük ve mikro tüccarların minimum altyapı ile dijital ödemeleri kabul etmelerine olanak tanırken, bankacılık hizmeti almayan nüfusları mobil cüzdanlar aracılığıyla resmi finansal hizmetlere bağlar. Bunun pratikte nasıl işlediğini şuradan görebilirsiniz: Bankalar ve finans kuruluşları için mevcut QR kod çözümleri.
Çin, konseptin en net kanıtını sunuyor. Araştırmalar, uygun fiyatlı akıllı telefonlar, daha geniş mobil internet kapsama alanı ve destekleyici bir dijital ekosistem sayesinde tüccarlar ve tüketiciler tarafından günlük işlemlerde QR kodlarının “büyük benimsenmesini” tanımlıyor. Model o zamandan beri Güney ve Güneydoğu Asya, Latin Amerika ve Sahra Altı Afrika'da kopyalandı ve uyarlandı.
QR Ödeme Benimsenmesinin Temel Faktörleri
Birkaç farklı güç, gelişmekte olan pazarlarda QR ödeme benimsenmesini hızlandırıyor. Bunlar yalnızca tek başına çalışmazlar – birbirlerini güçlendirirler.
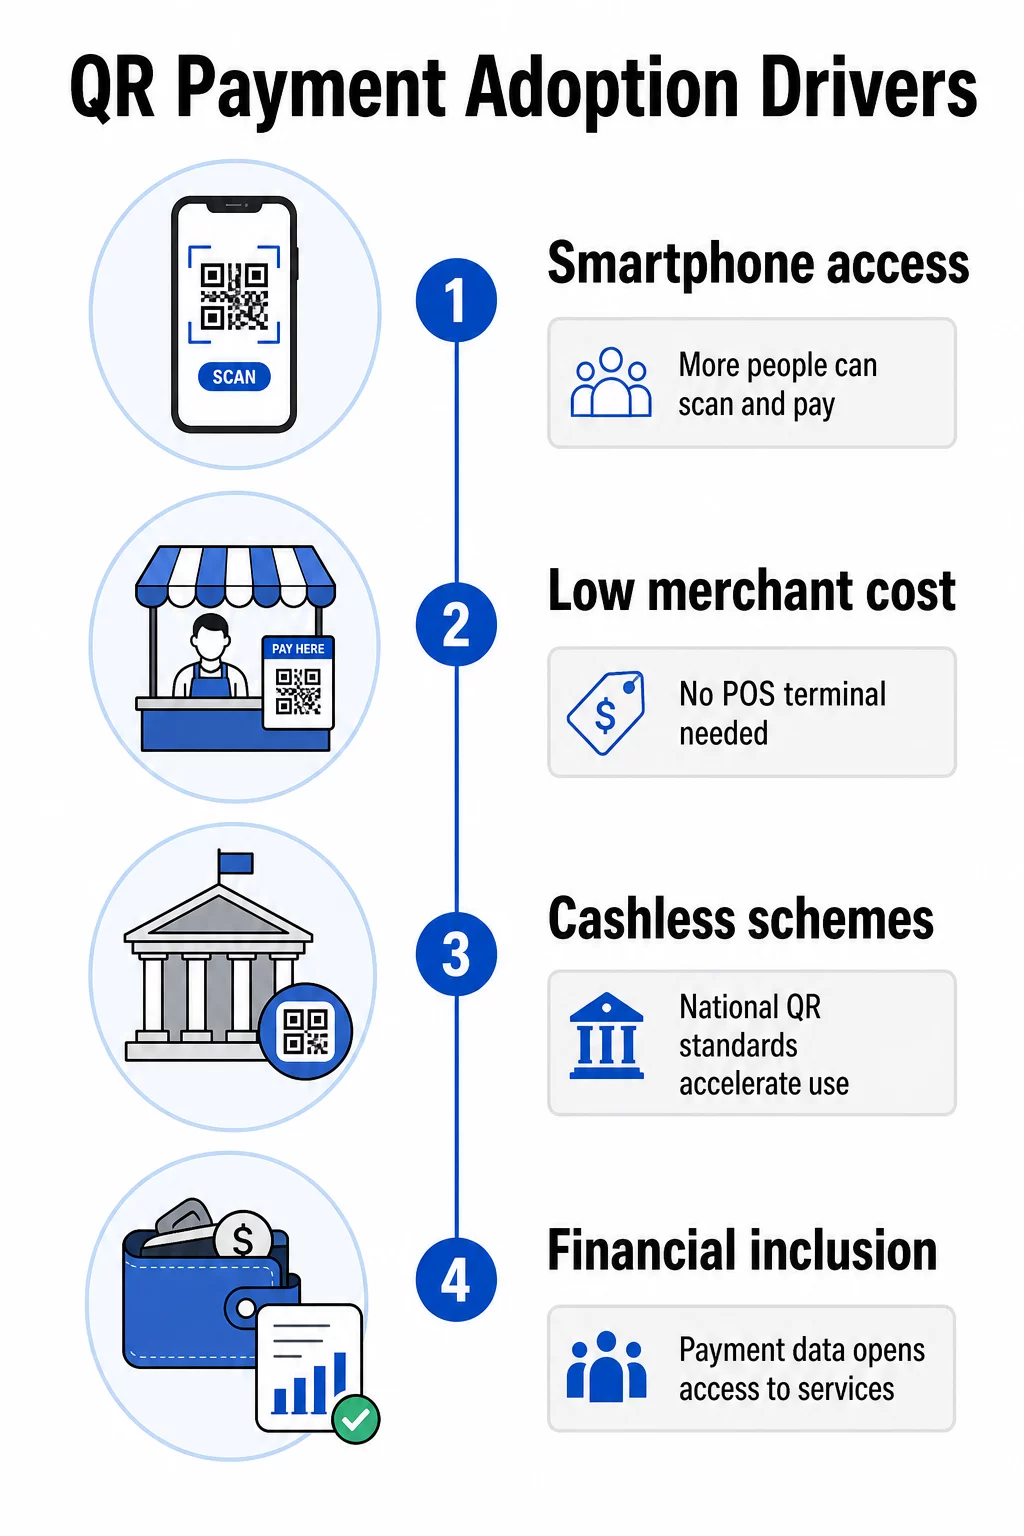
Akıllı telefon penetrasyonu ve kullanım kolaylığı
Akıllı telefon maliyetleri düştükçe, düşük ve orta gelirli ülkelerdeki daha fazla tüketici, özel bir uygulama olmadan QR kodlarını tarayabilen cihazlar taşıyor. Ödeme yapmak, bir kamera uygulamasını açmaktan başka bir şey gerektirmediğinde, ödeme teknolojisi benimsenmesini tipik olarak yavaşlatan sürtünme ortadan kalkar.
Daha düşük tüccar maliyetleri
Geleneksel POS terminallerine kıyasla, QR tabanlı kabul dramatik şekilde daha düşük bir giriş maliyetine sahiptir. Düşük kar marjlarıyla çalışan küçük tüccarlar – sokak satıcıları, pazar tezgahları, küçük dükkanlar – için bu maliyet farkı belirleyicidir. ödemeler için QR kodları herhangi bir tüccarın uzman ekipman olmadan dakikalar içinde çalışan bir ödeme kodu oluşturmasını ve görüntülemesini mümkün kılar.
Devlet destekli nakitsiz girişimler
Birçok gelişmekte olan ekonomideki ulusal hükümetler ve merkez bankaları, daha geniş nakitsiz politika gündemlerinin bir parçası olarak QR ödemelerini aktif olarak teşvik etti. Hindistan'ın BharatQR'si, Endonezya'nın QRIS'i, Sri Lanka'nın LankaQR'si, Bangladeş'in Bangla QR'si, Gana'nın GhQR'si, Meksika'nın CoDi'si ve Brezilya'nın Pix'i, özellikle kayıt dışı sektör tüccarları ve düşük gelirli tüketiciler arasında büyük ölçekte benimsenmeyi hızlandırmak için tasarlanmış devlet destekli sistemlere örnektir.
Finansal kapsayıcılık bir politika hedefi olarak
Kolaylığın ötesinde, QR ödemeleri zamanla değerli bir şey yaratır: bir işlem geçmişi. Daha önce bankacılık hizmeti almamış bireyler ve tüccarlar için bu veri izi, sonunda kredi, sigorta ve diğer resmi finansal hizmetlere erişimin kilidini açabilir. CGAP'ın belirttiği gibi, kolay ve yaygın dijital ödeme fırsatları, “düşük gelirli müşteriler ve tüccarlar arasında kalıcı ve derin davranış değişiklikleri yaratabilir, resmi ödemeleri günlük yaşamlarının bir parçası haline getirebilir.”
Mobil cüzdan büyümesi ve dijital ekosistemler
Çin'deki Alipay ve WeChat Pay, Hindistan'daki Paytm, Endonezya'daki GoPay ve OVO, Afrika genelindeki M-Pesa türevleri gibi mobil cüzdanların yükselişi, QR ödemeleri için hazır kullanıcı tabanları oluşturmuştur. Nasıl çalıştığını anlamak Alipay ve WeChat Pay QR kodu entegrasyonu pratikte çalıştığını anlamak, olgun QR ödeme ekosistemlerinin nasıl işlediğine dair size faydalı bir referans noktası sunar.
Sosyal etki ve güven
Kamboçya'da QR ödeme benimsenmesi üzerine yapılan araştırmalar, güveni, hizmet kalitesini, sosyal etkiyi ve algılanan riski önemli kullanıcı düzeyinde itici güçler olarak tanımlamıştır. Nakitin kültürel olarak baskın kaldığı pazarlarda, görünür akran benimsemesi ve kurumsal güvenilirlik, dijital ödemelerin zaten norm olduğu pazarlara göre daha fazla ağırlık taşır.
Pazar Büyüklüğü ve Büyüme Tahminleri
QR ödeme büyümesinin arkasındaki rakamlar, yatırımcıların ve stratejistlerin ciddi dikkatini gerektirecek kadar önemlidir.
- Küresel QR kod ödeme pazarının yaklaşık olarak 2024'te 12,5 milyar ABD doları ve ulaşması bekleniyor 2033'e kadar 61,7 milyar ABD dolarına, yaklaşık 'lik bir bileşik yıllık büyüme oranını temsil ediyor.
- Ayrı bir tahmin, toplam QR kod ödeme harcamasının şuradan artacağını öngörüyor: 2025'te 5,4 trilyon ABD dolarından 2029'da 8 trilyon ABD dolarına – dört yılda 'lik bir artış.
- Daha önceki bir projeksiyon, 2020'de 8,07 milyar ABD dolarından 2030'a kadar 35,07 milyar ABD dolarına ,1'lik bir YBBO ile büyüme tahmin ediyordu.
Asya-Pasifik, dünyanın en büyük gelişmekte olan ekonomilerinin çoğunu içeren, tahmin dönemi boyunca küresel büyümenin en büyük payını elinde tutması bekleniyor. Çin, Hindistan ve Güneydoğu Asya ülkeleri, hem pazar odaklı mobil cüzdan genişlemesi hem de kasıtlı hükümet nakitsiz girişimleri tarafından desteklenen başlıca katkıda bulunanlardır.
Bu rakamlar gelişmekte olan pazarlara özgü olmaktan ziyade küresel olsa da, temel itici güçler gelişmekte olan ekonomilerde yoğunlaşmıştır. Amerika Birleşik Devletleri gibi olgun pazarlardaki büyüme nispeten daha yavaş olmuştur. Daha fazla tüccar işlemleri daha hızlı, daha güvenli ve daha erişilebilir hale getirmek için QR kod ödeme seçeneklerini benimsedikçe, bu yoğunlaşmanın derinleşmesi muhtemeldir.
Düzenleyici Ortam: Standartlar, Birlikte Çalışabilirlik ve Denetim
Bu alandaki düzenleme bir engel olmaktan çok bir mimaridir. Merkez bankaları ve hükümetlerin QR ödeme şemalarını nasıl yapılandırdığı, kimlerin katılabileceğini, maliyetlerin nasıl dağıtılacağını ve benimsemenin ne kadar hızlı ölçeklenebileceğini şekillendirir.
Ulusal QR standartları ve birlikte çalışabilirlik
Gelişmekte olan ekonomilerdeki en önemli düzenleyici gelişme, birlikte çalışabilir ulusal QR standartlarının yaygınlaşmasıdır. Merkez bankaları veya ulusal ödeme otoriteleri tarafından geliştirilen ve genellikle onlara ait olan bu şemalar, tek bir QR kodunun birden fazla sağlayıcıdan ödeme kabul edebilmesini sağlamak için EMVCo standartlarını kullanır. Bu, tüccar benimsemesi için son derece önemlidir: tek bir QR şemasını kabul eden küçük bir tüccar, katılan tüm cüzdanları ve bankaları etkili bir şekilde kabul eder.
| Ülke | Şema | Operatör |
|---|---|---|
| Hindistan | BharatQR | Hindistan Merkez Bankası / NPCI |
| Endonezya | QRIS | Endonezya Bankası |
| Sri Lanka | LankaQR | Sri Lanka Merkez Bankası |
| Bangladeş | Bangla QR | Bangladeş Bankası |
| Gana | GhQR | Gana Bankalararası Ödeme ve Takas Sistemleri |
| Meksika | CoDi | Meksika Bankası |
| Brezilya | Pix | Brezilya Merkez Bankası |
| Kırgızistan | ELQR | Ulusal Ödeme Sistemi |
2018'de tanıtılan LankaQR'ın, küresel EMV standartlarına uyması açıkça gerekmektedir – bu tasarım tercihi, herhangi bir banka veya ödeme sağlayıcısının, tescilli kilitlenme olmaksızın, birleşik bir kod aracılığıyla ödemeleri kabul etmesini sağlar.
Sınır Ötesi Birlikte Çalışabilirlik
ASEAN Entegre QR Kod Ödeme Sistemi, ASEAN Yerel Para Birimi İşlem Çerçevesi kapsamında katılımcı ülkelerdeki ulusal QR şemalarını birbirine bağlar. Bu politika girişimi, yerel para birimlerinde sınır ötesi QR ödemelerini destekleyerek bölgesel işlemler için yabancı para birimi aracılarına olan bağımlılığı azaltır. Tek bir ülkeye odaklanmak yerine bölgesel bir odak noktasına sahip işletmeler ve yatırımcılar için bu entegrasyon, ulaşılabilir pazarı önemli ölçüde genişletir.
Tüketiciyi Koruma ve Gizlilik
OECD, dijital finansal okuryazarlık girişimlerinin finansal tüketiciyi koruma çerçeveleriyle birlikte yürütülmesini önermektedir. Uygulamada, QR ödemelerine ilişkin düzenlemeler sadece teknik güvenlik standartlarını zorunlu kılmakla kalmamalı, aynı zamanda tüketicilerin şeffaf bilgilere ve dolandırıcılığı bildirmek için etkili mekanizmalara erişimini de sağlamalıdır. Birden fazla yargı alanında faaliyet gösteren işletmeler için, nasıl QR kodu gizlilik yasaları ve temel düzenlemeler ödeme verilerine uygulanacağı önemli bir uyum konusudur.
Bu durum, QR ödeme büyümesinin bazı ülkelerde yeni dolandırıcılık modelleri üretmesi nedeniyle giderek daha önemli hale gelmektedir. Statik satıcı QR kodları, özellikle fiziksel değiştirme saldırılarına karşı savunmasızdır – burada bir dolandırıcı, yasal bir kodun üzerine sahte bir kod yerleştirir. Hakkındaki rehber ödemelerde QR kodu riskleri ve bunları nasıl azaltılacağı işletmelerin karşılaştığı başlıca tehdit vektörlerini kapsar.
Mevcut Düzenleyici Verilerin Sınırları
Kamu kaynakları, merkez bankası rollerinin ve EMV standartlarının üst düzey açıklamalarını sunar, ancak QR kod ödemelerini özel olarak düzenleyen ayrıntılı, ülke bazında yasal hükümler iyi belgelenmemiştir. Belirli pazarlarda durum tespiti yapan yatırımcılar ve stratejistler, bu çerçeveleri yerel hukuki analizlerle desteklemek zorunda kalacaklardır.
Finansal Kapsayıcılık: Uzun Vadeli Stratejik Durum
Yatırımcılar ve kalkınma odaklı stratejistler için, QR ödemelerinin finansal kapsayıcılık boyutu tartışmasız en önemli uzun vadeli trenddir.
QR kodları, tarihsel olarak dışlanmış iki grup için (küçük tüccarlar ve düşük gelirli tüketiciler) resmi dijital ekonomiye düşük maliyetli bir giriş noktası oluşturur. QR benimsenmesi bu segmentlerde yayıldıkça, alternatif kredi verisi olarak hizmet edebilecek işlem geçmişleri üretir. Zamanla, bu veri izi kredi, sigorta ve diğer finansal hizmetlere (kendi başlarına önemli hedef pazarları temsil eden ürünler) erişim yolları yaratır.
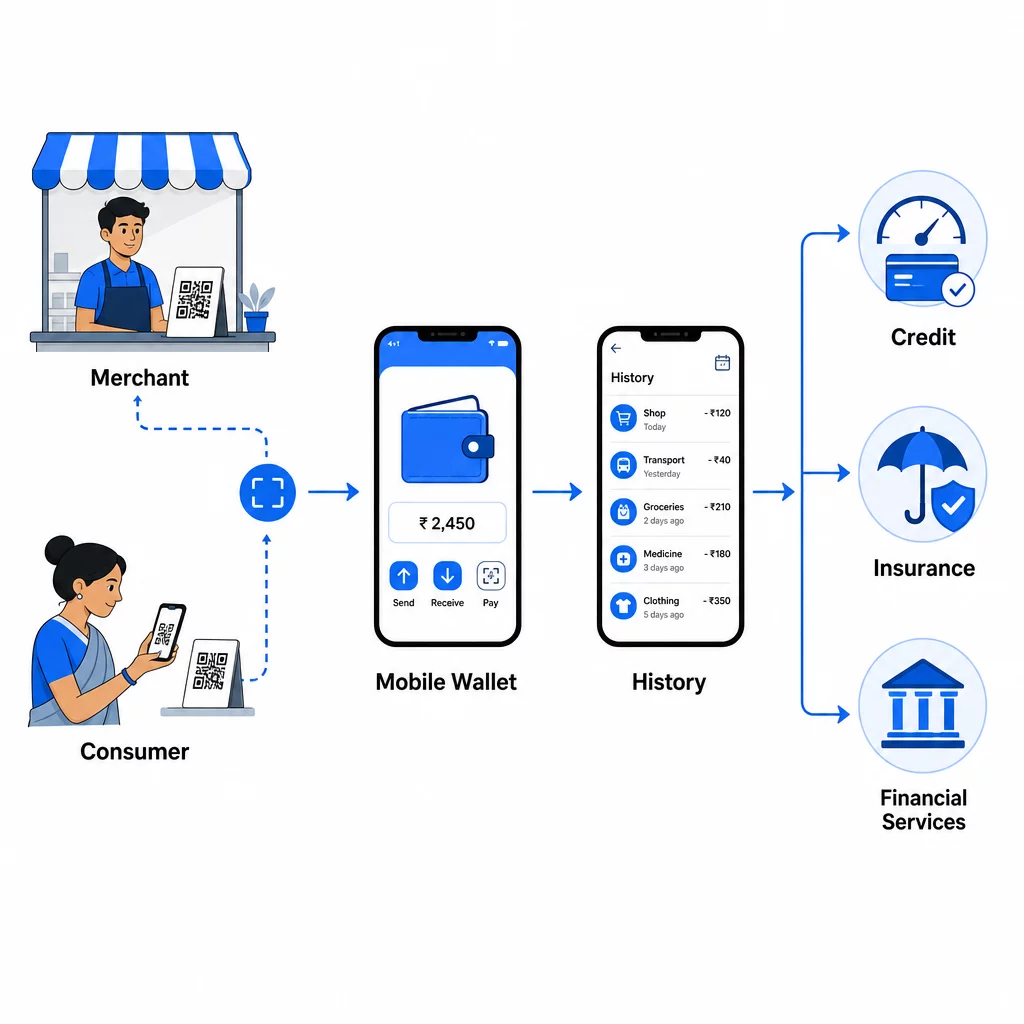
CGAP bunu açıkça ifade ediyor: QR kodları, “düşük gelirli tüccarlarda ödemeleri dijitalleştirmek ve müşterileri dijitale geçirmek için umut vadeden bir yoldur” ve ürettikleri işlem geçmişleri “kredi ve diğer resmi finansal hizmetlere erişim sağlayarak finansal kapsayıcılığa bir geçit oluşturabilir.”
Doğu Asya'dan edinilen deneyim bu noktayı pekiştiriyor. QR tabanlı mobil ödemeler nakit yerine geçtikçe, bankalar nakit hizmetleriyle ilişkili maliyetleri azaltabilir – bu da sermayeyi borç verme ve diğer katma değerli faaliyetler için serbest bırakır. Finansal kapsayıcılık durumu tamamen teorik değildir; büyük ölçekte gözlemlenebilir davranış değişiklikleriyle desteklenmektedir.
İzlenmesi Gereken Riskler ve Engeller
Büyüme potansiyeli güçlüdür, ancak hiçbir dürüst pazar analizi olumsuzlukları göz ardı etmez.
Dolandırıcılık ve güvenlik açıkları
Statik QR kodları fiziksel olarak kurcalanabilir ve çoğu kullanıcının bir kodun hedefini taramadan önce doğrulayamaması sürekli bir dolandırıcılık riski oluşturur. Benimsenme ölçeklendikçe, dolandırıcılık modelleri de onunla birlikte ölçeklenmeye eğilimlidir. QR kod ödemelerinin güvenlik ve hız avantajları gerçektir, ancak yalnızca teknolojiye değil, uygulama tercihlerine – özellikle statik kodlar yerine dinamik kodların kullanılmasına – bağlıdırlar.
Güven ve dijital okuryazarlık boşlukları
Kamboçya ve diğer gelişmekte olan pazar bağlamlarından yapılan araştırmalar, güveni sürekli olarak birincil benimseme engeli olarak tanımlamaktadır. Tüketicilerin dijital sistemlere güven duymadığı veya önceki dolandırıcılık deneyimlerinin güveni zedelediği durumlarda, altyapı kalitesine bakılmaksızın benimseme durur. Hükümet destekli dijital okuryazarlık girişimleri politika yanıtının bir parçasıdır, ancak ilerleme düzensizdir.
Parçalanma riskleri
Birlikte çalışabilir ulusal standartlar ülkeler içindeki parçalanmayı azaltırken, sınır ötesi birlikte çalışabilirlik eksik kalmaktadır. Birden fazla gelişmekte olan pazarda faaliyet gösteren işletmeler, farklı şemalar, standartlar ve düzenleyici ortamlar arasında gezinme gibi pratik bir zorlukla karşı karşıyadır. ASEAN entegrasyon çabası ileriye doğru önemli bir adımdır, ancak sınırlı sayıda ülkeyi kapsamaktadır.
Altyapı bağımlılıkları
QR ödemeleri güvenilir mobil internet bağlantısı gerektirir. Kırsal alanlarda ve düşük gelirli kentsel bölgelerde – finansal kapsayıcılık hedefleri için en ilgili nüfuslar tam da buralardır – bağlantı tutarsız olabilir. Bu kısıtlama, QR benimsenmesinin en az hizmet alan segmentlere ne kadar hızlı ulaşabileceğini sınırlar.
Bu, Bu Pazarlarda Faaliyet Gösteren İşletmeler İçin Ne Anlama Geliyor
Gelişmekte olan ekonomilerde QR kod ödemelerini halihazırda kabul eden veya etmeyi planlayan şirketler için, bu analizden birkaç pratik husus ortaya çıkmaktadır.
- Ödeme kabulünü baskın yerel sisteme göre tasarlayın. Endonezya'da QRIS veya Hindistan'da UPI bağlantılı QR'ın satıcılar tarafından kabulü, yalnızca tek bir özel cüzdanı kabul etmekten çok daha geniş bir müşteri tabanına ulaşır. Birlikte çalışabilir standartlar, tam da bu tür bir kilitlenmeyi ortadan kaldırmak için mevcuttur.
- Statik olanlar yerine dinamik QR kodları kullanın. Dinamik kodlar, ödeme hedeflerini güncellemenize, tarama etkinliğini anormallikler açısından izlemenize ve dolandırıcılık tespit edilirse kodları devre dışı bırakmanıza olanak tanır – üstelik yeniden yazdırmaya gerek kalmadan. Birden fazla konumda ödemeleri yöneten işletmeler için bu merkezi kontrol operasyonel olarak önemlidir. mobil cüzdanlar için QR kodları rehberi bir ödeme bağlamında dinamik ve statik yaklaşımlar arasındaki pratik farklılıkları açıklar.
- Analitiği sonradan akla gelen bir şey olarak değil, temel bir işlev olarak ele alın. Kodların ne zaman ve nerede tarandığını anlamak – ve olağandışı kalıpları işaretlemek – pazarlama optimizasyonu kadar dolandırıcılık önleme için de önemlidir. eşler arası ödemeler için QR kodları kullanır tarama verilerini reaktif olmaktan ziyade aktif olarak izleme eğilimindedir.
- Birlikte çalışabilir gelecek için inşa edin. Sınır ötesi QR ödeme entegrasyonu genişliyor. Esnek, şema bağımsız kabul altyapısına şimdi yatırım yapan işletmeler, ASEAN sistemi gibi bölgesel çerçeveler olgunlaştıkça ölçeklenmek için daha iyi konumdadır.
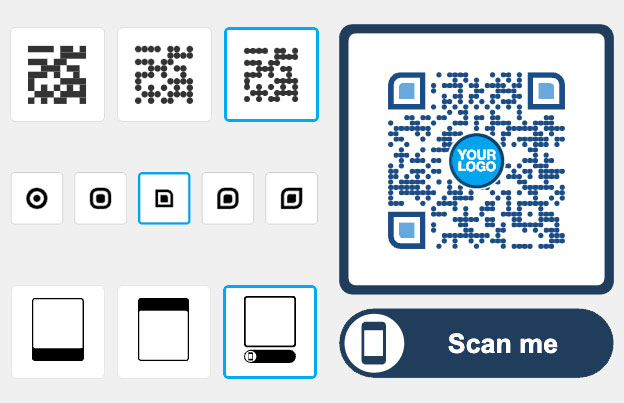
Karmaşıklık Olmadan QR Ödemelerini Kabul Etmeye Başlayın İşletme konumlarınızda çalışan ödeme QR kodları oluşturmanız mı gerekiyor? Kullanın Pageloot QR Kodu Oluşturucu dinamik, izlenebilir kodlar oluşturmak için – veya PayPal QR Kod Oluşturucu donanım gerektirmeden doğrudan ödeme hesabınıza bağlamak için.
Yörünge Net, Ayrıntılar Hala Yazılıyor
Gelişmekte olan ekonomilerde QR kod ödemeleri spekülatif bir trend değil – merkez bankası yetkileriyle, ölçekli benimseme kanıtlarıyla ve ödeme sektörünün çoğu segmentini geride bırakan bir büyüme oranıyla desteklenen bir altyapı gerçeğidir. Pazarın 2033 yılına kadar yıllık yaklaşık 20% büyümesi bekleniyor; Asya-Pasifik liderliğinde, Latin Amerika, Afrika ve Güney Asya'nın önemli katkılarıyla.
Yatırımcılar ve iş liderleri için stratejik soru, QR ödemelerinin gelişmekte olan ekonomilerde dijital ticarete hakim olup olmayacağı değil, fakat dolandırıcılık yönetimi, sınır ötesi birlikte çalışabilirlik ve dijital okuryazarlığın bu hakimiyeti desteklemek için ne kadar hızlı olgunlaşacağıdır. Düzenleyici mimariyi anlayanlar – ve merkez bankalarının aktif olarak teşvik ettiği birlikte çalışabilir ulusal standartlar içinde konumlananlar – fırsatı yakalamak için en iyi konumdadır.
Bugün QR ödeme yetenekleri geliştiren işletmeler için, şunları keşfedin: sektörler genelinde mevcut QR kod çözümleri sektörünüz için doğru yaklaşımı bulmak için.
Sıkça sorulan sorular
Gelişmekte olan piyasalar, daha az mevcut kartlı ödeme altyapısına, bankacılık hizmeti almayan nüfusun daha yüksek oranlarına ve POS terminal maliyetlerine kıyasla daha düşük akıllı telefon maliyetlerine sahiptir. QR kodları pahalı donanım ihtiyacını ortadan kaldırarak, basılı bir koda veya akıllı telefona sahip herhangi bir satıcının dijital ödemeleri kabul etmesini sağlar. Hükümet destekli nakitsiz girişimler ve birlikte çalışabilir ulusal QR standartları da, çoğu gelişmiş piyasada doğrudan bir karşılığı olmayan şekillerde benimsenmeyi hızlandırmıştır.
Birçok gelişmekte olan ekonomideki merkez bankaları, birlikte çalışabilir ulusal QR şemaları geliştirmede ve zorunlu kılmada doğrudan bir rol üstlenmişlerdir – örnekler arasında Hindistan'da BharatQR, Endonezya'da QRIS, Sri Lanka'da LankaQR ve Brezilya'da Pix yer almaktadır. Bu şemalar, tek bir QR kodunun birden fazla sağlayıcıdan ödeme kabul edebilmesini sağlamak için EMVCo standartlarını kullanır; bu da parçalanmayı azaltır ve küçük tüccarlar ile düşük gelirli tüketiciler arasında benimsenmeyi destekler. Bu, sadece bir piyasa sonucu değil, politika odaklı bir altyapı yatırımıdır.
En yaygın riskler, fiziksel QR kod kurcalaması (dolandırıcıların yasal bir kodu sahte bir kodla değiştirerek ödemeleri kendi hesaplarına yönlendirmesi) ve yasal ödeme sayfalarını taklit eden kimlik avı saldırılarıdır. Olağandışı tarama etkinliği açısından izlenebilen ve tehlikeye atıldığında devre dışı bırakılabilen dinamik QR kodları kullanmak, bu riskleri statik kodlara kıyasla önemli ölçüde azaltır. Tehditlerin ve azaltma stratejilerinin tam bir dökümü için, ödemelerde QR kod riskleri hakkındaki kılavuza bakın.