Pokušavate li procijeniti kamo idu plaćanja QR kodom na tržištima u razvoju? Odgovor oblikuje strategiju ulaganja, odluke o proizvodima i vrijeme ulaska na tržište. Ovaj članak raščlanjuje pokretače usvajanja, regulatorne okvire i prognoze rasta koje trebate kako biste razumjeli ovaj brzorastući prostor.
Zašto gospodarstva u nastajanju predvode usvajanje QR plaćanja
Plaćanja QR kodom rasla su brže na tržištima u nastajanju nego na razvijenim – a razlozi su strukturni, a ne slučajni.
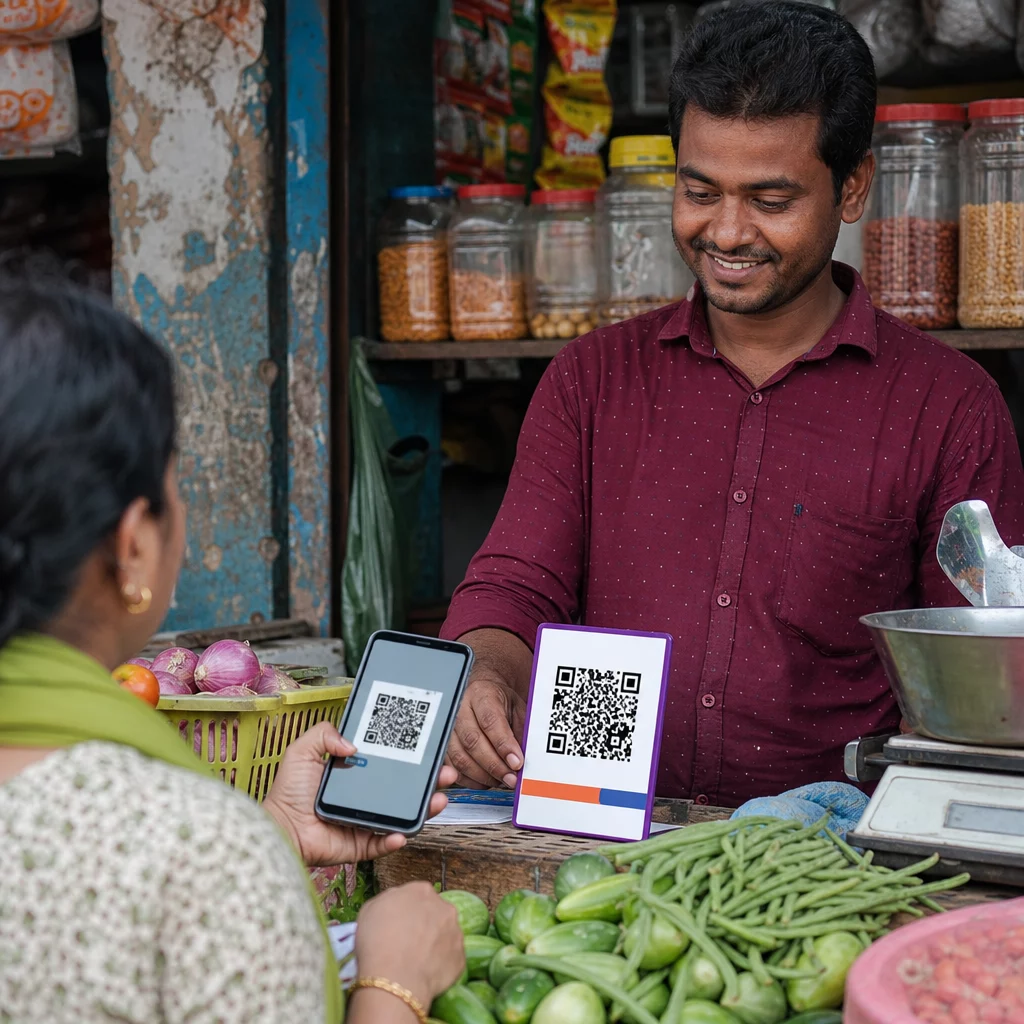
U mnogim gospodarstvima u razvoju, tradicionalna bankarska infrastruktura je slaba. POS terminali su skupi, kartične mreže imaju ograničen doseg, a veliki dijelovi stanovništva ostaju bez bankovnih usluga. QR kodovi rješavaju nekoliko ovih problema odjednom. Trgovcu je potreban samo ispisani kod ili zaslon pametnog telefona za prihvaćanje digitalnih plaćanja – bez čitača kartica, bez skupe opreme, bez složenog uvođenja.
Plaćanja QR kodom smatraju se ključnim alatom za financijsku uključenost u gospodarstvima u nastajanju upravo zato što omogućuju malim i mikro-trgovcima prihvaćanje digitalnih plaćanja uz minimalnu infrastrukturu, dok povezuju stanovništvo bez bankovnih usluga s formalnim financijskim uslugama putem mobilnih novčanika. Kako se to odvija u praksi možete vidjeti kroz Rješenja QR kodova dostupna bankama i financijskim institucijama.
Kina nudi najjasniji dokaz koncepta. Istraživanja opisuju “masovno usvajanje” QR kodova od strane trgovaca i potrošača u svakodnevnim transakcijama, potaknuto pristupačnim pametnim telefonima, širom pokrivenošću mobilnim internetom i podržavajućim digitalnim ekosustavom. Model je od tada repliciran i prilagođen diljem Južne i Jugoistočne Azije, Latinske Amerike i subsaharske Afrike.
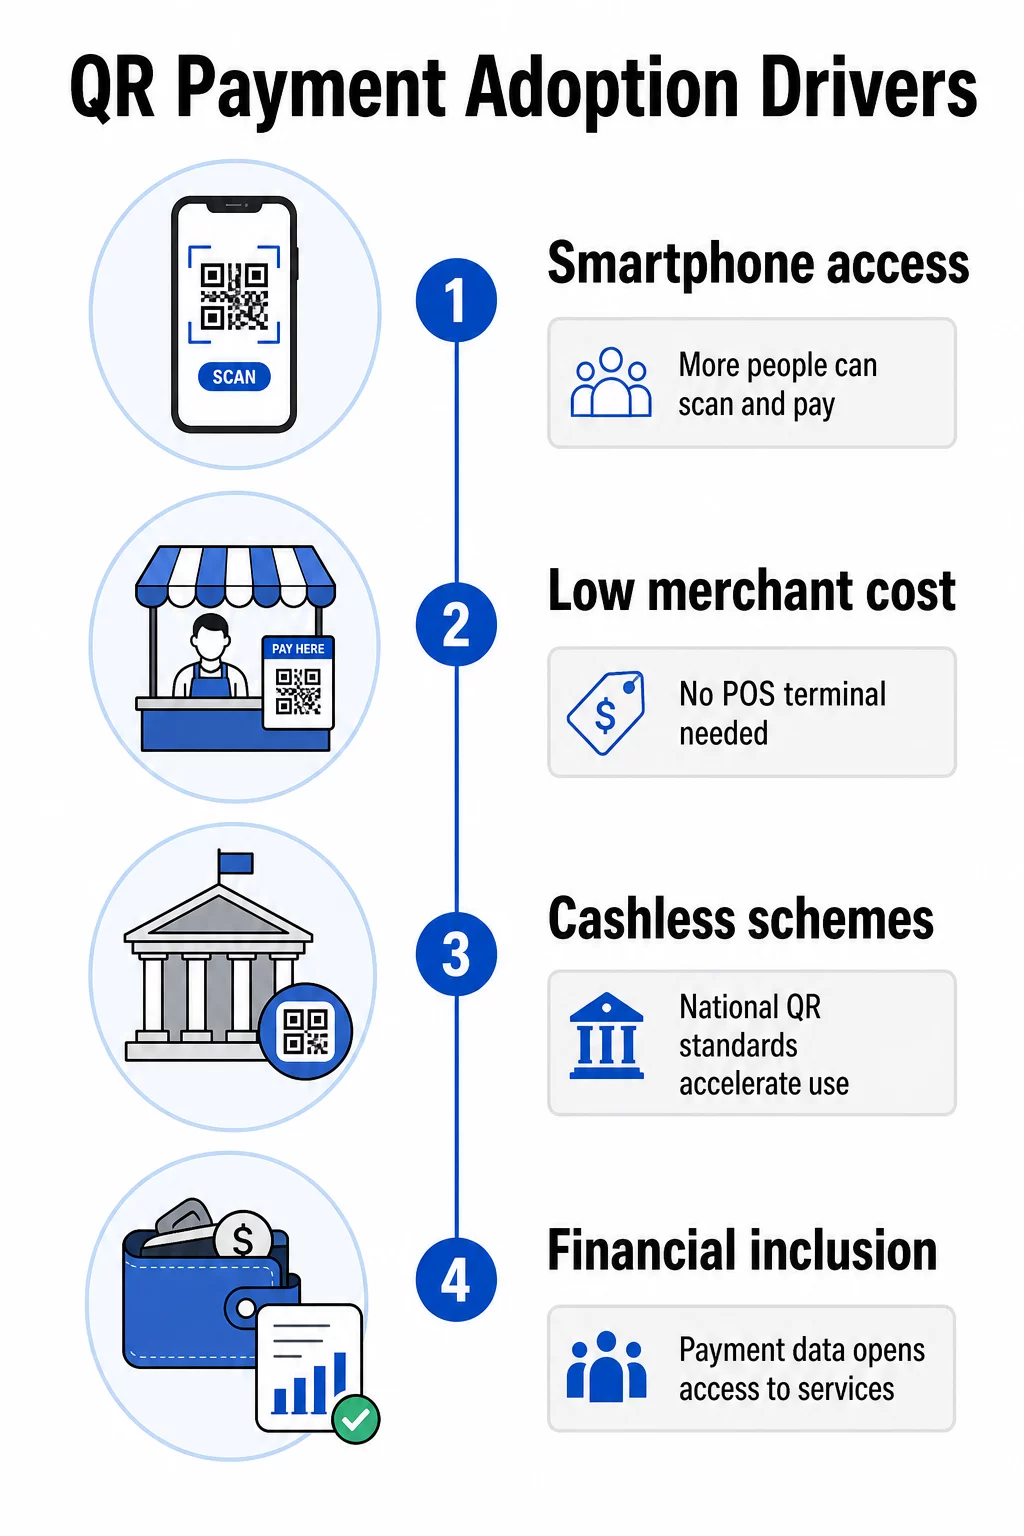
Ključni pokretači usvajanja QR plaćanja
Nekoliko različitih sila ubrzava prihvaćanje QR plaćanja na tržištima u nastajanju. One ne djeluju izolirano – one se međusobno pojačavaju.
Proboj pametnih telefona i jednostavnost korištenja
Kako cijene pametnih telefona padaju, sve više potrošača u zemljama s niskim i srednjim prihodima posjeduje uređaje sposobne za skeniranje QR kodova bez namjenske aplikacije. Kada plaćanje ne zahtijeva ništa više od otvaranja aplikacije kamere, trenje koje obično usporava usvajanje tehnologije plaćanja nestaje.
Niži troškovi za trgovce
U usporedbi s tradicionalnim POS terminalima, prihvaćanje temeljeno na QR kodovima ima dramatično niže početne troškove. Za male trgovce koji posluju s tankim maržama – ulične prodavače, štandove na tržnici, male trgovine – ova razlika u troškovima je presudna. QR kodovi za plaćanja omogućuju svakom trgovcu da u nekoliko minuta stvori i prikaže funkcionalan kod za plaćanje, bez specijalizirane opreme.
Vladine inicijative za bezgotovinsko plaćanje
Nacionalne vlade i središnje banke u nekoliko gospodarstava u nastajanju aktivno su promicale QR plaćanja kao dio širih politika bezgotovinskog plaćanja. Indijski BharatQR, indonezijski QRIS, šrilankanski LankaQR, bangladeški Bangla QR, ganski GhQR, meksički CoDi i brazilski Pix svi su primjeri sustava koje podržava država, a osmišljeni su za ubrzavanje usvajanja u velikim razmjerima – posebno među trgovcima u neformalnom sektoru i potrošačima s niskim primanjima.
Financijska inkluzija kao politički cilj
Osim pogodnosti, QR plaćanja s vremenom stvaraju nešto vrijedno: povijest transakcija. Za pojedince i trgovce koji prethodno nisu imali bankovne račune, ovaj trag podataka može s vremenom otključati pristup kreditu, osiguranju i drugim formalnim financijskim uslugama. Kako CGAP napominje, jednostavne i raširene mogućnosti digitalnog plaćanja “mogu donijeti trajne i duboke promjene u ponašanju među korisnicima i trgovcima s niskim primanjima, čineći formalna plaćanja dijelom njihove svakodnevice.”
Rast mobilnih novčanika i digitalni ekosustavi
Porast mobilnih novčanika – Alipay i WeChat Pay u Kini, Paytm u Indiji, GoPay i OVO u Indoneziji, M-Pesa derivati diljem Afrike – stvorio je gotove korisničke baze za QR plaćanja. Razumijevanje kako integracija QR koda Alipay i WeChat Pay funkcionira u praksi daje vam korisnu referentnu točku za to kako funkcioniraju zreli ekosustavi QR plaćanja.
Društveni utjecaj i povjerenje
Istraživanje o usvajanju QR plaćanja u Kambodži identificiralo je povjerenje, kvalitetu usluge, društveni utjecaj i percipirani rizik kao značajne pokretače na razini korisnika. Na tržištima gdje gotovina ostaje kulturno dominantna, vidljivo usvajanje od strane vršnjaka i institucionalni kredibilitet imaju veću težinu nego na tržištima gdje su digitalna plaćanja već norma.
Veličina tržišta i prognoze rasta
Brojke iza rasta QR plaćanja dovoljno su značajne da zahtijevaju ozbiljnu pažnju investitora i stratega.
- Globalno tržište plaćanja QR kodom procijenjeno je na približno 12,5 milijardi USD u 2024. godini i predviđa se da će doseći 61,7 milijardi USD do 2033. godine, što predstavlja složenu godišnju stopu rasta od oko 20%.
- Zasebna prognoza predviđa da će ukupna potrošnja na plaćanja QR kodom porasti s 5,4 bilijuna USD 2025. na 8 bilijuna USD 2029. – povećanje od 48% tijekom četiri godine.
- Ranija projekcija procijenila je rast s 8,07 milijardi USD 2020. na 35,07 milijardi USD do 2030. uz CAGR od 16,1%.
Azija-Pacifik, koja sadrži mnoge od najvećih svjetskih gospodarstava u nastajanju, očekuje se da će držati najveći udio globalnog rasta tijekom cijelog predviđenog razdoblja. Kina, Indija i zemlje jugoistočne Azije primarni su doprinositelji, podržani i tržišno vođenim širenjem mobilnih novčanika i namjernim vladinim inicijativama za bezgotovinsko plaćanje.
Iako su ove brojke globalne, a ne specifične za tržišta u nastajanju, temeljni pokretači koncentrirani su u gospodarstvima u razvoju. Rast na zrelim tržištima poput Sjedinjenih Država bio je relativno sporiji. Kako sve više trgovaca usvaja opcije plaćanja QR kodom kako bi transakcije bile brže, sigurnije i pristupačnije, ta će se koncentracija vjerojatno produbiti.
Regulatorni krajolik: Standardi, interoperabilnost i nadzor
Regulacija u ovom prostoru nije toliko prepreka koliko arhitektura. Način na koji središnje banke i vlade strukturiraju sheme plaćanja QR kodom oblikuje tko može sudjelovati, kako se troškovi raspoređuju i koliko se brzo usvajanje može proširiti.
Nacionalni QR standardi i interoperabilnost
Najznačajniji regulatorni razvoj u gospodarstvima u nastajanju je širenje interoperabilnih nacionalnih QR standarda. Ove sheme – razvijene i često u vlasništvu središnjih banaka ili nacionalnih platnih tijela – koriste EMVCo standarde kako bi osigurale da jedan QR kod može prihvatiti plaćanja od više pružatelja usluga. To je iznimno važno za prihvaćanje od strane trgovaca: mali trgovac koji prihvaća jednu QR shemu učinkovito prihvaća sve sudjelujuće novčanike i banke.
| Zemlja | Shema | Operator |
|---|---|---|
| Indija | BharatQR | Rezervna banka Indije / NPCI |
| Indonezija | QRIS | Bank Indonesia |
| Šri Lanka | LankaQR | Središnja banka Šri Lanke |
| Bangladeš | Bangla QR | Bangladesh Bank |
| Gana | GhQR | Ganski međubankovni sustavi plaćanja i namire |
| Meksiko | CoDi | Banco de México |
| Brazil | Pix | Banco Central do Brasil |
| Kirgistan | ELQR | Nacionalni platni sustav |
LankaQR, uveden 2018. godine, izričito mora biti usklađen s globalnim EMV standardima – izbor dizajna koji omogućuje bilo kojoj banci ili pružatelju platnih usluga prihvaćanje plaćanja putem jedinstvenog koda, bez vlasničkog zaključavanja.
Prekogranična interoperabilnost
Integrirani sustav plaćanja QR kodom ASEAN-a povezuje nacionalne QR sheme u zemljama sudionicama unutar Okvira za transakcije u lokalnoj valuti ASEAN-a. Ova politička inicijativa podržava prekogranična QR plaćanja u lokalnim valutama, smanjujući ovisnost o posrednicima u stranoj valuti za regionalne transakcije. Za poduzeća i investitore s regionalnim, a ne fokusom na jednu zemlju, ova integracija značajno proširuje dostupno tržište.
Zaštita potrošača i privatnost
OECD preporučuje da se inicijative za digitalnu financijsku pismenost provode usporedo s okvirima za zaštitu financijskih potrošača. U praksi, propisi o QR plaćanjima ne bi trebali samo propisivati tehničke sigurnosne standarde, već i osigurati potrošačima pristup transparentnim informacijama i učinkovitim mehanizmima za prijavu prijevara. Za poduzeća koja posluju u više jurisdikcija, razumijevanje kako Zakoni o privatnosti QR kodova i ključni propisi se primjenjuju na podatke o plaćanju važno je razmatranje usklađenosti.
To je sve relevantnije jer je rast QR plaćanja u nekim zemljama proizveo nove obrasce prijevara. Statični QR kodovi trgovaca posebno su ranjivi na napade fizičke zamjene – gdje prevarant postavlja lažni kod preko legitimnog. Vodič o rizicima QR kodova u plaćanjima i kako ih ublažiti pokriva glavne vektore prijetnji s kojima se poduzeća suočavaju.
Ograničenja dostupnih regulatornih podataka
Javni izvori pružaju opise uloga središnjih banaka i EMV standarda na visokoj razini, ali detaljne, po zemljama, zakonske odredbe koje se specifično odnose na plaćanja QR kodom nisu dobro dokumentirane. Investitori i stratezi koji provode dubinsku analizu na specifičnim tržištima morat će nadopuniti ove okvire lokalnom pravnom analizom.
Financijska uključenost: Dugoročni strateški slučaj
Za investitore i stratege usmjerene na razvoj, dimenzija financijske uključenosti QR plaćanja vjerojatno je najznačajniji dugoročni trend.
QR kodovi stvaraju niskotroškovnu ulaznu točku u formalnu digitalnu ekonomiju za dvije skupine koje su povijesno bile isključene: male trgovce i potrošače s niskim primanjima. Kako se usvajanje QR-a širi u ovim segmentima, ono generira povijesti transakcija koje mogu poslužiti kao alternativni kreditni podaci. S vremenom, ovaj trag podataka stvara putove do kredita, osiguranja i drugih financijskih usluga – proizvoda koji sami po sebi predstavljaju značajna ciljana tržišta.
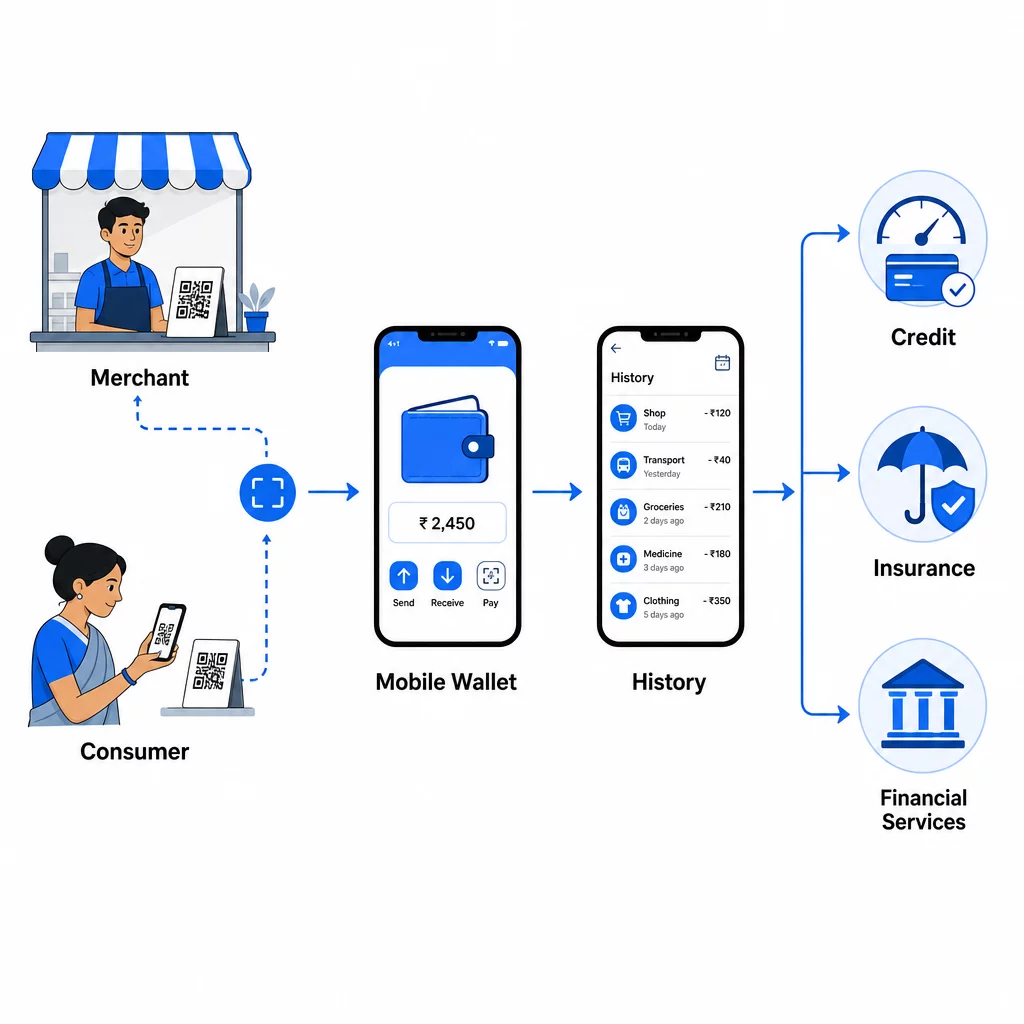
CGAP to jasno formulira: QR kodovi su “obećavajući način za digitalizaciju plaćanja kod trgovaca s niskim primanjima i poticanje kupaca na prelazak na digitalno”, a povijesti transakcija koje generiraju “mogu donijeti pristup kreditu i drugim formalnim financijskim uslugama, stvarajući ulaz u financijsku uključenost.”
Iskustvo iz istočne Azije potvrđuje ovu točku. Kako mobilna plaćanja temeljena na QR-u zamjenjuju gotovinu, banke mogu smanjiti troškove povezane s gotovinskim uslugama – oslobađajući kapital za kreditiranje i druge aktivnosti koje dodaju vrijednost. Slučaj financijske uključenosti nije čisto teorijski; potkrijepljen je promjenom ponašanja koja se može promatrati u velikom opsegu.
Rizici i prepreke na koje treba obratiti pažnju
Argument za rast je snažan, ali nijedna iskrena analiza tržišta ne ignorira prepreke.
Prijevare i sigurnosne ranjivosti
Statični QR kodovi mogu biti fizički mijenjani, a nemogućnost većine korisnika da provjere odredište koda prije skeniranja stvara stalni rizik od prijevare. Kako se usvajanje širi, obrasci prijevara teže se šire s njim. sigurnosne i brzinske prednosti plaćanja QR kodom su stvarne, ali ovise o odabiru implementacije – posebno o korištenju dinamičkih kodova umjesto statičnih – a ne samo o tehnologiji.
Praznine u povjerenju i digitalnoj pismenosti
Istraživanja iz Kambodže i drugih konteksta tržišta u razvoju dosljedno identificiraju povjerenje kao primarnu prepreku usvajanju. Tamo gdje potrošači nemaju povjerenja u digitalne sustave – ili gdje su prethodna iskustva s prijevarama narušila povjerenje – usvajanje stagnira bez obzira na kvalitetu infrastrukture. Vladine inicijative za digitalnu pismenost dio su političkog odgovora, ali napredak je neujednačen.
Rizici fragmentacije
Iako interoperabilni nacionalni standardi smanjuju fragmentaciju unutar zemalja, prekogranična interoperabilnost ostaje nepotpuna. Poduzeća koja posluju na više tržišta u razvoju suočavaju se s praktičnim izazovom snalaženja u različitim shemama, standardima i regulatornim okruženjima. Napori za integraciju ASEAN-a značajan su korak naprijed, ali pokrivaju ograničen skup zemalja.
Ovisnosti o infrastrukturi
QR plaćanja zahtijevaju pouzdanu mobilnu internetsku povezanost. U ruralnim područjima i urbanim zonama s nižim primanjima – upravo populacijama najrelevantnijim za ciljeve financijske uključenosti – povezanost može biti nedosljedna. Ovo ograničenje ograničava brzinu kojom se usvajanje QR-a može proširiti na najzapostavljenije segmente.
Što to znači za poduzeća koja posluju na tim tržištima
Za tvrtke koje već prihvaćaju ili planiraju prihvatiti plaćanja QR kodom u gospodarstvima u razvoju, iz ove analize proizlazi nekoliko praktičnih razmatranja.
- Dizajnirajte prihvaćanje plaćanja oko dominantne lokalne sheme. Prihvaćanje QRIS-a od strane trgovaca u Indoneziji ili QR-a povezanog s UPI-jem u Indiji doseže daleko širu bazu korisnika nego prihvaćanje samo jednog vlasničkog novčanika. Interoperabilni standardi postoje upravo kako bi se eliminirala takva vrsta zaključavanja.
- Koristite dinamičke QR kodove umjesto statičnih. Dinamički kodovi omogućuju vam ažuriranje odredišta plaćanja, praćenje aktivnosti skeniranja radi anomalija i deaktiviranje kodova ako se otkrije prijevara – sve bez ponovnog ispisa. Za poduzeća koja upravljaju plaćanjima na više lokacija, ova centralizirana kontrola je operativno značajna. The vodič za QR kodove za mobilne novčanike objašnjava praktične razlike između dinamičkih i statičnih pristupa u kontekstu plaćanja.
- Tretirajte analitiku kao temeljnu funkciju, a ne naknadnu misao. Razumijevanje kada i gdje se kodovi skeniraju – i označavanje neobičnih obrazaca – jednako je relevantno za sprječavanje prijevara kao i za optimizaciju marketinga. Poduzeća koja koriste QR kodove za plaćanja među korisnicima učinkovito teže aktivnom, a ne reaktivnom praćenju podataka o skeniranju.
- Gradite za interoperabilnu budućnost. Prekogranična integracija plaćanja QR kodom se širi. Poduzeća koja sada ulažu u fleksibilnu infrastrukturu za prihvaćanje neovisnu o shemi bolje su pozicionirana za skaliranje kako regionalni okviri poput sustava ASEAN sazrijevaju.
Počnite prihvaćati QR plaćanja bez složenosti Trebate stvoriti QR kodove za plaćanje koji funkcioniraju na svim vašim poslovnim lokacijama? Koristite the Pageloot Generator QR kodova za izradu dinamičkih kodova koji se mogu pratiti – ili Kako napraviti QR kod za plaćanje s PayPalom za izravno povezivanje s vašim računom za plaćanje bez potrebe za hardverom.
Putanja je jasna, detalji se još pišu
Plaćanja QR kodom u gospodarstvima u razvoju nisu spekulativni trend – ona su infrastrukturna stvarnost potkrijepljena mandatima središnjih banaka, dokazanom masovnom primjenom i stopom rasta koja nadmašuje većinu segmenata platne industrije. Predviđa se da će tržište rasti po otprilike 20% godišnje do 2033., pri čemu će Azija-Pacifik prednjačiti, a Latinska Amerika, Afrika i Južna Azija značajno doprinijeti.
Strateško pitanje za ulagače i poslovne lidere nije hoće li QR plaćanja dominirati digitalnom trgovinom u gospodarstvima u razvoju, već koliko će brzo sazrijeti upravljanje prijevarama, prekogranična interoperabilnost i digitalna pismenost kako bi podržali tu dominaciju. Oni koji razumiju regulatornu arhitekturu – i pozicioniraju se unutar interoperabilnih nacionalnih standarda koje središnje banke aktivno promiču – najbolje su pozicionirani da iskoriste priliku.
Za tvrtke koje danas razvijaju mogućnosti QR plaćanja, istražite rješenja QR koda dostupna u svim industrijama kako biste pronašli pravi pristup za svoj sektor.
Često postavljana pitanja
Tržišta u nastajanju imaju manje postojeće infrastrukture za plaćanje karticama, veći udio nebankariziranog stanovništva i niže troškove pametnih telefona u odnosu na troškove POS terminala. QR kodovi uklanjaju potrebu za skupim hardverom, omogućujući bilo kojem trgovcu s ispisanim kodom ili pametnim telefonom da prihvaća digitalna plaćanja. Vladine inicijative za bezgotovinsko plaćanje i interoperabilni nacionalni QR standardi također su ubrzali prihvaćanje na načine koji nemaju izravan ekvivalent na većini razvijenih tržišta.
Središnje banke u mnogim gospodarstvima u nastajanju preuzele su izravnu ulogu u razvoju i propisivanju interoperabilnih nacionalnih QR shema – primjeri uključuju BharatQR u Indiji, QRIS u Indoneziji, LankaQR u Šri Lanki i Pix u Brazilu. Ove sheme koriste EMVCo standarde kako bi osigurale da jedan QR kod može prihvaćati plaćanja od više pružatelja, smanjujući fragmentaciju i podržavajući usvajanje među malim trgovcima i potrošačima s niskim primanjima. Ovo je infrastrukturno ulaganje vođeno politikom, a ne samo tržišni ishod.
Najčešći rizici su fizička manipulacija QR kodom (gdje prevaranti zamjenjuju legitimni kod lažnim koji preusmjerava plaćanja na njihov vlastiti račun) i phishing napadi koji oponašaju legitimne stranice za plaćanje. Korištenje dinamičkih QR kodova – koji se mogu nadzirati zbog neobične aktivnosti skeniranja i deaktivirati ako su kompromitirani – značajno smanjuje te rizike u usporedbi sa statičkim kodovima. Za potpunu analizu prijetnji i strategija ublažavanja, pogledajte vodič o rizicima QR kodova u plaćanjima.