Apakah Anda mencoba menilai ke mana arah pembayaran kode QR di pasar berkembang? Jawabannya membentuk strategi investasi, keputusan produk, dan waktu masuk pasar. Artikel ini menguraikan pendorong adopsi, kerangka peraturan, dan perkiraan pertumbuhan yang Anda perlukan untuk memahami ruang yang bergerak cepat ini.
Mengapa Negara Berkembang Memimpin Adopsi Pembayaran QR
Pembayaran kode QR telah tumbuh lebih cepat di pasar berkembang dibandingkan di negara maju – dan alasannya bersifat struktural, bukan kebetulan.
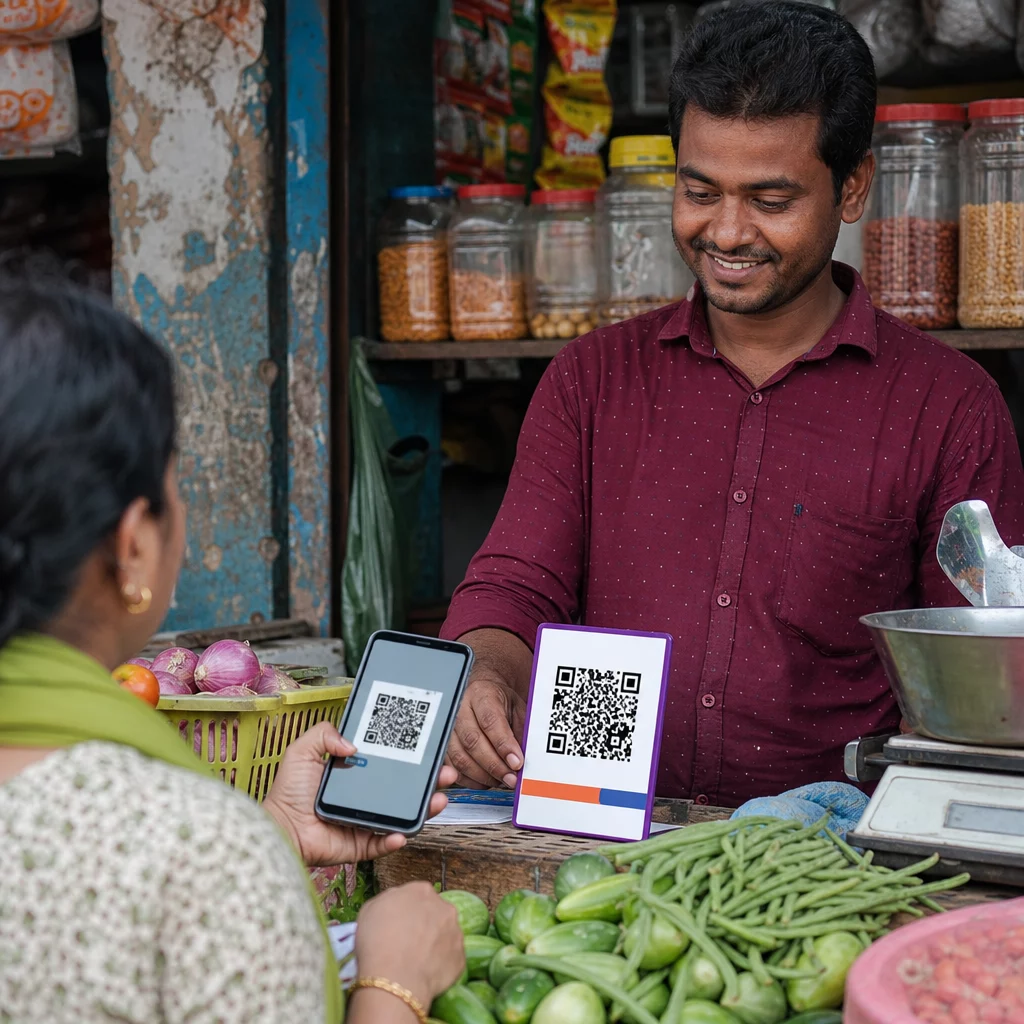
Di banyak negara berkembang, infrastruktur perbankan tradisional masih tipis. Terminal titik penjualan mahal, jaringan kartu memiliki jangkauan terbatas, dan sebagian besar populasi masih belum memiliki rekening bank. Kode QR menyelesaikan beberapa masalah ini sekaligus. Pedagang hanya memerlukan kode tercetak atau layar ponsel cerdas untuk menerima pembayaran digital – tanpa pembaca kartu, tanpa perangkat keras mahal, tanpa proses orientasi yang rumit.
Pembayaran kode QR dipandang sebagai alat utama untuk inklusi keuangan di negara berkembang justru karena memungkinkan pedagang kecil dan mikro untuk menerima pembayaran digital dengan infrastruktur minimal, sekaligus menghubungkan populasi yang tidak memiliki rekening bank ke layanan keuangan formal melalui dompet seluler. Anda dapat melihat bagaimana hal ini diterapkan dalam praktik melalui Solusi kode QR tersedia untuk bank dan lembaga keuangan.
Tiongkok menawarkan bukti konsep yang paling jelas. Penelitian menggambarkan “adopsi besar-besaran” kode QR oleh pedagang dan konsumen dalam transaksi sehari-hari, didorong oleh ponsel cerdas yang terjangkau, jangkauan internet seluler yang lebih luas, dan ekosistem digital yang mendukung. Model ini sejak itu telah direplikasi dan diadaptasi di seluruh Asia Selatan dan Tenggara, Amerika Latin, dan Afrika Sub-Sahara.
Pendorong Utama Adopsi Pembayaran QR
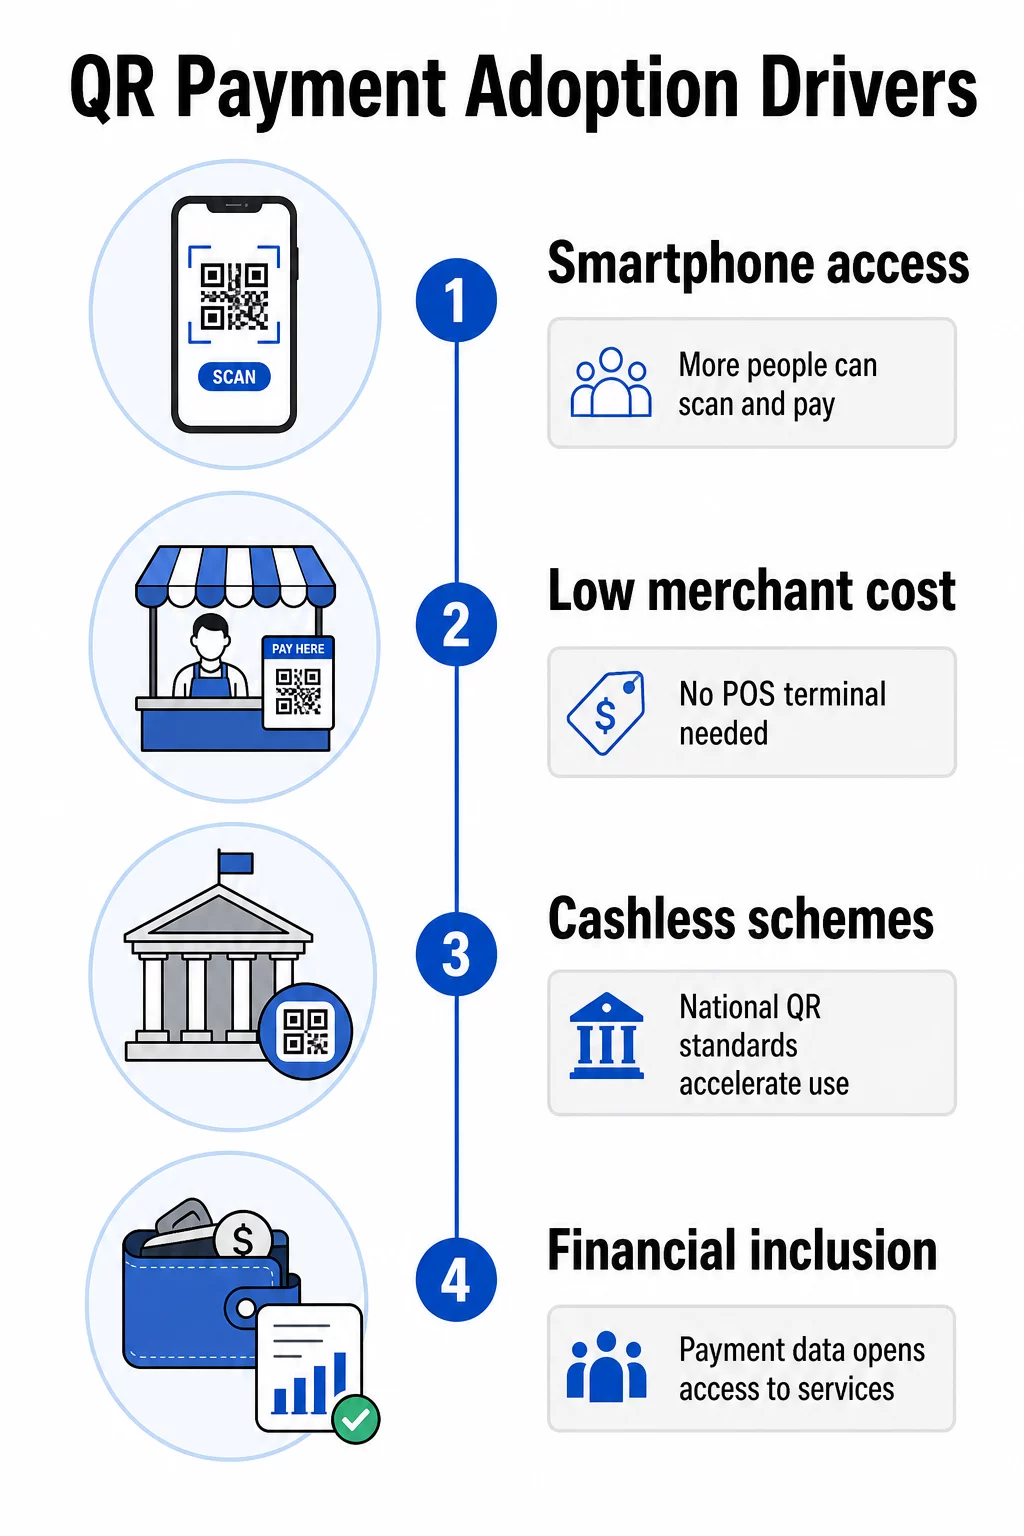
Beberapa kekuatan berbeda mempercepat adopsi pembayaran QR di seluruh pasar berkembang. Ini tidak beroperasi secara terpisah – mereka saling memperkuat.
Penetrasi ponsel cerdas dan kemudahan penggunaan
Seiring dengan turunnya biaya ponsel cerdas, semakin banyak konsumen di negara berpenghasilan rendah dan menengah membawa perangkat yang mampu memindai kode QR tanpa aplikasi khusus. Ketika pembayaran tidak memerlukan lebih dari membuka aplikasi kamera, gesekan yang biasanya memperlambat adopsi teknologi pembayaran akan hilang.
Biaya pedagang yang lebih rendah
Dibandingkan dengan terminal POS tradisional, penerimaan berbasis QR memiliki biaya masuk yang jauh lebih rendah. Bagi pedagang kecil yang beroperasi dengan margin tipis – pedagang kaki lima, kios pasar, toko kecil – perbedaan biaya ini sangat menentukan. kode QR untuk pembayaran memungkinkan setiap pedagang untuk membuat dan menampilkan kode pembayaran yang berfungsi dalam hitungan menit, tanpa peralatan khusus.
Inisiatif tanpa uang tunai yang didukung pemerintah
Pemerintah nasional dan bank sentral di beberapa negara berkembang telah secara aktif mempromosikan pembayaran QR sebagai bagian dari agenda kebijakan tanpa uang tunai yang lebih luas. BharatQR India, QRIS Indonesia, LankaQR Sri Lanka, Bangla QR Bangladesh, GhQR Ghana, CoDi Meksiko, dan Pix Brasil semuanya adalah contoh sistem yang didukung negara yang dirancang untuk mempercepat adopsi dalam skala besar – terutama di kalangan pedagang sektor informal dan konsumen berpenghasilan rendah.
Inklusi keuangan sebagai tujuan kebijakan
Selain kenyamanan, pembayaran QR menciptakan sesuatu yang berharga seiring waktu: riwayat transaksi. Bagi individu dan pedagang yang sebelumnya tidak memiliki rekening bank, jejak data ini pada akhirnya dapat membuka akses ke kredit, asuransi, dan layanan keuangan formal lainnya. Seperti yang dicatat CGAP, peluang pembayaran digital yang mudah dan tersebar luas “dapat membawa perubahan perilaku yang langgeng dan mendalam di kalangan pelanggan dan pedagang berpenghasilan rendah, menjadikan pembayaran formal sebagai bagian dari kehidupan sehari-hari mereka.”
Pertumbuhan dompet seluler dan ekosistem digital
Munculnya dompet seluler – Alipay dan WeChat Pay di Tiongkok, Paytm di India, GoPay dan OVO di Indonesia, turunan M-Pesa di seluruh Afrika – telah menciptakan basis pengguna siap pakai untuk pembayaran QR. Memahami bagaimana Integrasi kode QR Alipay dan WeChat Pay bekerja dalam praktik memberi Anda titik referensi yang berguna tentang bagaimana ekosistem pembayaran QR yang matang berfungsi.
Pengaruh sosial dan kepercayaan
Penelitian tentang adopsi pembayaran QR di Kamboja mengidentifikasi kepercayaan, kualitas layanan, pengaruh sosial, dan risiko yang dirasakan sebagai pendorong tingkat pengguna yang signifikan. Di pasar di mana uang tunai tetap dominan secara budaya, adopsi rekan yang terlihat dan kredibilitas institusional memiliki bobot lebih besar daripada di pasar di mana pembayaran digital sudah menjadi norma.
Ukuran Pasar dan Proyeksi Pertumbuhan
Angka-angka di balik pertumbuhan pembayaran QR cukup besar untuk menuntut perhatian serius dari investor dan ahli strategi.
- Pasar pembayaran kode QR global diperkirakan sekitar USD 12,5 miliar pada tahun 2024 dan diproyeksikan mencapai USD 61,7 miliar pada tahun 2033, mewakili tingkat pertumbuhan tahunan gabungan sekitar 20%.
- Proyeksi terpisah memperkirakan bahwa total pengeluaran pembayaran kode QR akan meningkat dari USD 5,4 triliun pada tahun 2025 menjadi USD 8 triliun pada tahun 2029 – peningkatan 48% selama empat tahun.
- Proyeksi sebelumnya memperkirakan pertumbuhan dari USD 8,07 miliar pada tahun 2020 menjadi USD 35,07 miliar pada tahun 2030 dengan CAGR 16,1%.
Asia-Pasifik, yang mencakup banyak ekonomi berkembang terbesar di dunia, diperkirakan akan memegang pangsa terbesar pertumbuhan global sepanjang periode perkiraan. Tiongkok, India, dan negara-negara Asia Tenggara adalah kontributor utama, didukung oleh ekspansi dompet seluler yang didorong pasar dan inisiatif tanpa uang tunai pemerintah yang disengaja.
Meskipun angka-angka ini bersifat global daripada spesifik pasar berkembang, pendorong utamanya terkonsentrasi di negara-negara berkembang. Pertumbuhan di pasar-pasar matang seperti Amerika Serikat relatif lebih lambat. Seiring dengan semakin banyaknya pedagang yang mengadopsi opsi pembayaran kode QR untuk membuat transaksi lebih cepat, lebih aman, dan lebih mudah diakses, konsentrasi tersebut kemungkinan akan semakin dalam.
Lanskap Regulasi: Standar, Interoperabilitas, dan Pengawasan
Regulasi di bidang ini bukanlah penghalang melainkan sebuah arsitektur. Bagaimana bank sentral dan pemerintah menyusun skema pembayaran QR membentuk siapa yang dapat berpartisipasi, bagaimana biaya didistribusikan, dan seberapa cepat adopsi dapat ditingkatkan.
Standar QR nasional dan interoperabilitas
Perkembangan regulasi paling signifikan di negara-negara berkembang adalah proliferasi standar QR nasional yang dapat dioperasikan. Skema-skema ini – yang dikembangkan dan seringkali dimiliki oleh bank sentral atau otoritas pembayaran nasional – menggunakan standar EMVCo untuk memastikan bahwa satu kode QR dapat menerima pembayaran dari berbagai penyedia. Hal ini sangat penting untuk adopsi pedagang: pedagang kecil yang menerima satu skema QR secara efektif menerima semua dompet dan bank yang berpartisipasi.
| Negara | Skema | Operator |
|---|---|---|
| India | BharatQR | Reserve Bank of India / NPCI |
| Indonesia | QRIS | Bank Indonesia |
| Sri Lanka | LankaQR | Bank Sentral Sri Lanka |
| Bangladesh | Bangla QR | Bank Bangladesh |
| Ghana | GhQR | Sistem Pembayaran dan Penyelesaian Antarbank Ghana |
| Meksiko | CoDi | Banco de México |
| Brasil | Pix | Banco Central do Brasil |
| Kirgistan | ELQR | Sistem Pembayaran Nasional |
LankaQR, yang diperkenalkan pada tahun 2018, secara eksplisit diwajibkan untuk mematuhi standar EMV global – sebuah pilihan desain yang memungkinkan bank atau penyedia pembayaran mana pun untuk menerima pembayaran melalui kode terpadu, tanpa keterikatan kepemilikan.
Interoperabilitas lintas batas
Sistem Pembayaran Kode QR Terintegrasi ASEAN menghubungkan skema QR nasional di seluruh negara peserta di bawah Kerangka Transaksi Mata Uang Lokal ASEAN. Inisiatif kebijakan ini mendukung pembayaran QR lintas batas dalam mata uang lokal, mengurangi ketergantungan pada perantara mata uang asing untuk transaksi regional. Bagi bisnis dan investor dengan fokus regional daripada fokus satu negara, integrasi ini secara signifikan memperluas pasar yang dapat dijangkau.
Perlindungan konsumen dan privasi
OECD merekomendasikan agar inisiatif literasi keuangan digital berjalan seiring dengan kerangka perlindungan konsumen keuangan. Dalam praktiknya, regulasi seputar pembayaran QR tidak hanya harus mewajibkan standar keamanan teknis tetapi juga memastikan konsumen memiliki akses ke informasi transparan dan mekanisme yang efektif untuk melaporkan penipuan. Bagi bisnis yang beroperasi di berbagai yurisdiksi, memahami bagaimana Undang-undang privasi kode QR dan peraturan utama berlaku untuk data pembayaran adalah pertimbangan kepatuhan yang penting.
Hal ini semakin relevan karena pertumbuhan pembayaran QR telah menghasilkan pola penipuan baru di beberapa negara. Kode QR pedagang statis sangat rentan terhadap serangan penggantian fisik – di mana penipu menempatkan kode palsu di atas kode yang sah. Panduan tentang risiko kode QR dalam pembayaran dan cara menguranginya mencakup vektor ancaman utama yang dihadapi bisnis.
Batasan data regulasi yang tersedia
Sumber publik memberikan deskripsi tingkat tinggi tentang peran bank sentral dan standar EMV, tetapi ketentuan undang-undang yang terperinci, per negara, yang secara khusus mengatur pembayaran kode QR tidak didokumentasikan dengan baik. Investor dan ahli strategi yang melakukan uji tuntas di pasar tertentu perlu melengkapi kerangka kerja ini dengan analisis hukum lokal.
Inklusi Keuangan: Kasus Strategis Jangka Panjang
Bagi investor dan ahli strategi yang berfokus pada pembangunan, dimensi inklusi keuangan dari pembayaran QR bisa dibilang merupakan tren jangka panjang yang paling penting.
Kode QR menciptakan titik masuk berbiaya rendah ke ekonomi digital formal bagi dua kelompok yang secara historis telah dikecualikan: pedagang kecil dan konsumen berpenghasilan rendah. Seiring dengan meluasnya adopsi QR di segmen-segmen ini, ia menghasilkan riwayat transaksi yang dapat berfungsi sebagai data kredit alternatif. Seiring waktu, jejak data ini menciptakan jalur menuju kredit, asuransi, dan layanan keuangan lainnya – produk-produk yang mewakili pasar yang dapat dijangkau secara substansial.
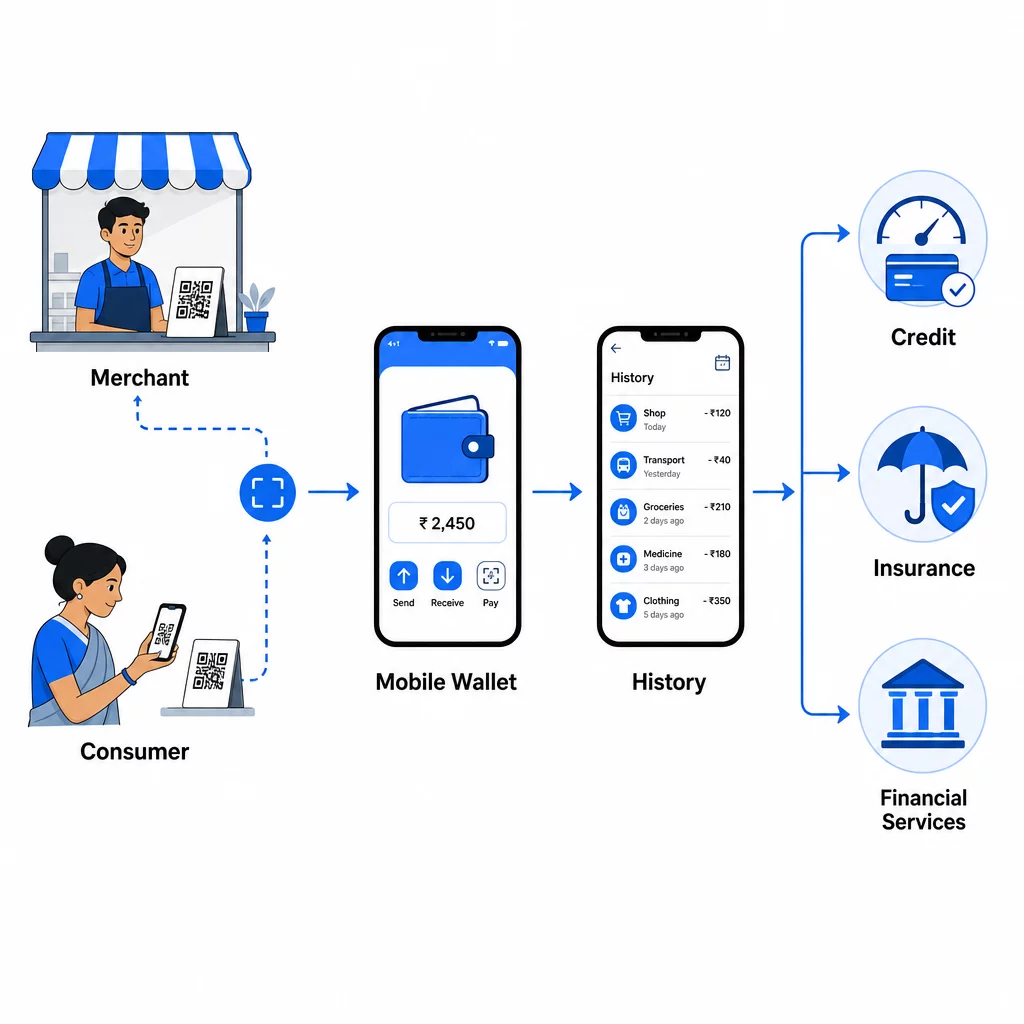
CGAP membingkai ini dengan jelas: kode QR adalah “cara yang menjanjikan untuk mendigitalkan pembayaran pada pedagang berpenghasilan rendah dan membuat pelanggan beralih ke digital,” dan riwayat transaksi yang mereka hasilkan “dapat membawa akses ke kredit dan layanan keuangan formal lainnya, menciptakan gerbang menuju inklusi keuangan.”
Pengalaman dari Asia Timur memperkuat poin ini. Ketika pembayaran seluler berbasis QR menggantikan uang tunai, bank dapat mengurangi biaya yang terkait dengan layanan tunai – membebaskan modal untuk pinjaman dan aktivitas penambah nilai lainnya. Kasus inklusi keuangan ini tidak murni teoretis; ini didukung oleh perubahan perilaku yang dapat diamati dalam skala besar.
Risiko dan Hambatan yang Perlu Diperhatikan
Kasus pertumbuhan ini kuat, tetapi tidak ada analisis pasar yang jujur yang mengabaikan tantangan.
Penipuan dan kerentanan keamanan
Kode QR statis dapat dirusak secara fisik, dan ketidakmampuan sebagian besar pengguna untuk memverifikasi tujuan kode sebelum memindai menciptakan risiko penipuan yang berkelanjutan. Seiring dengan meningkatnya adopsi, pola penipuan cenderung meningkat bersamanya. keamanan dan kecepatan pembayaran kode QR adalah nyata, tetapi bergantung pada pilihan implementasi – khususnya penggunaan kode dinamis daripada kode statis – bukan hanya pada teknologinya.
Kesenjangan kepercayaan dan literasi digital
Penelitian dari Kamboja dan konteks pasar berkembang lainnya secara konsisten mengidentifikasi kepercayaan sebagai hambatan utama adopsi. Di mana konsumen kurang percaya pada sistem digital – atau di mana pengalaman penipuan sebelumnya telah merusak kepercayaan – adopsi terhenti terlepas dari kualitas infrastruktur. Inisiatif literasi digital yang didukung pemerintah adalah bagian dari respons kebijakan, tetapi kemajuannya tidak merata.
Risiko fragmentasi
Meskipun standar nasional yang dapat dioperasikan mengurangi fragmentasi di dalam negara, interoperabilitas lintas batas masih belum lengkap. Bisnis yang beroperasi di berbagai pasar berkembang menghadapi tantangan praktis dalam menavigasi skema, standar, dan lingkungan peraturan yang berbeda. Upaya integrasi ASEAN adalah langkah maju yang berarti, tetapi mencakup sejumlah negara terbatas.
Ketergantungan infrastruktur
Pembayaran QR memerlukan konektivitas internet seluler yang andal. Di daerah pedesaan dan zona perkotaan berpenghasilan rendah – tepatnya populasi yang paling relevan dengan tujuan inklusi keuangan – konektivitas bisa tidak konsisten. Kendala ini membatasi seberapa cepat adopsi QR dapat mencapai segmen yang paling kurang terlayani.
Apa Artinya Ini bagi Bisnis yang Beroperasi di Pasar Ini
Bagi perusahaan yang sudah menerima atau berencana menerima pembayaran kode QR di seluruh negara berkembang, beberapa pertimbangan praktis muncul dari analisis ini.
- Rancang penerimaan pembayaran berdasarkan skema lokal yang dominan. Penerimaan QRIS oleh pedagang di Indonesia atau QR yang terhubung dengan UPI di India menjangkau basis pelanggan yang jauh lebih luas daripada hanya menerima satu dompet proprietary. Standar interoperable ada justru untuk menghilangkan jenis penguncian tersebut.
- Gunakan kode QR dinamis daripada yang statis. Kode dinamis memungkinkan Anda memperbarui tujuan pembayaran, memantau aktivitas pemindaian untuk anomali, dan menonaktifkan kode jika terdeteksi penipuan – semuanya tanpa mencetak ulang. Bagi bisnis yang mengelola pembayaran di berbagai lokasi, kontrol terpusat ini sangat signifikan secara operasional. The panduan kode QR untuk dompet seluler menjelaskan perbedaan praktis antara pendekatan dinamis dan statis dalam konteks pembayaran.
- Perlakukan analitik sebagai fungsi inti, bukan sekadar pelengkap. Memahami kapan dan di mana kode dipindai – dan menandai pola yang tidak biasa – sama relevannya dengan pencegahan penipuan seperti halnya dengan optimisasi pemasaran. Bisnis yang menggunakan kode QR untuk pembayaran antar-rekan secara efektif cenderung memantau data pemindaian secara aktif daripada reaktif.
- Bangun untuk masa depan yang interoperable. Integrasi pembayaran QR lintas batas semakin berkembang. Bisnis yang berinvestasi sekarang dalam infrastruktur penerimaan yang fleksibel dan agnostik skema lebih baik posisinya untuk berkembang seiring matangnya kerangka kerja regional seperti sistem ASEAN.
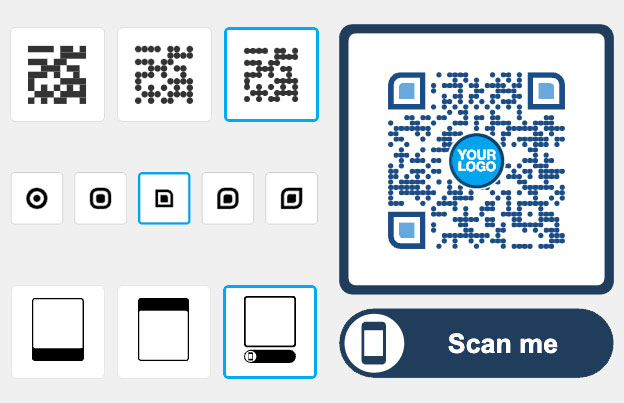
Mulai Menerima Pembayaran QR Tanpa Kerumitan Perlu membuat kode QR pembayaran yang berfungsi di seluruh lokasi bisnis Anda? Gunakan the Pembuat Kode QR Pageloot untuk membangun kode dinamis yang dapat dilacak – atau Generator QR Code PayPal untuk menautkan langsung ke akun pembayaran Anda tanpa memerlukan perangkat keras.
Trajektori Jelas, Detailnya Masih Ditulis
Pembayaran kode QR di negara berkembang bukanlah tren spekulatif – melainkan realitas infrastruktur yang didukung oleh mandat bank sentral, adopsi yang terbukti dalam skala besar, dan tingkat pertumbuhan yang melampaui sebagian besar segmen industri pembayaran. Pasar diproyeksikan tumbuh sekitar 20% setiap tahun hingga tahun 2033, dengan Asia-Pasifik memimpin dan Amerika Latin, Afrika, serta Asia Selatan berkontribusi secara signifikan.
Pertanyaan strategis bagi investor dan pemimpin bisnis bukanlah apakah pembayaran QR akan mendominasi perdagangan digital di negara berkembang, melainkan seberapa cepat tata kelola penipuan, interoperabilitas lintas batas, dan literasi digital akan matang untuk mendukung dominasi tersebut. Mereka yang memahami arsitektur regulasi – dan memposisikan diri mereka dalam standar nasional yang dapat dioperasikan yang secara aktif dipromosikan oleh bank sentral – berada di posisi terbaik untuk menangkap peluang tersebut.
Untuk bisnis yang membangun kapabilitas pembayaran QR hari ini, jelajahi solusi kode QR yang tersedia di berbagai industri untuk menemukan pendekatan yang tepat untuk sektor Anda.
Pertanyaan yang sering diajukan
Pasar berkembang memiliki infrastruktur pembayaran kartu yang kurang, proporsi populasi yang tidak memiliki rekening bank lebih tinggi, dan biaya smartphone yang lebih rendah dibandingkan dengan biaya terminal POS. Kode QR menghilangkan kebutuhan akan perangkat keras yang mahal, memungkinkan pedagang mana pun dengan kode tercetak atau smartphone untuk menerima pembayaran digital. Inisiatif tanpa uang tunai yang didukung pemerintah dan standar QR nasional yang dapat dioperasikan juga telah mempercepat adopsi dengan cara yang tidak memiliki padanan langsung di sebagian besar pasar maju.
Bank sentral di banyak negara berkembang telah mengambil peran langsung dalam mengembangkan dan mewajibkan skema QR nasional yang interoperabel – contohnya termasuk BharatQR di India, QRIS di Indonesia, LankaQR di Sri Lanka, dan Pix di Brasil. Skema-skema ini menggunakan standar EMVCo untuk memastikan bahwa satu kode QR dapat menerima pembayaran dari berbagai penyedia, mengurangi fragmentasi dan mendukung adopsi di kalangan pedagang kecil dan konsumen berpenghasilan rendah. Ini adalah investasi infrastruktur yang didorong oleh kebijakan, bukan sekadar hasil pasar.
Risiko paling umum adalah perusakan kode QR fisik (di mana penipu mengganti kode yang sah dengan yang palsu yang mengarahkan pembayaran ke akun mereka sendiri) dan serangan phishing yang meniru halaman pembayaran yang sah. Menggunakan kode QR dinamis – yang dapat dipantau untuk aktivitas pemindaian yang tidak biasa dan dinonaktifkan jika disusupi – secara signifikan mengurangi risiko ini dibandingkan dengan kode statis. Untuk rincian lengkap ancaman dan strategi mitigasi, lihat panduan tentang risiko kode QR dalam pembayaran.