Ви намагаєтеся оцінити, куди прямують платежі за QR-кодом на ринках, що розвиваються? Відповідь формує інвестиційну стратегію, продуктові рішення та терміни виходу на ринок. Ця стаття розглядає рушійні сили впровадження, нормативно-правові рамки та прогнози зростання, які вам потрібні, щоб розібратися в цьому швидкозмінному просторі.
Чому економіки, що розвиваються, лідирують у впровадженні QR-платежів
Платежі за QR-кодом зростали швидше на ринках, що розвиваються, ніж на розвинених – і причини цього структурні, а не випадкові.
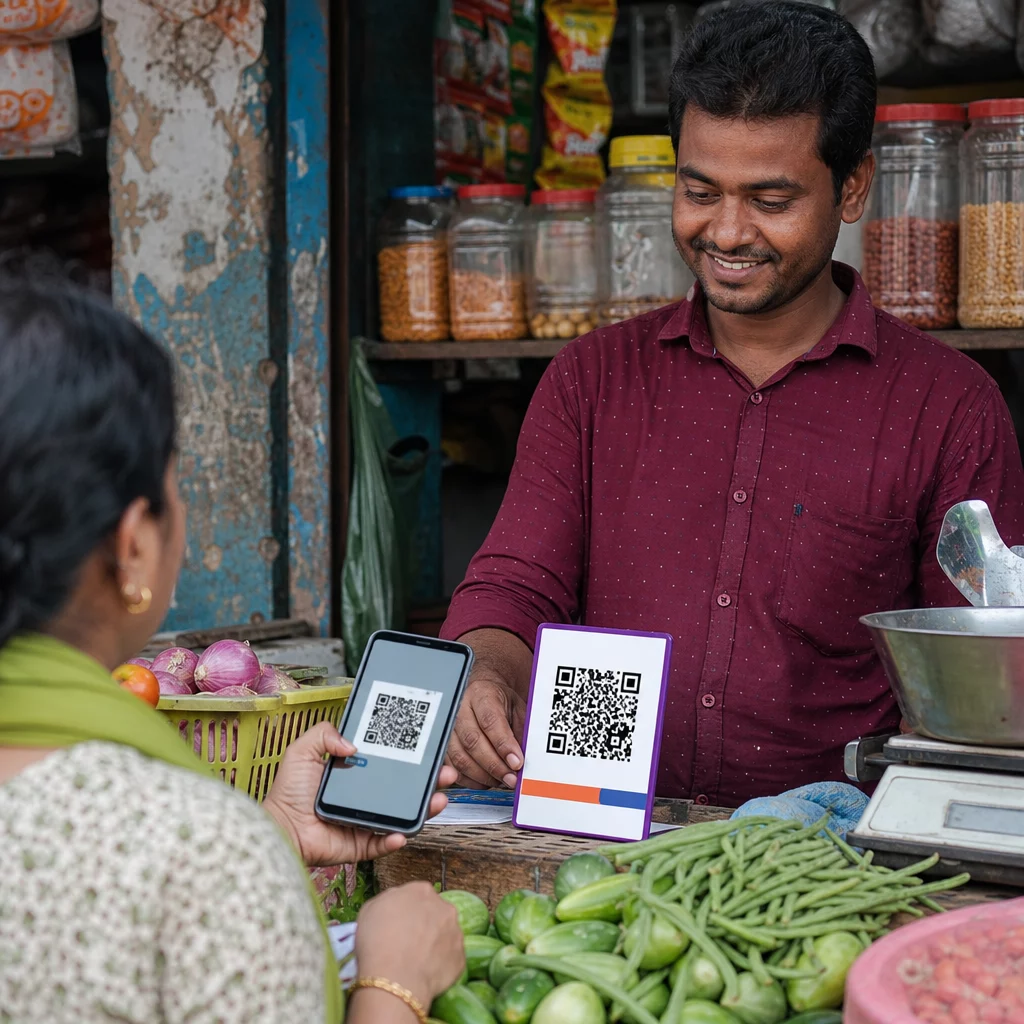
У багатьох економіках, що розвиваються, традиційна банківська інфраструктура є слабкою. Термінали торгових точок дорогі, карткові мережі мають обмежений охоплення, а значна частина населення залишається без банківських послуг. QR-коди вирішують кілька цих проблем одночасно. Продавцю потрібен лише надрукований код або екран смартфона, щоб приймати цифрові платежі – без зчитувача карток, без дорогого обладнання, без складного підключення.
Платежі за QR-кодом розглядаються як ключовий інструмент для фінансової інклюзії в економіках, що розвиваються, саме тому, що вони дозволяють малим і мікро-продавцям приймати цифрові платежі з мінімальною інфраструктурою, одночасно підключаючи населення без банківських послуг до формальних фінансових послуг через мобільні гаманці. Ви можете побачити, як це працює на практиці, через QR-рішення, доступні для банків та фінансових установ.
Китай пропонує найчіткіше підтвердження концепції. Дослідження описують “масове впровадження” QR-кодів продавцями та споживачами в повсякденних транзакціях, що зумовлено доступними смартфонами, ширшим покриттям мобільного інтернету та сприятливою цифровою екосистемою. З того часу ця модель була відтворена та адаптована в Південній та Південно-Східній Азії, Латинській Америці та Субсахарській Африці.
Ключові рушійні сили впровадження QR-платежів
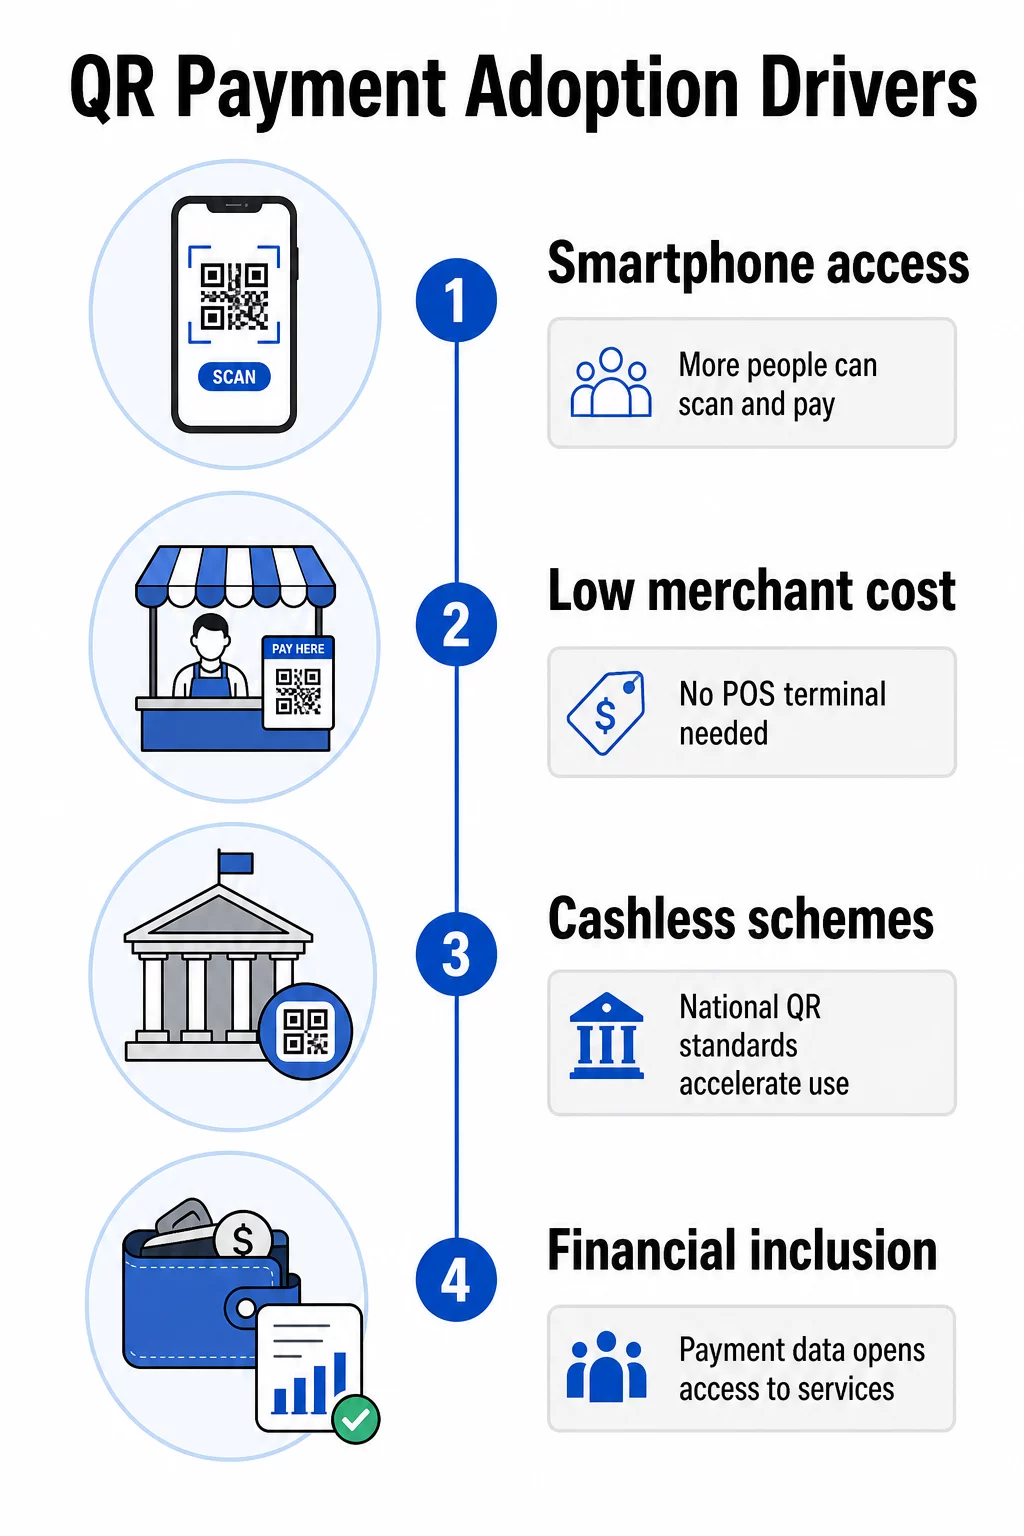
Кілька різних сил прискорюють впровадження QR-платежів на ринках, що розвиваються. Вони не діють ізольовано – вони підсилюють одна одну.
Проникнення смартфонів та простота використання
Зі зниженням вартості смартфонів все більше споживачів у країнах з низьким і середнім рівнем доходу мають пристрої, здатні сканувати QR-коди без спеціального додатка. Коли для оплати потрібно лише відкрити додаток камери, тертя, яке зазвичай уповільнює впровадження платіжних технологій, зникає.
Нижчі витрати для продавців
Порівняно з традиційними POS-терміналами, прийом платежів на основі QR-кодів має значно нижчу вартість входу. Для дрібних торговців, що працюють з невеликою маржею – вуличних продавців, ринкових кіосків, невеликих магазинів – ця різниця у вартості є вирішальною. QR-коди для платежів дають можливість будь-якому продавцю створити та відобразити робочий платіжний код за лічені хвилини, без спеціалізованого обладнання.
Державні ініціативи щодо безготівкових розрахунків
Національні уряди та центральні банки в кількох економіках, що розвиваються, активно просувають QR-платежі як частину ширших програм безготівкової політики. BharatQR в Індії, QRIS в Індонезії, LankaQR у Шрі-Ланці, Bangla QR у Бангладеш, GhQR у Гані, CoDi в Мексиці та Pix у Бразилії – усі є прикладами підтримуваних державою систем, розроблених для прискорення широкомасштабного впровадження – особливо серед торговців неформального сектору та споживачів з низьким рівнем доходу.
Фінансова інклюзія як політична мета
Окрім зручності, QR-платежі з часом створюють щось цінне: історію транзакцій. Для осіб та продавців, які раніше не мали банківських рахунків, цей слід даних може згодом відкрити доступ до кредитів, страхування та інших офіційних фінансових послуг. Як зазначає CGAP, легкі та широкодоступні можливості цифрових платежів “можуть призвести до тривалих і глибоких змін у поведінці серед клієнтів та продавців з низьким рівнем доходу, роблячи офіційні платежі частиною їхнього повсякденного життя”.”
Зростання мобільних гаманців та цифрові екосистеми
Зростання мобільних гаманців – Alipay та WeChat Pay у Китаї, Paytm в Індії, GoPay та OVO в Індонезії, похідні M-Pesa по всій Африці – створило готові бази користувачів для QR-платежів. Розуміння того, як інтеграція QR-кодів Alipay та WeChat Pay працює на практиці, дає корисну відправну точку для розуміння того, як функціонують зрілі екосистеми QR-платежів.
Соціальний вплив та довіра
Дослідження впровадження QR-платежів у Камбоджі визначило довіру, якість послуг, соціальний вплив та сприйнятий ризик як значні фактори на рівні користувачів. На ринках, де готівка залишається культурно домінуючою, видиме впровадження серед однолітків та інституційна довіра мають більшу вагу, ніж на ринках, де цифрові платежі вже є нормою.
Розмір ринку та прогнози зростання
Цифри, що стоять за зростанням QR-платежів, є достатньо значними, щоб вимагати серйозної уваги з боку інвесторів та стратегів.
- Світовий ринок QR-платежів оцінювався приблизно в 12,5 мільярда доларів США у 2024 році і, за прогнозами, досягне 61,7 мільярда доларів США до 2033 року, що становить сукупний річний темп зростання близько 20%.
- Окремий прогноз передбачає, що загальні витрати на QR-платежі зростуть з 5,4 трлн доларів США у 2025 році до 8 трлн доларів США у 2029 році – зростання на 48% за чотири роки.
- Раніший прогноз оцінював зростання з 8,07 млрд доларів США у 2020 році до 35,07 млрд доларів США до 2030 року із середньорічним темпом зростання (CAGR) 16,1%.
Азійсько-Тихоокеанський регіон, який містить багато найбільших економік, що розвиваються, у світі, очікується, що він займатиме найбільшу частку світового зростання протягом усього прогнозного періоду. Китай, Індія та країни Південно-Східної Азії є основними учасниками, що підтримується як розширенням мобільних гаманців, керованим ринком, так і цілеспрямованими державними ініціативами щодо безготівкових розрахунків.
Хоча ці цифри є глобальними, а не специфічними для ринків, що розвиваються, основні рушійні сили зосереджені в економіках, що розвиваються. Зростання на зрілих ринках, таких як Сполучені Штати, було порівняно повільнішим. Оскільки все більше продавців впроваджують варіанти оплати за допомогою QR-коду, щоб зробити транзакції швидшими, безпечнішими та доступнішими, ця концентрація, ймовірно, поглибиться.
Регуляторне середовище: Стандарти, сумісність та нагляд
Регулювання в цій сфері є не стільки бар'єром, скільки архітектурою. Те, як центральні банки та уряди структурують схеми QR-платежів, визначає, хто може брати участь, як розподіляються витрати, і як швидко може масштабуватися впровадження.
Національні QR-стандарти та сумісність
Найважливішим регуляторним розвитком в економіках, що розвиваються, є поширення сумісних національних QR-стандартів. Ці схеми – розроблені та часто належать центральним банкам або національним платіжним органам – використовують стандарти EMVCo, щоб гарантувати, що один QR-код може приймати платежі від кількох провайдерів. Це має величезне значення для впровадження серед продавців: малий торговець, який приймає одну QR-схему, фактично приймає всі гаманці та банки, що беруть участь.
| Країна | Схема | Оператор |
|---|---|---|
| Індія | BharatQR | Резервний банк Індії / NPCI |
| Індонезія | QRIS | Банк Індонезії |
| Шрі-Ланка | LankaQR | Центральний банк Шрі-Ланки |
| Бангладеш | Bangla QR | Бангладешський банк |
| Гана | GhQR | Міжбанківські платіжні та розрахункові системи Гани |
| Мексика | CoDi | Банк Мексики |
| Бразилія | Pix | Центральний банк Бразилії |
| Киргизстан | ELQR | Національна платіжна система |
LankaQR, запроваджений у 2018 році, має чітку вимогу відповідати глобальним стандартам EMV – це дизайнерське рішення, яке дозволяє будь-якому банку чи постачальнику платіжних послуг приймати платежі за допомогою уніфікованого коду, без прив'язки до пропрієтарних систем.
Транскордонна сумісність
Інтегрована платіжна система QR-кодів АСЕАН пов'язує національні QR-схеми в країнах-учасницях у рамках Механізму транзакцій у місцевій валюті АСЕАН. Ця політична ініціатива підтримує транскордонні QR-платежі в місцевих валютах, зменшуючи залежність від посередників у іноземній валюті для регіональних транзакцій. Для підприємств та інвесторів, які орієнтуються на регіон, а не на одну країну, ця інтеграція значно розширює цільовий ринок.
Захист споживачів та конфіденційність
ОЕСР рекомендує, щоб ініціативи з цифрової фінансової грамотності здійснювалися паралельно з рамковими програмами захисту фінансових споживачів. На практиці, регулювання щодо QR-платежів повинно не лише вимагати технічних стандартів безпеки, але й забезпечувати споживачам доступ до прозорої інформації та ефективних механізмів для повідомлення про шахрайство. Для підприємств, що працюють у кількох юрисдикціях, розуміння того, як Закони про конфіденційність QR-кодів та ключові нормативні акти застосовуються до платіжних даних, є важливим аспектом дотримання вимог.
Це стає все більш актуальним, оскільки зростання QR-платежів призвело до появи нових схем шахрайства в деяких країнах. Статичні QR-коди продавців особливо вразливі до атак фізичної заміни – коли шахрай розміщує фальшивий код поверх справжнього. Посібник щодо ризиків QR-кодів у платежах та способів їх пом'якшення охоплює основні вектори загроз, з якими стикаються підприємства.
Обмеження доступних регуляторних даних
Публічні джерела надають загальні описи ролей центральних банків та стандартів EMV, але детальні, по країнах, законодавчі положення, що конкретно регулюють платежі за QR-кодами, недостатньо задокументовані. Інвесторам та стратегам, які проводять належну перевірку на конкретних ринках, потрібно буде доповнити ці рамкові положення місцевим правовим аналізом.
Фінансова інклюзія: Довгостроковий стратегічний кейс
Для інвесторів та стратегів, орієнтованих на розвиток, вимір фінансової інклюзії QR-платежів є, мабуть, найважливішою довгостроковою тенденцією.
QR-коди створюють недорогу точку входу в офіційну цифрову економіку для двох груп, які історично були виключені: малих торговців та споживачів з низьким рівнем доходу. У міру поширення впровадження QR-кодів у цих сегментах, вони генерують історії транзакцій, які можуть слугувати альтернативними кредитними даними. З часом цей слід даних створює шляхи до кредитів, страхування та інших фінансових послуг – продуктів, які самі по собі представляють значні цільові ринки.
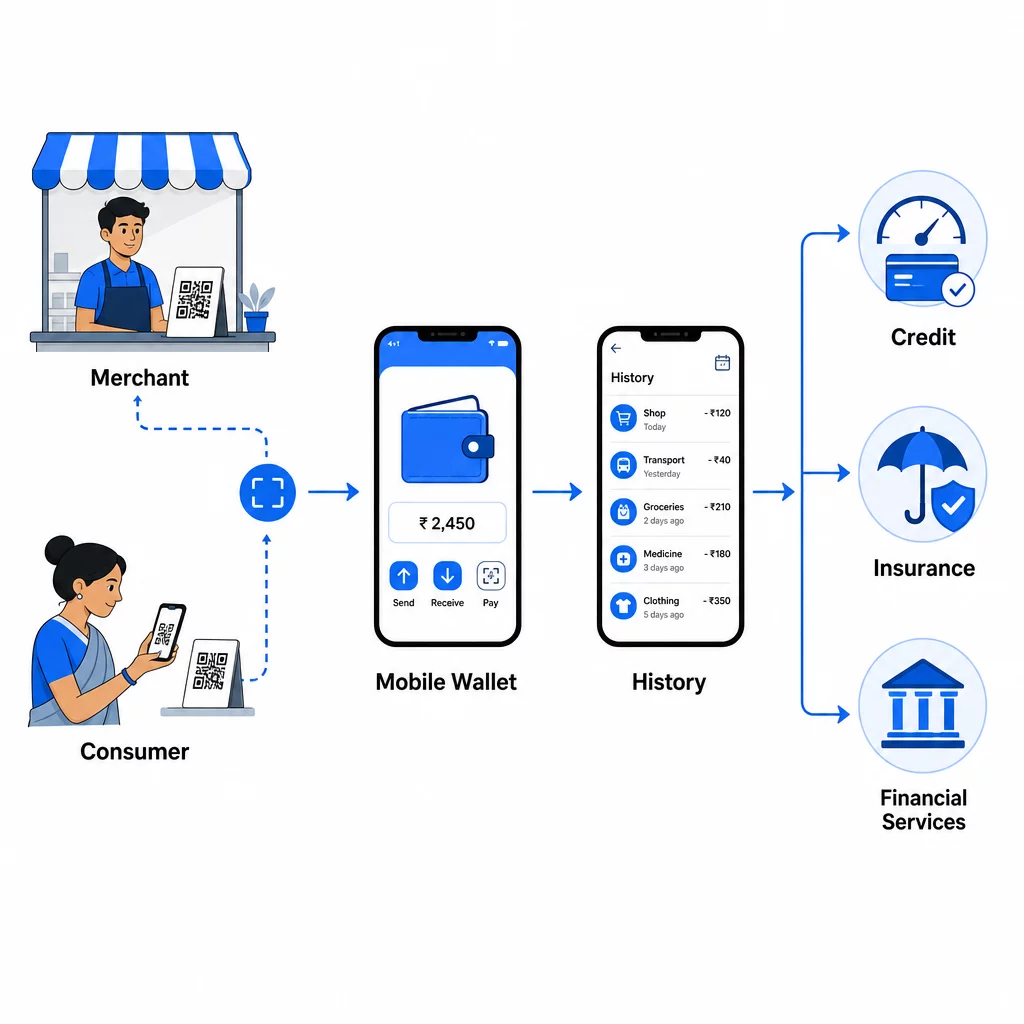
CGAP чітко формулює це: QR-коди є “перспективним способом оцифрування платежів у торговців з низьким рівнем доходу та залучення клієнтів до цифрових технологій”, а історії транзакцій, які вони генерують, “можуть забезпечити доступ до кредитів та інших офіційних фінансових послуг, створюючи шлях до фінансової інклюзії”.”
Досвід Східної Азії підтверджує цю думку. Оскільки мобільні платежі на основі QR-кодів замінюють готівку, банки можуть зменшити витрати, пов'язані з готівковими послугами, – вивільняючи капітал для кредитування та інших видів діяльності, що створюють додану вартість. Випадок фінансової інклюзії не є суто теоретичним; він підкріплений спостережуваними змінами поведінки у великих масштабах.
Ризики та перешкоди, на які варто звернути увагу
Аргументи на користь зростання сильні, але жоден чесний аналіз ринку не ігнорує зустрічні вітри.
Шахрайство та вразливості безпеки
Статичні QR-коди можуть бути фізично змінені, а нездатність більшості користувачів перевірити призначення коду перед скануванням створює постійний ризик шахрайства. У міру зростання впровадження, схеми шахрайства, як правило, зростають разом з ним. переваги QR-платежів у безпеці та швидкості є реальними, але вони залежать від вибору реалізації – зокрема, використання динамічних кодів замість статичних – а не лише від самої технології.
Прогалини у довірі та цифровій грамотності
Дослідження з Камбоджі та інших контекстів ринків, що розвиваються, послідовно визначають довіру як основний бар'єр для впровадження. Там, де споживачі не довіряють цифровим системам – або де попередній досвід шахрайства підірвав довіру – впровадження зупиняється незалежно від якості інфраструктури. Ініціативи з цифрової грамотності, підтримувані урядом, є частиною політичної відповіді, але прогрес нерівномірний.
Ризики фрагментації
Хоча сумісні національні стандарти зменшують фрагментацію всередині країн, транскордонна сумісність залишається неповною. Підприємства, що працюють на кількох ринках, що розвиваються, стикаються з практичною проблемою навігації в різних схемах, стандартах та регуляторних середовищах. Зусилля з інтеграції АСЕАН є значним кроком вперед, але вони охоплюють обмежений набір країн.
Залежність від інфраструктури
QR-платежі вимагають надійного мобільного інтернет-з'єднання. У сільських районах та міських зонах з низьким рівнем доходу – саме тих групах населення, які найбільш актуальні для цілей фінансової інклюзії – зв'язок може бути нестабільним. Це обмеження впливає на швидкість впровадження QR-кодів у найбільш незабезпечених сегментах.
Що це означає для бізнесу, що працює на цих ринках
Для компаній, які вже приймають або планують приймати платежі за QR-кодом в країнах з економікою, що розвивається, з цього аналізу випливає кілька практичних міркувань.
- Розробіть систему прийому платежів навколо домінуючої місцевої схеми. Прийом QRIS в Індонезії або QR-кодів, пов'язаних з UPI в Індії, охоплює значно ширшу клієнтську базу, ніж прийом лише одного власного гаманця. Взаємодіючі стандарти існують саме для того, щоб усунути таку прив'язку.
- Використовуйте динамічні QR-коди замість статичних. Динамічні коди дозволяють оновлювати місця призначення платежів, відстежувати активність сканування на наявність аномалій та деактивувати коди у разі виявлення шахрайства – все це без повторного друку. Для підприємств, що керують платежами в кількох місцях, цей централізований контроль є операційно значущим. The посібник з QR-кодів для мобільних гаманців пояснює практичні відмінності між динамічним та статичним підходами в контексті платежів.
- Розглядайте аналітику як основну функцію, а не як щось другорядне. Розуміння того, коли і де скануються коди – та виявлення незвичайних закономірностей – є настільки ж важливим для запобігання шахрайству, як і для оптимізації маркетингу. Компанії, які використовують QR-коди для однорангових платежів ефективно, як правило, відстежують дані сканування активно, а не реактивно.
- Будуйте для взаємодіючого майбутнього. Інтеграція транскордонних QR-платежів розширюється. Компанії, які зараз інвестують у гнучку, незалежну від схем інфраструктуру прийому, краще підготовлені до масштабування в міру дозрівання регіональних систем, таких як система АСЕАН.
Почніть приймати QR-платежі без складнощів Потрібно створити платіжні QR-коди, які працюватимуть у всіх ваших бізнес-локаціях? Використовуйте the Генератор QR-кодів Pageloot для створення динамічних, відстежуваних кодів – або Як створити QR код для оплати PayPal для прямого зв'язку з вашим платіжним рахунком без необхідності в обладнанні.
Траєкторія зрозуміла, деталі ще пишуться
Платежі за QR-кодом в економіках, що розвиваються, не є спекулятивною тенденцією – це інфраструктурна реальність, підкріплена мандатами центральних банків, продемонстрованим масштабним впровадженням та темпами зростання, що випереджають більшість сегментів платіжної індустрії. Прогнозується, що ринок зростатиме приблизно на 20% щорічно до 2033 року, з лідерством Азіатсько-Тихоокеанського регіону та значним внеском Латинської Америки, Африки та Південної Азії.
Стратегічне питання для інвесторів та бізнес-лідерів полягає не в тому, чи домінуватимуть QR-платежі в цифровій комерції в економіках, що розвиваються, а в тому, як швидко управління шахрайством, транскордонна сумісність та цифрова грамотність дозріють, щоб підтримати це домінування. Ті, хто розуміє регуляторну архітектуру – і позиціонують себе в рамках сумісних національних стандартів, які активно просувають центральні банки – найкраще підготовлені для використання цієї можливості.
Для компаній, що розробляють можливості QR-платежів сьогодні, дослідіть рішення для QR-кодів, доступні в різних галузях щоб знайти правильний підхід для вашого сектору.
Поширені запитання
Ринки, що розвиваються, мають менш розвинену існуючу інфраструктуру карткових платежів, вищу частку населення, що не має банківських рахунків, та нижчу вартість смартфонів порівняно з вартістю POS-терміналів. QR-коди усувають потребу в дорогому обладнанні, дозволяючи будь-якому продавцю з надрукованим кодом або смартфоном приймати цифрові платежі. Підтримувані урядом ініціативи щодо безготівкових розрахунків та сумісні національні стандарти QR також прискорили впровадження способами, які не мають прямого еквівалента на більшості розвинених ринків.
Центральні банки багатьох країн з економікою, що розвивається, взяли на себе безпосередню роль у розробці та запровадженні сумісних національних QR-схем – приклади включають BharatQR в Індії, QRIS в Індонезії, LankaQR на Шрі-Ланці та Pix у Бразилії. Ці схеми використовують стандарти EMVCo, щоб забезпечити, що єдиний QR-код може приймати платежі від кількох постачальників, зменшуючи фрагментацію та підтримуючи впровадження серед малих торговців та споживачів з низьким рівнем доходу. Це інфраструктурна інвестиція, керована політикою, а не просто ринковий результат.
Найпоширеніші ризики це фізична підробка QR-коду (де шахраї замінюють легітимний код фальшивим, перенаправляючи платежі на власний рахунок) та фішингові атаки, що імітують легітимні платіжні сторінки. Використання динамічних QR-кодів – які можна відстежувати на предмет незвичайної активності сканування та деактивувати у разі компрометації – значно зменшує ці ризики порівняно зі статичними кодами. Для повного аналізу загроз та стратегій їх пом'якшення, дивіться посібник щодо ризиків QR-кодів у платежах.