هل تحاول تقييم إلى أين تتجه مدفوعات رمز الاستجابة السريعة (QR) في الأسواق النامية؟ الإجابة تشكل استراتيجية الاستثمار، وقرارات المنتج، وتوقيت دخول السوق. يحلل هذا المقال محركات التبني، والأطر التنظيمية، وتوقعات النمو التي تحتاجها لفهم هذا المجال سريع التطور.
لماذا تتصدر الاقتصادات الناشئة تبني مدفوعات رمز الاستجابة السريعة (QR)
نمت مدفوعات رمز الاستجابة السريعة (QR) بشكل أسرع في الأسواق الناشئة مقارنة بالأسواق المتقدمة – والأسباب هيكلية وليست عرضية.
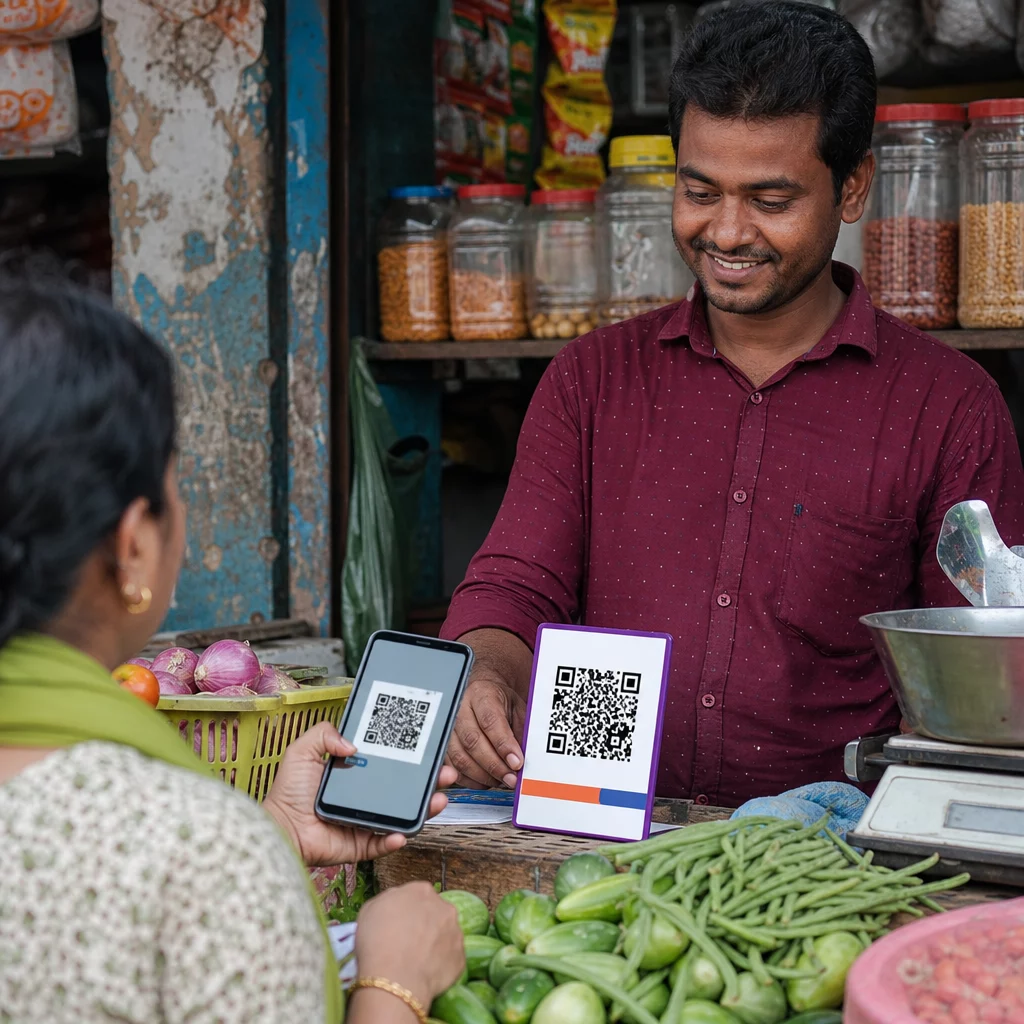
في العديد من الاقتصادات النامية، تكون البنية التحتية المصرفية التقليدية ضعيفة. محطات نقاط البيع باهظة الثمن، وشبكات البطاقات ذات وصول محدود، وتظل أجزاء كبيرة من السكان خارج النظام المصرفي. تحل رموز الاستجابة السريعة (QR) العديد من هذه المشكلات دفعة واحدة. يحتاج التاجر فقط إلى رمز مطبوع أو شاشة هاتف ذكي لقبول المدفوعات الرقمية – لا قارئ بطاقات، ولا أجهزة باهظة الثمن، ولا عملية إعداد معقدة.
تُعتبر مدفوعات رمز الاستجابة السريعة (QR) أداة رئيسية للشمول المالي في الاقتصادات الناشئة تحديدًا لأنها تسمح للتجار الصغار والمتناهي الصغر بقبول المدفوعات الرقمية بأقل قدر من البنية التحتية، بينما تربط السكان غير المتعاملين مع البنوك بالخدمات المالية الرسمية عبر المحافظ المحمولة. يمكنك رؤية كيف يتجلى هذا عمليًا من خلال حلول رمز الاستجابة السريعة (QR) المتاحة للبنوك والمؤسسات المالية.
تقدم الصين أوضح دليل على المفهوم. تصف الأبحاث “التبني الهائل” لرموز الاستجابة السريعة (QR) من قبل التجار والمستهلكين في المعاملات اليومية، مدفوعًا بالهواتف الذكية بأسعار معقولة، وتغطية أوسع لشبكة الإنترنت عبر الهاتف المحمول، ونظام بيئي رقمي داعم. وقد تم تكرار هذا النموذج وتكييفه منذ ذلك الحين في جميع أنحاء جنوب وجنوب شرق آسيا، وأمريكا اللاتينية، وأفريقيا جنوب الصحراء الكبرى.
المحركات الرئيسية لتبني مدفوعات رمز الاستجابة السريعة (QR)
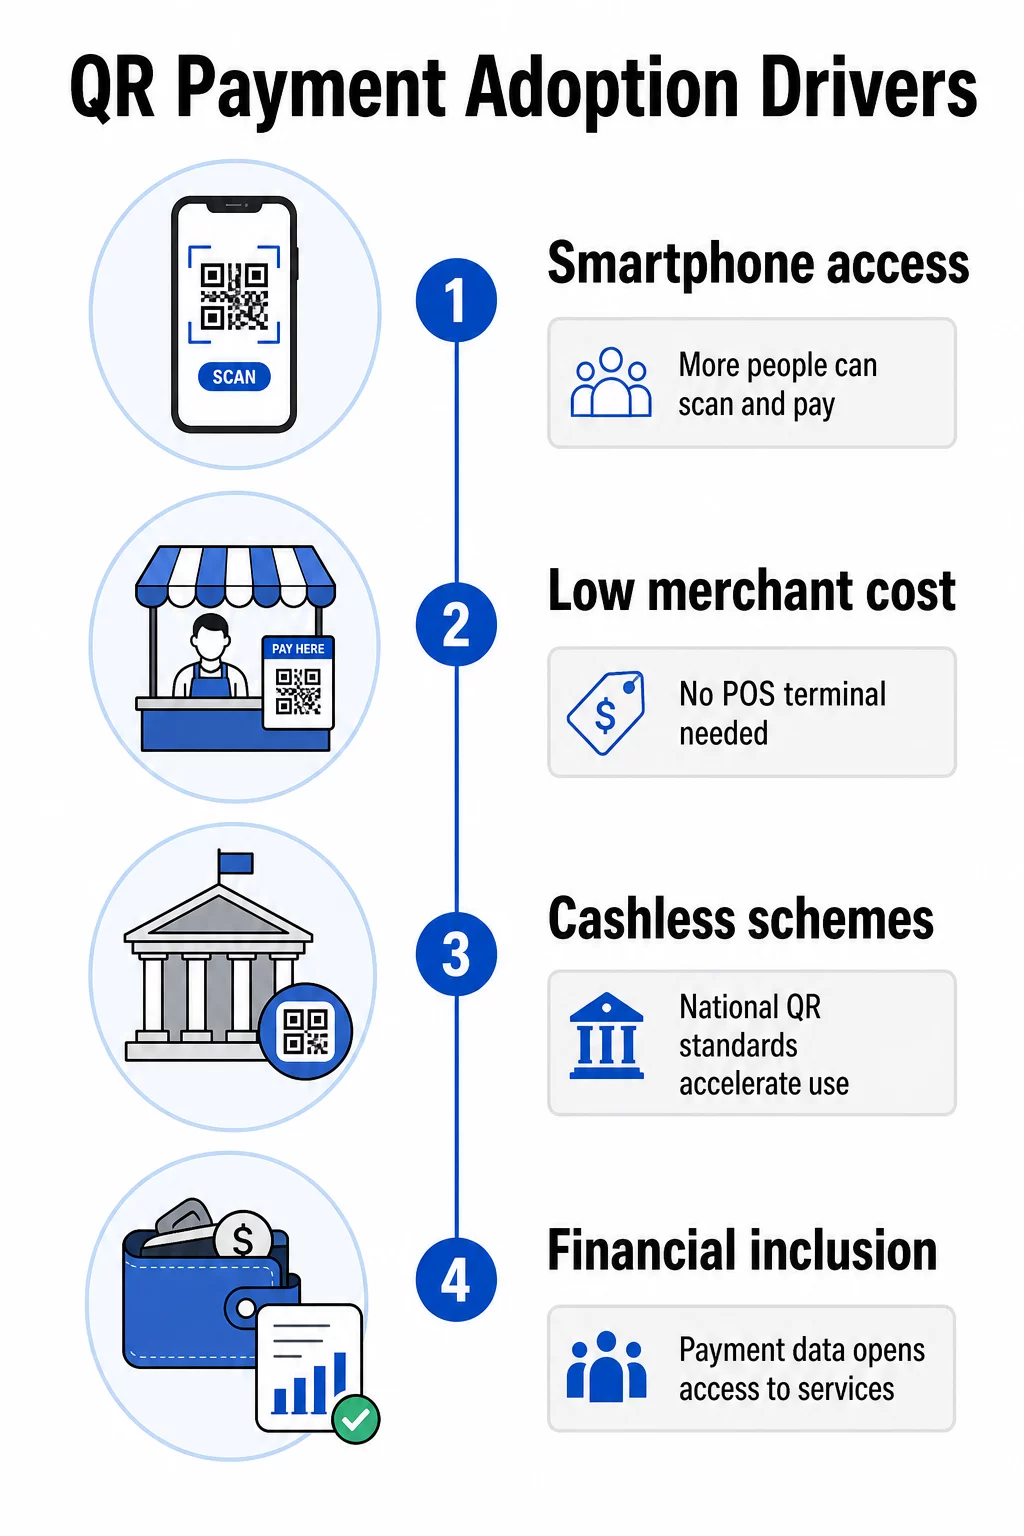
تعمل عدة قوى متميزة على تسريع تبني مدفوعات رمز الاستجابة السريعة (QR) في جميع الأسواق الناشئة. هذه القوى لا تعمل بمعزل عن بعضها البعض – بل تعزز بعضها البعض.
انتشار الهواتف الذكية وسهولة الاستخدام
مع انخفاض تكاليف الهواتف الذكية، يحمل المزيد من المستهلكين في البلدان ذات الدخل المنخفض والمتوسط أجهزة قادرة على مسح رموز الاستجابة السريعة (QR) دون الحاجة إلى تطبيق مخصص. عندما لا يتطلب الدفع أكثر من فتح تطبيق الكاميرا، يختفي الاحتكاك الذي يبطئ عادةً تبني تكنولوجيا الدفع.
انخفاض تكاليف التجار
مقارنة بمحطات نقاط البيع التقليدية، فإن قبول المدفوعات القائمة على رمز الاستجابة السريعة (QR) له تكلفة دخول أقل بكثير. بالنسبة للتجار الصغار الذين يعملون بهوامش ربح ضئيلة – بائعي الشوارع، وأكشاك السوق، والمتاجر الصغيرة – يكون هذا الفارق في التكلفة حاسمًا. رموز QR للمدفوعات تجعل من الممكن لأي تاجر إنشاء وعرض رمز دفع فعال في دقائق، دون الحاجة إلى معدات متخصصة.
مبادرات الدفع غير النقدي المدعومة من الحكومة
قامت الحكومات الوطنية والبنوك المركزية في العديد من الاقتصادات الناشئة بالترويج بنشاط لمدفوعات رمز الاستجابة السريعة (QR) كجزء من أجندات سياسة أوسع للدفع غير النقدي. تُعد BharatQR في الهند، وQRIS في إندونيسيا، وLankaQR في سريلانكا، وBangla QR في بنغلاديش، وGhQR في غانا، وCoDi في المكسيك، وPix في البرازيل، كلها أمثلة على أنظمة مدعومة من الدولة مصممة لتسريع التبني على نطاق واسع – خاصة بين تجار القطاع غير الرسمي والمستهلكين ذوي الدخل المنخفض.
الشمول المالي كهدف سياسي
أبعد من مجرد الراحة، تخلق مدفوعات رمز الاستجابة السريعة (QR) شيئًا ذا قيمة بمرور الوقت: سجل المعاملات. بالنسبة للأفراد والتجار الذين لم يتعاملوا مع البنوك سابقًا، يمكن أن يفتح هذا المسار من البيانات في النهاية الوصول إلى الائتمان والتأمين والخدمات المالية الرسمية الأخرى. وكما تشير مجموعة استشارية لمساعدة الفقراء (CGAP)، فإن فرص الدفع الرقمي السهلة والواسعة الانتشار “يمكن أن تحدث تغييرًا سلوكيًا دائمًا وعميقًا بين العملاء والتجار ذوي الدخل المنخفض، مما يجعل المدفوعات الرسمية جزءًا من حياتهم اليومية.”
نمو المحافظ المحمولة والأنظمة البيئية الرقمية
أدى صعود المحافظ المحمولة – مثل Alipay وWeChat Pay في الصين، وPaytm في الهند، وGoPay وOVO في إندونيسيا، ومشتقات M-Pesa في جميع أنحاء إفريقيا – إلى إنشاء قواعد مستخدمين جاهزة لمدفوعات رمز الاستجابة السريعة (QR). فهم كيف يعمل دمج رمز الاستجابة السريعة (QR) لـ Alipay وWeChat Pay في الممارسة العملية يمنحك نقطة مرجعية مفيدة لكيفية عمل أنظمة مدفوعات رمز الاستجابة السريعة (QR) الناضجة.
التأثير الاجتماعي والثقة
حددت الأبحاث حول تبني مدفوعات رمز الاستجابة السريعة (QR) في كمبوديا الثقة وجودة الخدمة والتأثير الاجتماعي والمخاطر المتصورة كمحركات مهمة على مستوى المستخدم. في الأسواق التي لا يزال فيها النقد مهيمنًا ثقافيًا، يحمل تبني الأقران المرئي والمصداقية المؤسسية وزنًا أكبر مما هو عليه في الأسواق التي أصبحت فيها المدفوعات الرقمية هي القاعدة بالفعل.
حجم السوق وتوقعات النمو
الأرقام وراء نمو مدفوعات رمز الاستجابة السريعة (QR) كبيرة بما يكفي لتتطلب اهتمامًا جادًا من المستثمرين والاستراتيجيين.
- قُدر سوق مدفوعات رمز الاستجابة السريعة (QR) العالمي بحوالي 12.5 مليار دولار أمريكي في عام 2024 ومن المتوقع أن يصل إلى 61.7 مليار دولار أمريكي بحلول عام 2033, ، وهو ما يمثل معدل نمو سنوي مركب يبلغ حوالي 20%.
- تتوقع دراسة منفصلة أن إجمالي الإنفاق على مدفوعات رمز الاستجابة السريعة (QR) سيرتفع من 5.4 تريليون دولار أمريكي في 2025 إلى 8 تريليون دولار أمريكي في 2029 – زيادة بنسبة 48% على مدى أربع سنوات.
- قدر توقع سابق نموًا من 8.07 مليار دولار أمريكي في 2020 إلى 35.07 مليار دولار أمريكي بحلول 2030 بمعدل نمو سنوي مركب قدره 16.1%.
آسيا والمحيط الهادئ, ، التي تضم العديد من أكبر الاقتصادات الناشئة في العالم، من المتوقع أن تستحوذ على أكبر حصة من النمو العالمي طوال فترة التوقعات. تعد الصين والهند ودول جنوب شرق آسيا المساهمين الرئيسيين، مدعومة بكل من توسع محافظ الهاتف المحمول المدفوع بالسوق ومبادرات الحكومة المتعمدة للتحول نحو الدفع غير النقدي.
في حين أن هذه الأرقام عالمية وليست خاصة بالأسواق الناشئة، فإن الدوافع الأساسية تتركز في الاقتصادات النامية. كان النمو في الأسواق الناضجة مثل الولايات المتحدة أبطأ نسبيًا. مع اعتماد المزيد من التجار لخيارات الدفع عبر رمز الاستجابة السريعة (QR) لجعل المعاملات أسرع وأكثر أمانًا وسهولة في الوصول، من المرجح أن يتعمق هذا التركيز.
المشهد التنظيمي: المعايير، قابلية التشغيل البيني، والرقابة
التنظيم في هذا المجال ليس عائقًا بقدر ما هو بنية. كيفية قيام البنوك المركزية والحكومات بهيكلة أنظمة الدفع عبر رمز الاستجابة السريعة (QR) يشكل من يمكنه المشاركة، وكيفية توزيع التكاليف، ومدى سرعة توسع التبني.
معايير رمز الاستجابة السريعة (QR) الوطنية وقابلية التشغيل البيني
أهم تطور تنظيمي في الاقتصادات الناشئة هو انتشار معايير رمز الاستجابة السريعة (QR) الوطنية القابلة للتشغيل البيني. تستخدم هذه الأنظمة – التي طورتها وغالبًا ما تمتلكها البنوك المركزية أو سلطات الدفع الوطنية – معايير EMVCo لضمان أن رمز QR واحد يمكنه قبول المدفوعات من مزودين متعددين. هذا مهم للغاية لتبني التجار: فالتاجر الصغير الذي يقبل نظام QR واحد يقبل فعليًا جميع المحافظ والبنوك المشاركة.
| دولة | النظام | المشغل |
|---|---|---|
| الهند | بهارات | البنك الاحتياطي الهندي / NPCI |
| إندونيسيا | QRIS | بنك إندونيسيا |
| سريلانكا | لانكا كيو آر | البنك المركزي السريلانكي |
| بنغلاديش | بانغلا كيو آر | بنك بنغلاديش |
| غانا | جي إتش كيو آر | أنظمة غانا للمدفوعات والتسويات بين البنوك |
| المكسيك | كودي | بنك المكسيك |
| البرازيل | بيكس | البنك المركزي البرازيلي |
| قيرغيزستان | ELQR | نظام الدفع الوطني |
يُطلب من LankaQR، الذي تم تقديمه في عام 2018، الامتثال الصريح لمعايير EMV العالمية – وهو خيار تصميم يمكّن أي بنك أو مزود دفع من قبول المدفوعات من خلال رمز موحد، دون احتكار خاص.
قابلية التشغيل البيني عبر الحدود
يربط نظام الدفع المتكامل لرموز الاستجابة السريعة (QR) التابع لرابطة أمم جنوب شرق آسيا (الآسيان) مخططات رموز الاستجابة السريعة الوطنية عبر البلدان المشاركة بموجب إطار عمل معاملات العملة المحلية لرابطة أمم جنوب شرق آسيا. تدعم مبادرة السياسة هذه مدفوعات رموز الاستجابة السريعة عبر الحدود بالعملات المحلية، مما يقلل الاعتماد على وسطاء العملات الأجنبية للمعاملات الإقليمية. بالنسبة للشركات والمستثمرين الذين يركزون على المنطقة بدلاً من بلد واحد، فإن هذا التكامل يوسع بشكل كبير السوق المستهدف.
حماية المستهلك والخصوصية
توصي منظمة التعاون الاقتصادي والتنمية (OECD) بأن تسير مبادرات الثقافة المالية الرقمية جنبًا إلى جنب مع أطر حماية المستهلك المالي. عمليًا، يجب ألا تقتصر اللوائح المتعلقة بمدفوعات رموز الاستجابة السريعة على فرض معايير أمنية تقنية فحسب، بل يجب أن تضمن أيضًا حصول المستهلكين على معلومات شفافة وآليات فعالة للإبلاغ عن الاحتيال. بالنسبة للشركات العاملة عبر ولايات قضائية متعددة، فإن فهم كيفية قوانين خصوصية أكواد QR واللوائح الرئيسية تطبيقها على بيانات الدفع هو اعتبار مهم للامتثال.
أصبح هذا الأمر ذا أهمية متزايدة لأن نمو مدفوعات رموز الاستجابة السريعة قد أنتج أنماط احتيال جديدة في بعض البلدان. تعتبر رموز الاستجابة السريعة الثابتة للتجار عرضة بشكل خاص لهجمات الاستبدال المادي – حيث يضع المحتال رمزًا مزيفًا فوق رمز شرعي. الدليل حول مخاطر رموز الاستجابة السريعة في المدفوعات وكيفية التخفيف منها يغطي ناقلات التهديد الرئيسية التي تواجهها الشركات.
حدود البيانات التنظيمية المتاحة
توفر المصادر العامة أوصافًا عالية المستوى لأدوار البنوك المركزية ومعايير EMV، لكن الأحكام القانونية التفصيلية، الخاصة بكل بلد على حدة، التي تحكم مدفوعات رموز الاستجابة السريعة ليست موثقة جيدًا. سيحتاج المستثمرون والاستراتيجيون الذين يجرون العناية الواجبة في أسواق محددة إلى استكمال هذه الأطر بتحليل قانوني محلي.
الشمول المالي: الحالة الاستراتيجية طويلة الأجل
بالنسبة للمستثمرين والاستراتيجيين الذين يركزون على التنمية، فإن بُعد الشمول المالي لمدفوعات رموز الاستجابة السريعة هو بلا شك الاتجاه الأكثر أهمية على المدى الطويل.
تُنشئ رموز الاستجابة السريعة (QR) نقطة دخول منخفضة التكلفة إلى الاقتصاد الرقمي الرسمي لمجموعتين تم استبعادهما تاريخيًا: التجار الصغار والمستهلكون ذوو الدخل المنخفض. مع انتشار اعتماد رموز QR في هذه الشرائح، فإنها تولد سجلات معاملات يمكن أن تكون بمثابة بيانات ائتمانية بديلة. بمرور الوقت، يُنشئ هذا المسار من البيانات طرقًا للحصول على الائتمان والتأمين والخدمات المالية الأخرى – وهي منتجات تمثل أسواقًا كبيرة قابلة للاستهداف بحد ذاتها.
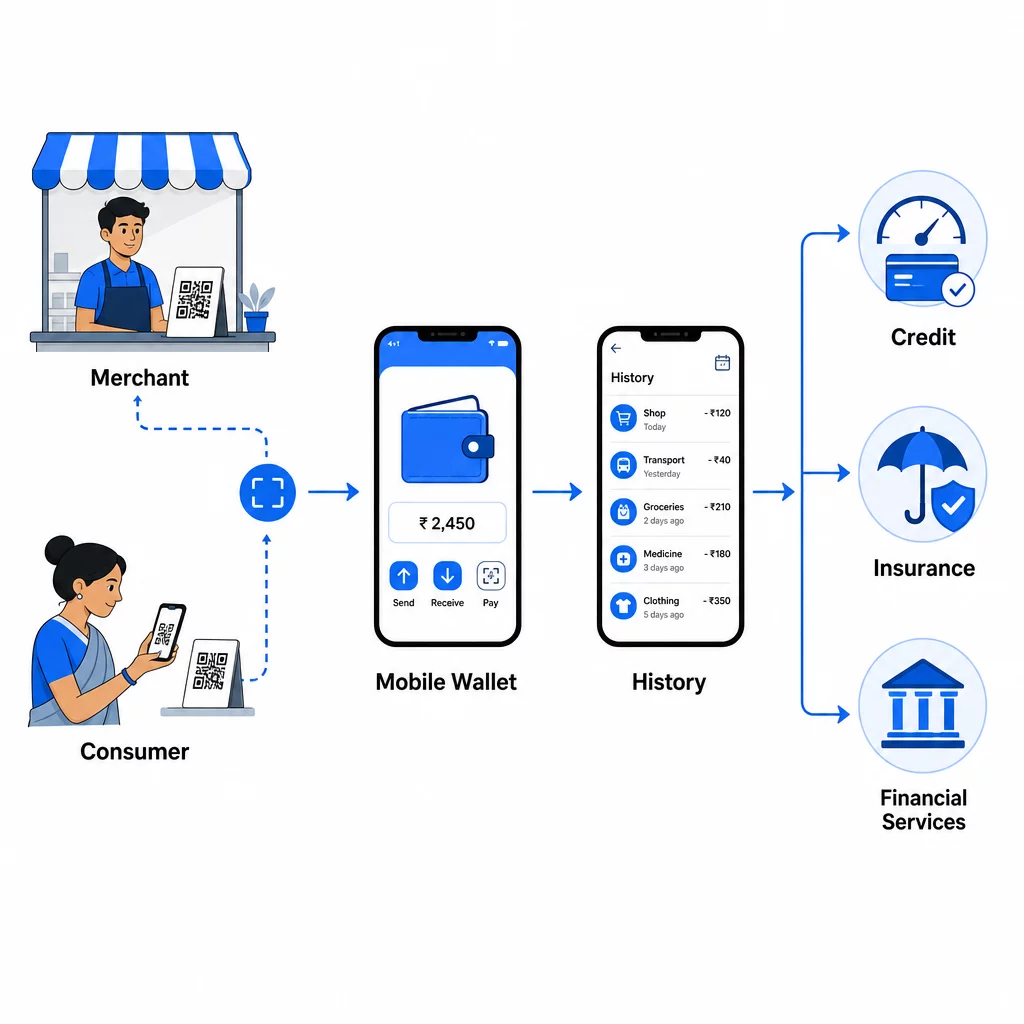
يُوضح CGAP هذا الأمر بوضوح: رموز QR هي “طريقة واعدة لرقمنة المدفوعات لدى التجار ذوي الدخل المنخفض وحث العملاء على التحول الرقمي”، وسجلات المعاملات التي تولدها “يمكن أن توفر الوصول إلى الائتمان والخدمات المالية الرسمية الأخرى، مما يخلق بوابة للشمول المالي”.”
تعزز التجربة من شرق آسيا هذه النقطة. مع حلول المدفوعات عبر الهاتف المحمول القائمة على رموز QR محل النقد، يمكن للبنوك تقليل التكاليف المرتبطة بالخدمات النقدية – مما يحرر رأس المال للإقراض والأنشطة الأخرى ذات القيمة المضافة. إن حالة الشمول المالي ليست نظرية بحتة؛ بل هي مدعومة بتغير سلوكي ملحوظ على نطاق واسع.
المخاطر والعوائق التي يجب مراقبتها
حالة النمو قوية، ولكن لا يوجد تحليل سوق صادق يتجاهل الرياح المعاكسة.
الاحتيال ونقاط الضعف الأمنية
يمكن التلاعب برموز QR الثابتة ماديًا، وعدم قدرة معظم المستخدمين على التحقق من وجهة الرمز قبل المسح الضوئي يخلق خطر احتيال مستمر. مع توسع نطاق الاعتماد، تميل أنماط الاحتيال إلى التوسع معه. الـ مزايا الأمان والسرعة لمدفوعات رموز QR حقيقية، لكنها تعتمد على خيارات التنفيذ – لا سيما استخدام الرموز الديناميكية بدلاً من الثابتة – وليس على التكنولوجيا وحدها.
فجوات الثقة ومحو الأمية الرقمية
تُحدد الأبحاث من كمبوديا وسياقات الأسواق الناشئة الأخرى باستمرار الثقة كعائق رئيسي للاعتماد. حيث يفتقر المستهلكون إلى الثقة في الأنظمة الرقمية – أو حيث أدت تجارب الاحتيال السابقة إلى الإضرار بالثقة – يتوقف الاعتماد بغض النظر عن جودة البنية التحتية. تُعد مبادرات محو الأمية الرقمية المدعومة من الحكومة جزءًا من الاستجابة السياسية، لكن التقدم غير متساوٍ.
مخاطر التجزئة
بينما تقلل المعايير الوطنية القابلة للتشغيل البيني من التجزئة داخل البلدان، لا يزال التشغيل البيني عبر الحدود غير مكتمل. تواجه الشركات العاملة عبر أسواق ناشئة متعددة التحدي العملي المتمثل في التعامل مع مخططات ومعايير وبيئات تنظيمية مختلفة. يُعد جهد التكامل في الآسيان خطوة مهمة إلى الأمام، لكنه يغطي مجموعة محدودة من البلدان.
الاعتماد على البنية التحتية
تتطلب مدفوعات QR اتصال إنترنت محمول موثوقًا. في المناطق الريفية والمناطق الحضرية ذات الدخل المنخفض – وهي بالتحديد الفئات السكانية الأكثر صلة بأهداف الشمول المالي – يمكن أن يكون الاتصال غير متسق. يحد هذا القيد من مدى سرعة وصول اعتماد QR إلى الشرائح الأكثر حرمانًا من الخدمات.
ماذا يعني هذا للشركات العاملة في هذه الأسواق
للشركات التي تقبل بالفعل أو تخطط لقبول مدفوعات رمز الاستجابة السريعة (QR) عبر الاقتصادات الناشئة، تتبع بعض الاعتبارات العملية هذا التحليل.
- صمم قبول الدفع حول النظام المحلي السائد. يصل قبول التجار لـ QRIS في إندونيسيا أو رمز الاستجابة السريعة المرتبط بـ UPI في الهند إلى قاعدة عملاء أوسع بكثير من قبول محفظة واحدة مملوكة فقط. توجد المعايير القابلة للتشغيل المتبادل تحديدًا للقضاء على هذا النوع من الاحتكار.
- استخدم رموز QR الديناميكية بدلاً من الثابتة. تتيح لك الرموز الديناميكية تحديث وجهات الدفع، ومراقبة نشاط المسح الضوئي بحثًا عن أي حالات شاذة، وإلغاء تنشيط الرموز إذا تم اكتشاف احتيال – كل ذلك دون إعادة الطباعة. بالنسبة للشركات التي تدير المدفوعات عبر مواقع متعددة، يعد هذا التحكم المركزي ذا أهمية تشغيلية كبيرة. الـ دليل رموز QR للمحافظ المحمولة يشرح الفروق العملية بين الأساليب الديناميكية والثابتة في سياق الدفع.
- تعامل مع التحليلات كوظيفة أساسية، وليس كفكرة لاحقة. إن فهم متى وأين يتم مسح الرموز ضوئيًا – وتحديد الأنماط غير العادية – له نفس الأهمية في منع الاحتيال كما هو في تحسين التسويق. الشركات التي تستخدم رموز QR للمدفوعات بين الأقران تميل بفعالية إلى مراقبة بيانات المسح الضوئي بنشاط بدلاً من رد الفعل.
- ابنِ من أجل المستقبل القابل للتشغيل المتبادل. يتوسع تكامل مدفوعات QR عبر الحدود. الشركات التي تستثمر الآن في بنية تحتية مرنة لقبول المدفوعات لا تعتمد على نظام معين، تكون في وضع أفضل للتوسع مع نضوج الأطر الإقليمية مثل نظام الآسيان.
ابدأ بقبول مدفوعات QR بدون تعقيد هل تحتاج إلى إنشاء رموز QR للدفع تعمل عبر مواقع عملك؟ استخدم الـ Pageloot مولد رمز الاستجابة السريعة لبناء رموز ديناميكية قابلة للتتبع – أو الـ مولد باركود QR لـ PayPal للربط مباشرةً بحساب الدفع الخاص بك بدون الحاجة إلى أجهزة.
المسار واضح، والتفاصيل لا تزال قيد الكتابة
مدفوعات رمز الاستجابة السريعة (QR) في الاقتصادات الناشئة ليست مجرد اتجاه مضاربي – بل هي حقيقة بنية تحتية مدعومة بتفويضات البنوك المركزية، وتبني مثبت على نطاق واسع، ومعدل نمو يتجاوز معظم قطاعات صناعة المدفوعات. من المتوقع أن ينمو السوق بنسبة 20% تقريبًا سنويًا حتى عام 2033، مع تصدر منطقة آسيا والمحيط الهادئ ومساهمة أمريكا اللاتينية وأفريقيا وجنوب آسيا بشكل كبير.
السؤال الاستراتيجي للمستثمرين وقادة الأعمال ليس ما إذا كانت مدفوعات QR ستسيطر على التجارة الرقمية في الاقتصادات الناشئة، بل مدى سرعة نضوج حوكمة الاحتيال، وقابلية التشغيل البيني عبر الحدود، ومحو الأمية الرقمية لدعم هذه الهيمنة. أولئك الذين يفهمون البنية التنظيمية – ويضعون أنفسهم ضمن المعايير الوطنية القابلة للتشغيل البيني التي تروج لها البنوك المركزية بنشاط – هم الأفضل وضعًا لاغتنام الفرصة.
للشركات التي تبني قدرات دفع QR اليوم، استكشف الـ حلول رمز الاستجابة السريعة (QR) المتاحة عبر الصناعات لإيجاد النهج الصحيح لقطاعك.
الأسئلة الشائعة
الأسواق الناشئة لديها بنية تحتية أقل لمدفوعات البطاقات الحالية، ونسب أعلى من السكان غير المتعاملين مع البنوك، وتكاليف هواتف ذكية أقل نسبيًا لتكاليف أجهزة نقاط البيع. تزيل رموز QR الحاجة إلى الأجهزة باهظة الثمن، مما يسمح لأي تاجر لديه رمز مطبوع أو هاتف ذكي بقبول المدفوعات الرقمية. كما أدت المبادرات الحكومية للتحول نحو الدفع غير النقدي ومعايير QR الوطنية القابلة للتشغيل البيني إلى تسريع التبني بطرق ليس لها مكافئ مباشر في معظم الأسواق المتقدمة.
البنوك المركزية في العديد من الاقتصادات الناشئة اضطلعت بدور مباشر في تطوير وفرض مخططات وطنية للرموز المربعة (QR) قابلة للتشغيل المتبادل – تشمل الأمثلة BharatQR في الهند، وQRIS في إندونيسيا، وLankaQR في سريلانكا، وPix في البرازيل. تستخدم هذه المخططات معايير EMVCo لضمان أن رمز QR واحد يمكنه قبول المدفوعات من مزودين متعددين، مما يقلل التجزئة ويدعم التبني بين التجار الصغار والمستهلكين ذوي الدخل المنخفض. هذا استثمار في البنية التحتية مدفوع بالسياسات، وليس مجرد نتيجة للسوق.
المخاطر الأكثر شيوعًا هي التلاعب المادي برموز QR (حيث يستبدل المحتالون رمزًا شرعيًا بآخر مزيف يعيد توجيه المدفوعات إلى حساباتهم الخاصة) وهجمات التصيد الاحتيالي التي تحاكي صفحات الدفع الشرعية. يؤدي استخدام رموز QR الديناميكية – التي يمكن مراقبتها بحثًا عن نشاط مسح غير عادي وإلغاء تنشيطها في حالة اختراقها – إلى تقليل هذه المخاطر بشكل كبير مقارنة بالرموز الثابتة. للحصول على تفصيل كامل للتهديدات واستراتيجيات التخفيف، راجع الدليل الخاص بمخاطر رموز QR في المدفوعات.