Ar bandote įvertinti, kur QR kodų mokėjimai juda besivystančiose rinkose? Atsakymas formuoja investavimo strategiją, produktų sprendimus ir įėjimo į rinką laiką. Šis straipsnis analizuoja diegimo veiksnius, reguliavimo sistemas ir augimo prognozes, kurių jums reikia, kad suprastumėte šią sparčiai besikeičiančią sritį.
Kodėl besivystančios ekonomikos pirmauja diegiant QR mokėjimus
QR kodų mokėjimai augo sparčiau besivystančiose rinkose nei išsivysčiusiose – ir priežastys yra struktūrinės, o ne atsitiktinės.
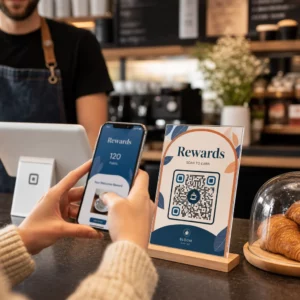
Daugelyje besivystančių ekonomikų tradicinė bankininkystės infrastruktūra yra menka. Prekybos vietų terminalai yra brangūs, kortelių tinklai turi ribotą pasiekiamumą, o didelė dalis gyventojų neturi banko sąskaitų. QR kodai išsprendžia kelias iš šių problemų vienu metu. Prekybininkui reikia tik atspausdinto kodo arba išmaniojo telefono ekrano, kad priimtų skaitmeninius mokėjimus – nereikia kortelių skaitytuvo, brangios techninės įrangos ar sudėtingo prisijungimo proceso.
QR kodų mokėjimai laikomi pagrindine finansinės įtraukties priemone besivystančiose ekonomikose būtent todėl, kad jie leidžia mažiems ir mikro prekybininkams priimti skaitmeninius mokėjimus su minimalia infrastruktūra, tuo pačiu prijungiant banko sąskaitų neturinčius gyventojus prie oficialių finansinių paslaugų per mobiliąsias pinigines. Galite pamatyti, kaip tai veikia praktikoje per QR kodų sprendimai, prieinami bankams ir finansų institucijoms.
Kinija siūlo aiškiausią koncepcijos įrodymą. Tyrimai apibūdina “masinį” QR kodų diegimą prekybininkų ir vartotojų kasdienėse operacijose, skatinamą įperkamų išmaniųjų telefonų, platesnės mobiliojo interneto aprėpties ir palaikančios skaitmeninės ekosistemos. Šis modelis nuo to laiko buvo pakartotas ir pritaikytas Pietų ir Pietryčių Azijoje, Lotynų Amerikoje ir Užsachario Afrikoje.
Pagrindiniai QR mokėjimų diegimo veiksniai
Keletas skirtingų jėgų spartina QR mokėjimų įsisavinimą besivystančiose rinkose. Jos neveikia izoliuotai – jos viena kitą stiprina.

Išmaniųjų telefonų skvarba ir naudojimo paprastumas
Mažėjant išmaniųjų telefonų kainoms, daugiau vartotojų mažas ir vidutines pajamas gaunančiose šalyse turi įrenginius, galinčius nuskaityti QR kodus be specialios programėlės. Kai mokėjimui tereikia atidaryti kameros programėlę, trintis, kuri paprastai lėtina mokėjimo technologijų diegimą, išnyksta.
Mažesnės prekybininkų išlaidos
Palyginti su tradiciniais POS terminalais, QR pagrindu veikiančių mokėjimų priėmimo įvedimo kaina yra žymiai mažesnė. Mažiems prekybininkams, dirbantiems su nedidelėmis maržomis – gatvės prekeiviams, turgaviečių prekystaliams, mažoms parduotuvėms – šis kainų skirtumas yra lemiamas. QR kodai mokėjimams leidžia bet kuriam prekybininkui per kelias minutes sukurti ir parodyti veikiantį mokėjimo kodą, be specialios įrangos.
Vyriausybės remiamos negrynųjų pinigų iniciatyvos
Nacionalinės vyriausybės ir centriniai bankai keliose besivystančiose ekonomikose aktyviai skatino QR mokėjimus kaip platesnių negrynųjų pinigų politikos darbotvarkių dalį. Indijos BharatQR, Indonezijos QRIS, Šri Lankos LankaQR, Bangladešo Bangla QR, Ganos GhQR, Meksikos CoDi ir Brazilijos Pix yra valstybės remiamų sistemų pavyzdžiai, skirti paspartinti diegimą dideliu mastu – ypač tarp neoficialaus sektoriaus prekybininkų ir mažas pajamas gaunančių vartotojų.
Finansinė įtrauktis kaip politikos tikslas
Be patogumo, QR mokėjimai laikui bėgant sukuria kažką vertingo: operacijų istoriją. Anksčiau banko paslaugomis nesinaudojusiems asmenims ir prekybininkams šis duomenų pėdsakas ilgainiui gali atverti prieigą prie kredito, draudimo ir kitų oficialių finansinių paslaugų. Kaip pažymi CGAP, lengvos ir plačiai prieinamos skaitmeninių mokėjimų galimybės “gali sukelti ilgalaikius ir gilius elgesio pokyčius tarp mažas pajamas gaunančių klientų ir prekybininkų, padarydamos oficialius mokėjimus jų kasdienio gyvenimo dalimi.”
Mobiliųjų piniginių augimas ir skaitmeninės ekosistemos
Mobiliųjų piniginių, tokių kaip Alipay ir WeChat Pay Kinijoje, Paytm Indijoje, GoPay ir OVO Indonezijoje, M-Pesa dariniai visoje Afrikoje, iškilimas sukūrė paruoštas vartotojų bazes QR mokėjimams. Supratimas, kaip Alipay ir WeChat Pay QR kodo integravimas veikia praktikoje, suteikia naudingą atskaitos tašką, kaip veikia brandžios QR mokėjimų ekosistemos.
Socialinė įtaka ir pasitikėjimas
Tyrimas apie QR mokėjimų įsisavinimą Kambodžoje nustatė pasitikėjimą, paslaugų kokybę, socialinę įtaką ir suvokiamą riziką kaip reikšmingus vartotojo lygio veiksnius. Rinkose, kuriose grynieji pinigai išlieka kultūriškai dominuojantys, matomas bendraamžių įsisavinimas ir institucinis patikimumas turi didesnę reikšmę nei rinkose, kuriose skaitmeniniai mokėjimai jau yra norma.
Rinkos dydis ir augimo prognozės
Skaičiai, susiję su QR mokėjimų augimu, yra pakankamai reikšmingi, kad reikalautų rimto investuotojų ir strategų dėmesio.
- Pasaulinė QR kodo mokėjimų rinka buvo įvertinta maždaug 12,5 mlrd. JAV dolerių 2024 m. ir prognozuojama, kad pasieks 61,7 mlrd. JAV dolerių iki 2033 m., o tai sudaro sudėtinį metinį augimo tempą apie 20 %.
- Atskira prognozė rodo, kad bendros QR kodo mokėjimų išlaidos padidės nuo USD 5.4 trilijono 2025 m. iki USD 8 trilijonų 2029 m. – 48% padidėjimas per ketverius metus.
- Ankstesnė prognozė numatė augimą nuo 8,07 mlrd. USD 2020 m. iki 35,07 mlrd. USD 2030 m., esant 16,1% metiniam sudėtiniam augimo tempui (CAGR).
Azijos ir Ramiojo vandenyno regionas, kuriame yra daug didžiausių pasaulio besivystančių ekonomikų, tikimasi, kad visą prognozuojamą laikotarpį užims didžiausią pasaulinio augimo dalį. Kinija, Indija ir Pietryčių Azijos šalys yra pagrindinės prisidėtojos, palaikomos tiek rinkos varomos mobiliųjų piniginių plėtros, tiek tikslingų vyriausybės iniciatyvų atsisakyti grynųjų pinigų.
Nors šie skaičiai yra pasauliniai, o ne konkrečiai susiję su besivystančiomis rinkomis, pagrindiniai veiksniai yra sutelkti besivystančiose ekonomikose. Augimas brandžiose rinkose, tokiose kaip Jungtinės Valstijos, buvo palyginti lėtesnis. Kadangi vis daugiau prekybininkų diegia QR kodo mokėjimo galimybes, kad sandoriai būtų greitesni, saugesni ir prieinamesni, ši koncentracija greičiausiai gilės.
Reguliavimo aplinka: standartai, sąveikumas ir priežiūra
Reguliavimas šioje srityje yra ne tiek kliūtis, kiek architektūra. Kaip centriniai bankai ir vyriausybės struktūrizuoja QR mokėjimo schemas, lemia, kas gali dalyvauti, kaip paskirstomos išlaidos ir kaip greitai gali plėstis diegimas.
Nacionaliniai QR standartai ir sąveikumas
Svarbiausias reguliavimo pokytis besivystančiose ekonomikose yra sąveikių nacionalinių QR standartų plitimas. Šios schemos – sukurtos ir dažnai priklausančios centriniams bankams ar nacionalinėms mokėjimo institucijoms – naudoja EMVCo standartus, siekiant užtikrinti, kad vienas QR kodas galėtų priimti mokėjimus iš kelių paslaugų teikėjų. Tai nepaprastai svarbu prekybininkų diegimui: mažas prekybininkas, priimantis vieną QR schemą, iš esmės priima visas dalyvaujančias pinigines ir bankus.
| Šalis | Schema | Operatorius |
|---|---|---|
| Indija | BharatQR | Indijos rezervų bankas / NPCI |
| Indonezija | QRIS | Indonezijos bankas |
| Šri Lanka | LankaQR | Šri Lankos centrinis bankas |
| Bangladešas | Bangla QR | Bangladešo bankas |
| Gana | GhQR | Ganos tarpbankinių mokėjimų ir atsiskaitymų sistemos |
| Meksika | CoDi | Meksikos bankas |
| Brazilija | Pix | Brazilijos centrinis bankas |
| Kirgizija | ELQR | Nacionalinė mokėjimo sistema |
„LankaQR“, pristatyta 2018 m., privalo atitikti pasaulinius EMV standartus – tai dizaino pasirinkimas, leidžiantis bet kuriam bankui ar mokėjimo paslaugų teikėjui priimti mokėjimus per vieningą kodą, be nuosavybės teisių apribojimų.
Tarpvalstybinis sąveikumas
ASEAN integruota QR kodo mokėjimo sistema sujungia nacionalines QR schemas visose dalyvaujančiose šalyse pagal ASEAN vietinės valiutos operacijų sistemą. Ši politikos iniciatyva palaiko tarpvalstybinius QR mokėjimus vietinėmis valiutomis, mažindama priklausomybę nuo užsienio valiutos tarpininkų regioniniams sandoriams. Verslui ir investuotojams, kurie orientuojasi į regioną, o ne į vieną šalį, ši integracija žymiai išplečia pasiekiamą rinką.
Vartotojų apsauga ir privatumas
EBPO rekomenduoja, kad skaitmeninio finansinio raštingumo iniciatyvos būtų vykdomos kartu su finansinių vartotojų apsaugos sistemomis. Praktiškai, QR mokėjimų reglamentai turėtų ne tik nustatyti techninius saugumo standartus, bet ir užtikrinti, kad vartotojai turėtų prieigą prie skaidrios informacijos ir veiksmingų mechanizmų pranešti apie sukčiavimą. Verslui, veikiančiam keliose jurisdikcijose, supratimas, kaip QR kodų privatumo įstatymai ir pagrindiniai reglamentai taikoma mokėjimo duomenims, yra svarbus atitikties aspektas.
Tai tampa vis aktualiau, nes QR mokėjimų augimas kai kuriose šalyse sukėlė naujų sukčiavimo modelių. Statiniai prekybininkų QR kodai yra ypač pažeidžiami fizinio pakeitimo atakų – kai sukčius uždeda netikrą kodą ant teisėto. Vadovas apie QR kodų riziką mokėjimuose ir kaip ją sumažinti apima pagrindinius grėsmės vektorius, su kuriais susiduria verslas.
Turimų reguliavimo duomenų ribos
Viešieji šaltiniai pateikia aukšto lygio centrinių bankų vaidmenų ir EMV standartų aprašymus, tačiau išsamios, kiekvienai šaliai būdingos įstatyminės nuostatos, konkrečiai reglamentuojančios QR kodų mokėjimus, nėra gerai dokumentuotos. Investuotojams ir strategams, atliekantiems išsamų patikrinimą konkrečiose rinkose, reikės papildyti šias sistemas vietine teisine analize.
Finansinė įtrauktis: ilgalaikis strateginis pagrindimas
Investuotojams ir į plėtrą orientuotiems strategams QR mokėjimų finansinės įtraukties aspektas yra bene svarbiausia ilgalaikė tendencija.
QR kodai sukuria nebrangų įėjimo tašką į oficialią skaitmeninę ekonomiką dviem grupėms, kurios istoriškai buvo atskirtos: smulkiems prekybininkams ir mažas pajamas gaunantiems vartotojams. Kai QR kodų naudojimas plinta šiuose segmentuose, jis generuoja operacijų istorijas, kurios gali būti naudojamos kaip alternatyvūs kredito duomenys. Laikui bėgant, šis duomenų pėdsakas sukuria kelius į kreditą, draudimą ir kitas finansines paslaugas – produktus, kurie patys savaime sudaro dideles potencialias rinkas.

CGAP tai aiškiai apibrėžia: QR kodai yra “perspektyvus būdas skaitmenizuoti mokėjimus pas mažas pajamas gaunančius prekybininkus ir paskatinti klientus pereiti prie skaitmeninių paslaugų”, o jų generuojamos operacijų istorijos “gali suteikti prieigą prie kredito ir kitų oficialių finansinių paslaugų, sukurdamos vartus į finansinę įtrauktį”.”
Rytų Azijos patirtis patvirtina šį teiginį. Kai QR pagrindu veikiantys mobilieji mokėjimai pakeičia grynuosius pinigus, bankai gali sumažinti su grynųjų pinigų paslaugomis susijusias išlaidas – atlaisvindami kapitalą skolinimui ir kitai pridėtinę vertę kuriančiai veiklai. Finansinės įtraukties atvejis nėra grynai teorinis; jį patvirtina pastebimi elgesio pokyčiai dideliu mastu.
Rizikos ir kliūtys, į kurias reikia atkreipti dėmesį
Augimo perspektyva yra stipri, tačiau jokia sąžininga rinkos analizė neignoruoja kliūčių.
Sukčiavimas ir saugumo pažeidžiamumai
Statiniai QR kodai gali būti fiziškai pažeisti, o daugumos vartotojų nesugebėjimas patikrinti kodo paskirties prieš nuskaitymą sukuria nuolatinę sukčiavimo riziką. Didėjant naudojimui, sukčiavimo modeliai linkę didėti kartu su juo. The QR kodų mokėjimų saugumo ir greičio pranašumai yra realūs, tačiau jie priklauso nuo įgyvendinimo pasirinkimų – ypač nuo dinaminių kodų naudojimo, o ne statinių – o ne vien nuo technologijos.
Pasitikėjimo ir skaitmeninio raštingumo spragos
Kambodžos ir kitų besivystančių rinkų tyrimai nuolat rodo, kad pasitikėjimas yra pagrindinė kliūtis diegimui. Kai vartotojai neturi pasitikėjimo skaitmeninėmis sistemomis – arba kai ankstesnė sukčiavimo patirtis pakenkė pasitikėjimui – diegimas sustoja, nepaisant infrastruktūros kokybės. Vyriausybės remiamos skaitmeninio raštingumo iniciatyvos yra dalis politinio atsako, tačiau pažanga yra nevienoda.
Fragmentacijos rizika
Nors sąveikūs nacionaliniai standartai mažina fragmentaciją šalyse, tarpvalstybinis sąveikumas išlieka nepilnas. Įmonės, veikiančios keliose besivystančiose rinkose, susiduria su praktiniu iššūkiu naršyti skirtingas schemas, standartus ir reguliavimo aplinkas. ASEAN integracijos pastangos yra reikšmingas žingsnis į priekį, tačiau jos apima ribotą šalių skaičių.
Infrastruktūros priklausomybės
QR mokėjimams reikalingas patikimas mobiliojo interneto ryšys. Kaimo vietovėse ir mažesnes pajamas gaunančiose miesto zonose – būtent tose populiacijose, kurios yra svarbiausios finansinės įtraukties tikslams – ryšys gali būti nenuoseklus. Šis apribojimas riboja, kaip greitai QR kodų naudojimas gali pasiekti labiausiai neaptarnaujamus segmentus.
Ką tai reiškia verslui, veikiančiam šiose rinkose
Įmonėms, jau priimančioms arba planuojančioms priimti QR kodų mokėjimus besivystančiose ekonomikose, iš šios analizės kyla keletas praktinių aspektų.
- Sukurkite mokėjimų priėmimą pagal dominuojančią vietinę schemą. Prekybininkų QRIS priėmimas Indonezijoje arba su UPI susietas QR Indijoje pasiekia daug platesnę klientų bazę nei priimant tik vieną nuosavą piniginę. Sąveikūs standartai egzistuoja būtent tam, kad pašalintų tokio tipo priklausomybę.
- Naudokite dinaminius QR kodus, o ne statinius. Dinaminiai kodai leidžia atnaujinti mokėjimo paskirties vietas, stebėti nuskaitymo veiklą dėl anomalijų ir deaktyvuoti kodus, jei aptinkamas sukčiavimas – visa tai be pakartotinio spausdinimo. Verslui, valdančiam mokėjimus keliose vietose, šis centralizuotas valdymas yra operatyviai reikšmingas. The vadovas apie QR kodus mobiliesiems piniginėms paaiškina praktinius skirtumus tarp dinaminio ir statinio požiūrio mokėjimo kontekste.
- Analitiką traktuokite kaip pagrindinę funkciją, o ne kaip papildomą. Supratimas, kada ir kur kodai yra nuskaitomi – ir neįprastų modelių žymėjimas – yra toks pat svarbus sukčiavimo prevencijai, kaip ir rinkodaros optimizavimui. Įmonės, kurios naudoja QR kodus tarpusavio mokėjimams efektyviai linkusios aktyviai, o ne reaktyviai stebėti nuskaitymo duomenis.
- Kurkite sąveikiai ateičiai. Tarpvalstybinė QR mokėjimų integracija plečiasi. Įmonės, kurios dabar investuoja į lanksčią, schemoms nepriklausančią priėmimo infrastruktūrą, yra geriau pasirengusios plėstis, kai subręs regioninės sistemos, tokios kaip ASEAN sistema.
Pradėkite priimti QR mokėjimus be sudėtingumo Reikia sukurti mokėjimo QR kodus, kurie veiktų visose jūsų verslo vietose? Naudokite the „Pageloot“ QR kodų generatorius kurti dinaminius, sekamus kodus – arba PayPal QR kodo generatorius tiesiogiai susieti su jūsų mokėjimo sąskaita nereikalaujant jokios aparatinės įrangos.
Trajektorija aiški, detalės dar rašomos
QR kodų mokėjimai besivystančiose ekonomikose nėra spekuliacinė tendencija – tai infrastruktūros realybė, paremta centrinių bankų įgaliojimais, įrodyta masine adaptacija ir augimo tempu, kuris lenkia daugumą mokėjimų pramonės segmentų. Prognozuojama, kad rinka augs maždaug 20% kasmet iki 2033 m., su Azijos ir Ramiojo vandenyno regionu, pirmaujančiu, o Lotynų Amerika, Afrika ir Pietų Azija reikšmingai prisidės.
Strateginis klausimas investuotojams ir verslo lyderiams yra ne tai, ar QR mokėjimai dominuos skaitmeninėje prekyboje besivystančiose ekonomikose, bet kaip greitai sukčiavimo valdymas, tarpvalstybinis sąveikumas ir skaitmeninis raštingumas subręs, kad palaikytų tą dominavimą. Tie, kurie supranta reguliavimo architektūrą – ir pozicionuoja save pagal sąveikius nacionalinius standartus, kuriuos aktyviai skatina centriniai bankai – yra geriausioje padėtyje pasinaudoti galimybe.
Verslams, kurie šiandien kuria QR mokėjimo galimybes, išnagrinėkite QR kodų sprendimus, prieinamus įvairiose pramonės šakose kad rastumėte tinkamą požiūrį savo sektoriui.
Dažniausiai užduodami klausimai
Besivystančiose rinkose yra mažiau esamos kortelių mokėjimo infrastruktūros, didesnė dalis gyventojų, neturinčių banko sąskaitų, ir mažesnės išmaniųjų telefonų kainos, palyginti su POS terminalų kainomis. QR kodai pašalina brangios aparatinės įrangos poreikį, leisdami bet kuriam prekybininkui, turinčiam atspausdintą kodą ar išmanųjį telefoną, priimti skaitmeninius mokėjimus. Vyriausybės remiamos iniciatyvos atsisakyti grynųjų pinigų ir sąveikūs nacionaliniai QR standartai taip pat paspartino diegimą būdais, kurie neturi tiesioginio atitikmens daugumoje išsivysčiusių rinkų.
Centriniai bankai daugelyje besivystančių ekonomikų ėmėsi tiesioginio vaidmens kuriant ir įpareigojant sąveikias nacionalines QR schemas – pavyzdžiai apima BharatQR Indijoje, QRIS Indonezijoje, LankaQR Šri Lankoje ir Pix Brazilijoje. Šios schemos naudoja EMVCo standartus, siekiant užtikrinti, kad vienas QR kodas galėtų priimti mokėjimus iš kelių paslaugų teikėjų, sumažinant suskaidymą ir palaikant diegimą tarp smulkių prekybininkų ir mažas pajamas gaunančių vartotojų. Tai yra politikos nulemta infrastruktūros investicija, o ne tiesiog rinkos rezultatas.
Dažniausios rizikos yra fizinis QR kodo klastojimas (kai sukčiai pakeičia teisėtą kodą netikru, nukreipiančiu mokėjimus į savo sąskaitą) ir sukčiavimo atakos, imituojančios teisėtus mokėjimo puslapius. Naudojant dinaminius QR kodus, kuriuos galima stebėti dėl neįprastos nuskaitymo veiklos ir deaktyvuoti, jei jie yra pažeisti, žymiai sumažina šias rizikas, palyginti su statiniais kodais. Išsamų grėsmių ir rizikos mažinimo strategijų aprašymą rasite vadove apie QR kodų rizikas mokėjimuose.