Apakah pelanggan Anda masih kesulitan dengan alur autentikasi yang canggung, dokumen pinjaman yang lambat, dan pembayaran yang bergantung pada kartu? Titik-titik gesekan ini merugikan bank dan mengikis kepercayaan. Panduan ini menjelaskan dengan tepat bagaimana kode QR dapat menyederhanakan pengalaman tersebut – mulai dari pembayaran seluler dan akses ATM tanpa kartu hingga verifikasi identitas di cabang.
Bagaimana Pembayaran Kode QR Membentuk Ulang Perbankan Secara Global
Pembayaran berbasis QR bukan lagi sekadar keingintahuan regional. Negara-negara di Asia, Amerika Selatan, dan Afrika telah membangun infrastruktur pembayaran QR berskala nasional, dan lembaga keuangan A.S. semakin mengejar ketertinggalan.
Di Tiongkok, platform seperti Alipay dan WeChat Pay mengubah pembayaran QR menjadi metode transaksi default di semua tingkat pendapatan. Sistem BharatQR India menjadi solusi penerimaan pembayaran interoperable pertama di dunia, menstandardisasi penerimaan QR di seluruh bank dan pemroses. Platform seperti Alipay dan WeChat Pay memungkinkan pelanggan membayar dengan memindai kode QR, menawarkan metode transaksi cepat tanpa uang tunai yang berfungsi untuk pedagang dari berbagai ukuran.
Di A.S., platform pembayaran besar termasuk PayPal, Venmo, dan Square telah menyematkan alur pembayaran QR ke dalam produk mereka. Bank-bank A.S. menggunakan kode QR untuk memungkinkan pelanggan mengelola investasi, membayar tagihan, mengakses rekening, dan mentransfer uang – semuanya dari ponsel cerdas. Detail pembayaran ditransmisikan dengan aman antara pelanggan dan institusi melalui enkripsi end-to-end yang diverifikasi oleh bank.
Bagi lembaga keuangan yang mengevaluasi adopsi, memahami cara kerja pembayaran kode QR untuk bisnis adalah langkah pertama yang praktis.
Kasus Penggunaan Utama Kode QR dalam Perbankan dan Keuangan
Pembayaran Seluler dan Tanpa Kontak
SEBUAH kode QR pembayaran adalah kode yang dapat dipindai yang memungkinkan pelanggan menyelesaikan transaksi keuangan hanya dengan menggunakan ponsel cerdas mereka. Alur tipikalnya sederhana: pelanggan memindai kode, mendarat di halaman checkout atau aplikasi pembayaran, memasukkan detail pembayaran, dan menyelesaikan transaksi.
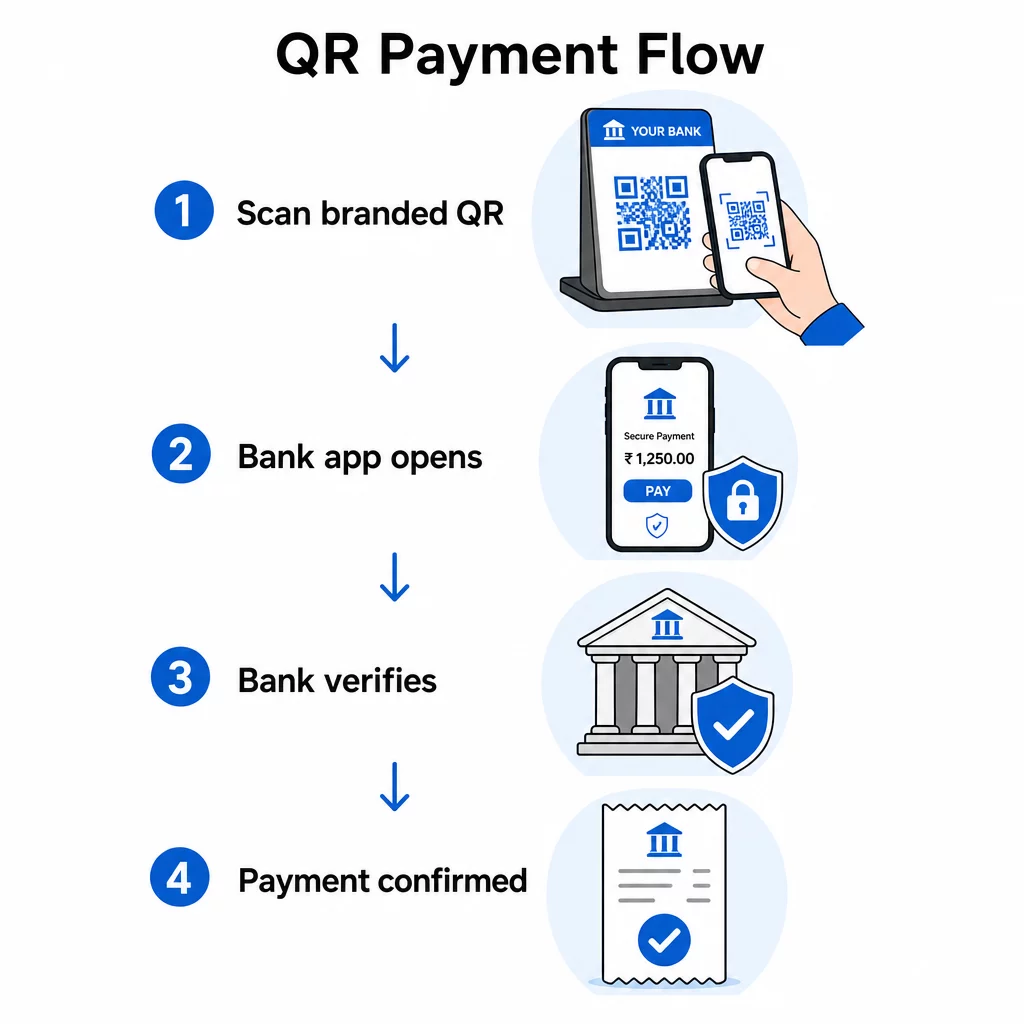
Sistem pembayaran QR mendukung berbagai metode:
- Dompet seluler dan aplikasi bank
- PayPal, Venmo, dan platform berbasis QR serupa
- Dompet mata uang kripto
- Alur terkait kartu nirsentuh
- Aplikasi pengecer dan pembayaran terintegrasi loyalitas
Bank dapat menempatkan kode QR di terminal POS, pada faktur, di aplikasi perbankan seluler, atau dalam korespondensi email dan cetak. Pelanggan tidak memerlukan kartu fisik – cukup aplikasi dan kamera.
Buat Kode QR untuk Layanan Keuangan Ingin menerapkan kode QR di seluruh titik kontak pembayaran atau materi cabang? Jelajahi Generator Kode QR untuk Keuangan untuk memulai.
Akses dan Otentikasi ATM Tanpa Kartu
Beberapa bank di AS telah memperkenalkan alur kerja ATM tanpa kartu yang didukung oleh kode QR. Seorang pelanggan membuka aplikasi perbankan seluler mereka, yang menghasilkan kode QR yang mereka pindai di pembaca kode batang ATM. ATM mengotentikasi pengguna dan menyetujui transaksi tanpa memerlukan kartu fisik atau entri PIN.
Ini secara signifikan mengurangi risiko skimming ATM, karena tidak ada data kartu yang pernah terekspos di mesin. Ini juga menguntungkan pelanggan yang lupa kartu mereka atau lebih memilih untuk tidak membawanya.
Otentikasi Multifaktor dan Keamanan Akun
Lembaga keuangan menggabungkan kode QR ke dalam alur kerja otentikasi multifaktor (MFA). Daripada hanya mengandalkan kata sandi satu kali yang dikirim melalui SMS – metode yang rentan terhadap serangan penukaran SIM – bank dapat menggunakan kode QR berbatas waktu sebagai lapisan verifikasi tambahan untuk login, transfer kawat, atau transaksi bernilai tinggi.
MFA menggunakan kode QR menciptakan pengalaman yang lebih ramah pengguna sekaligus meningkatkan keamanan. Pelanggan memindai kode dengan aplikasi perbankan terotentikasi mereka, yang mengonfirmasi identitas mereka sebelum transaksi dilanjutkan.
Verifikasi Identitas di Cabang
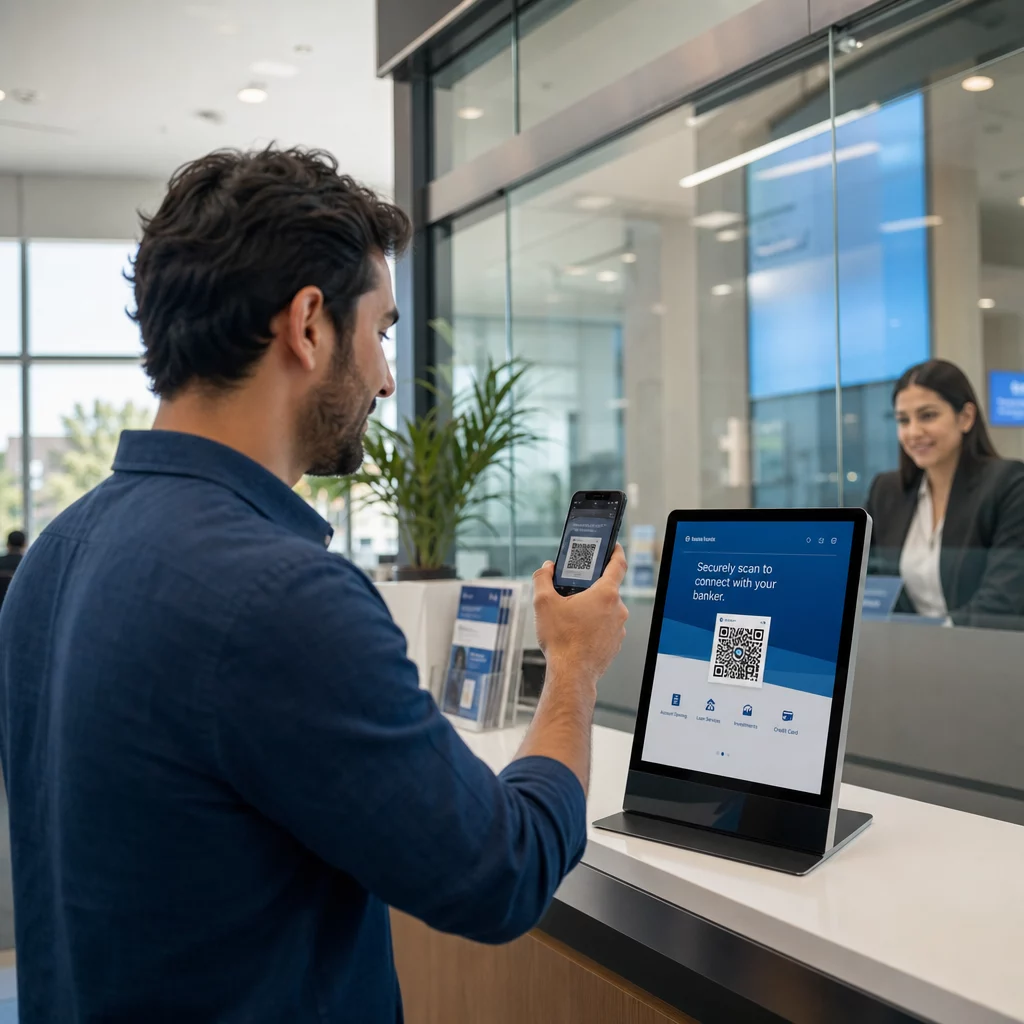
Serikat kredit dan bank komunitas menggunakan kode QR untuk menyederhanakan verifikasi identitas di cabang. Seorang anggota tiba di cabang, memindai kode QR yang ditampilkan di konter, memilih institusi mereka, memasukkan detail anggota mereka, mengunggah dokumen ID, dan mengambil swafoto – semuanya di ponsel mereka sendiri. Kode sandi satu kali kemudian ditunjukkan kepada teller untuk menyelesaikan verifikasi.
Pendekatan ini mengurangi waktu yang dihabiskan teller untuk menangani dokumen dan menciptakan catatan digital yang bersih dan dapat diaudit dari setiap peristiwa verifikasi.
Aplikasi Pinjaman yang Lebih Cepat
Kode QR mengurangi gesekan dalam proses multi-langkah seperti aplikasi pinjaman. Bank dapat membuat kode QR yang memberikan akses langsung kepada pemohon ke:
- Dokumen dan daftar periksa yang diperlukan
- Formulir aplikasi online
- Pelacakan status aplikasi
Pemohon memindai sekali dan memiliki semua yang mereka butuhkan di satu tempat. Bank menerima pengajuan terstruktur alih-alih dokumen yang terfragmentasi. Hasilnya adalah pemrosesan yang lebih cepat di kedua belah pihak dan tingkat penyelesaian aplikasi yang lebih tinggi.
Laporan Rekening dan Verifikasi Instan
Bank dapat membuat kode QR khusus pelanggan yang menyediakan akses instan dan terautentikasi ke laporan rekening. Kasus penggunaan meliputi:
- Bukti kekayaan bersih untuk pemberi pinjaman atau pemilik properti
- Verifikasi pendapatan untuk pihak ketiga
- Pelacakan keuangan pribadi
Melindungi kode QR ini dengan kata sandi menambahkan lapisan kontrol akses tambahan, sehingga laporan hanya dapat dilihat oleh seseorang dengan kredensial yang tepat.
Kode QR Statis vs. Dinamis: Apa yang Perlu Diketahui Bank
Tidak semua kode QR bekerja dengan cara yang sama dalam konteks keuangan. Perbedaan antara kode QR statis dan dinamis memiliki konsekuensi langsung terhadap keamanan, kepatuhan, dan fleksibilitas operasional.
| FITUR | Kode QR Statis | Kode QR dinamis |
|---|---|---|
| Dapat diedit setelah dibuat | Tidak. | Ya. |
| Analitik pemindaian | Tidak Ada | Pelacakan waktu nyata |
| Dapat dinonaktifkan | Tidak. | Ya. |
| Kode unik per transaksi | Tidak. | Ya. |
| Pemulihan dari gangguan | Membutuhkan pencetakan ulang | Perbarui tujuan secara instan |
Kode QR dinamis sangat diutamakan untuk layanan keuangan. Kode-kode ini dapat dibuat per transaksi, kedaluwarsa secara otomatis, diverifikasi bank secara real-time, dan dinonaktifkan segera jika terdeteksi penipuan. Kode statis, sebaliknya, bersifat tetap – jika salah satunya disusupi atau dirusak, kode tersebut tidak dapat diperbarui tanpa pencetakan ulang.
Untuk kampanye yang sedang berjalan, kode akses akun, dan apa pun yang terkait dengan transaksi keuangan, melacak kinerja kode QR dengan kode dinamis juga memungkinkan institusi untuk memantau pola pemindaian dan mendeteksi anomali sebelum meningkat.
Pertimbangan Keamanan dan Kontrol Risiko
Kode QR yang digunakan untuk pembayaran atau akses akun tidak menyediakan keamanan bawaan. Aplikasi, platform perbankan, atau pemroses pembayaran harus menerapkan enkripsi, autentikasi, dan kontrol penipuan. Memahami risiko adalah langkah pertama untuk menguranginya.
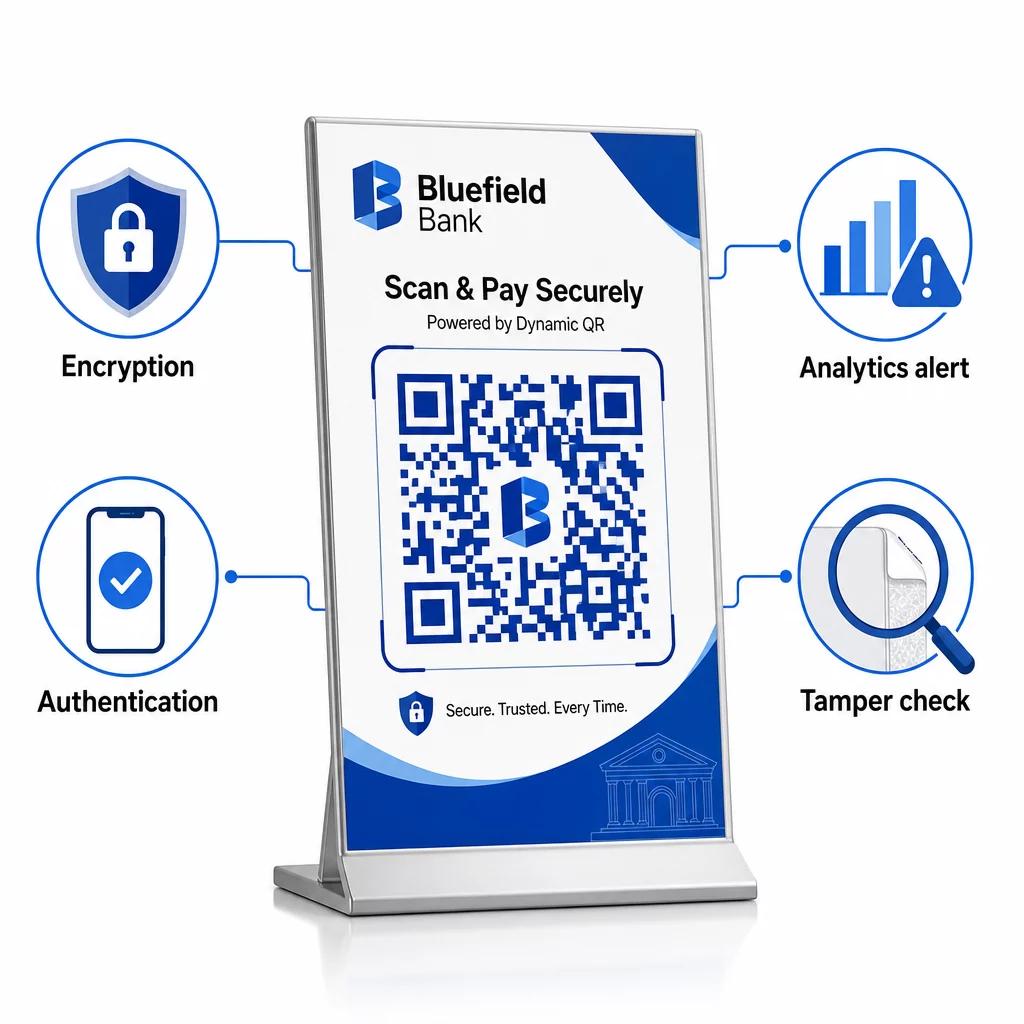
Quishing (phishing QR) adalah salah satu ancaman paling umum. Kode berbahaya mengarahkan pengguna ke portal perbankan palsu yang menangkap kredensial login atau data pembayaran. Situs-situs ini dapat terlihat identik dengan halaman perbankan resmi.
Perusakan fisik juga merupakan risiko yang terdokumentasi. Penipu menempatkan stiker overlay pada kode QR yang sah – baik pada materi cabang, faktur, atau terminal POS – mengalihkan pembayaran ke akun yang dikendalikan penyerang. Dalam satu kasus yang terdokumentasi, polisi di Austin, Texas menemukan 29 kode QR palsu yang ditempatkan pada meteran parkir kota.
Bank dan lembaga keuangan dapat mengurangi risiko ini dengan mengikuti yang telah ditetapkan praktik terbaik pembuatan kode QR yang aman:
- Gunakan kode QR dinamis yang dapat dinonaktifkan dan diperbarui secara instan
- Beri merek semua kode QR dengan logo dan warna institusi untuk membuat perusakan terlihat
- Lakukan inspeksi fisik rutin terhadap kode QR yang ditempatkan di cabang dan di ATM
- Konfigurasi kedaluwarsa kode untuk alur transaksi tertentu
- Pantau analitik pemindaian untuk pola geografis yang tidak biasa atau aktivitas lonjakan
Untuk institusi yang menerima pembayaran QR, Kepatuhan PCI-DSS diperlukan. Ini berarti mengamankan infrastruktur pembuatan QR, menggunakan TLS untuk transmisi data, dan tidak pernah menyimpan data sensitif pasca-otorisasi. Bisnis yang mengarahkan ke pemroses pihak ketiga mungkin memenuhi syarat untuk jalur kepatuhan SAQ A yang disederhanakan.
Rincian mendalam tentang risiko-risiko spesifik pada alur pembayaran QR – termasuk phishing, intersepsi data, dan distribusi malware – dibahas dalam panduan tentang risiko kode QR dalam pembayaran dan cara menguranginya.
Untuk pelanggan, praktik aman yang direkomendasikan meliputi memverifikasi sumber kode, memeriksa tanda-tanda perusakan fisik, menghindari memasukkan data perbankan sensitif setelah memindai kode yang tidak dikenal, dan mengetik URL perbankan yang dikenal secara manual saat ragu.
Pertimbangan Kepatuhan dan Privasi
Selain PCI-DSS, lembaga keuangan yang beroperasi secara internasional atau melayani pelanggan di berbagai yurisdiksi harus mempertimbangkan peraturan privasi data yang berlaku untuk pemindaian kode QR. Setiap pemindaian dapat mengumpulkan alamat IP, jenis perangkat, lokasi, dan data perilaku – yang semuanya mungkin diatur di bawah GDPR, CCPA, atau kerangka kerja lainnya tergantung pada lokasi pelanggan.
Ikhtisar lengkap peraturan yang berlaku dan alat kepatuhan tersedia di panduan hukum privasi kode QR dan peraturan utama.
Kode QR dinamis membantu kepatuhan dengan memungkinkan institusi untuk memperbarui pengungkapan privasi tanpa mencetak ulang kode, mengkonfigurasi retensi data, dan memelihara jejak audit – semuanya berguna selama penilaian regulasi.
Memantau Kinerja Kode QR dalam Konteks Keuangan
Salah satu keuntungan yang kurang dimanfaatkan dari kode QR dalam layanan keuangan adalah lapisan analitik yang disediakan oleh kode dinamis. Platform manajemen kode QR dapat menangkap:
- Jumlah pemindaian per kode dan per lokasi
- Waktu dan tanggal setiap pemindaian
- Distribusi geografis aktivitas pemindaian
- Jenis perangkat dan sistem operasi
Bagi bank, data ini mendukung beberapa tujuan operasional. Pola pemindaian yang tidak biasa – seperti kode pembayaran cabang yang tiba-tiba menghasilkan pemindaian dari lokasi internasional yang tidak terduga – dapat memicu peringatan dan mendorong tinjauan keamanan. Data agregat tentang keterlibatan QR aplikasi pinjaman dapat menunjukkan di mana pemohon berhenti. Kode QR kunjungan cabang mengungkapkan lokasi mana yang paling banyak melihat keterlibatan digital.
Lacak Kinerja Kode QR di Seluruh Institusi Anda Menggunakan kode QR dinamis dengan analitik bawaan untuk memantau aktivitas pemindaian, mendeteksi anomali, dan memahami bagaimana pelanggan berinteraksi dengan titik kontak digital Anda.
Memulai dengan Kode QR untuk Institusi Keuangan Anda
Kode QR berfungsi di hampir setiap titik kontak pelanggan yang dioperasikan bank: meja cabang, bilik ATM, laporan cetak, komunikasi email, aplikasi perbankan seluler, dan papan nama digital. Teknologi ini membutuhkan investasi perangkat keras minimal karena sebagian besar pelanggan sudah membawa satu-satunya pemindai yang mereka butuhkan – ponsel cerdas mereka.
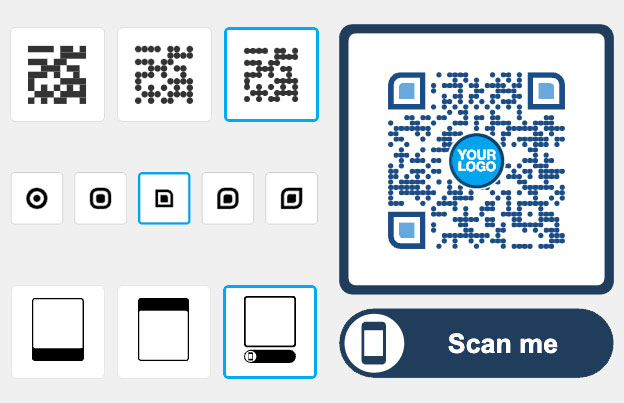
Untuk institusi yang baru memulai, Pembuat Kode QR Pageloot mendukung kode QR statis dan dinamis, dengan opsi penyesuaian untuk branding dan dasbor analitik bawaan. Untuk implementasi khusus pembayaran, Generator QR Code PayPal menyediakan jalur langsung menuju penerimaan pembayaran yang diaktifkan QR.
Titik awal yang tepat tergantung pada prioritas institusi Anda – apakah itu mengurangi gesekan autentikasi, mempercepat penerimaan pinjaman, atau memungkinkan pembayaran nirsentuh tingkat cabang. Setiap kasus penggunaan dapat dicapai dengan teknologi dasar yang sama, dan setiap kasus membangun pengalaman yang lebih mulus dan aman bagi pelanggan Anda.
Pertanyaan yang sering diajukan
Kode QR statis menyimpan informasi tetap yang tidak dapat diubah setelah dibuat dan tidak menyediakan analitik pemindaian. Kode QR dinamis menggunakan URL pengalihan yang dapat diperbarui, dinonaktifkan, atau diganti tanpa perlu mencetak ulang. Untuk kasus penggunaan perbankan – terutama pembayaran dan akses akun – kode dinamis lebih disukai karena dapat dibuat per transaksi, dikonfigurasi untuk kedaluwarsa, dipantau untuk aktivitas yang tidak biasa, dan segera dinonaktifkan jika terdeteksi penipuan.
Kode QR itu sendiri tidak secara inheren aman atau tidak aman – keamanan bergantung pada platform dan kontrol yang dibangun di sekitarnya. Bank yang menggunakan kode QR untuk pembayaran harus menerapkan enkripsi ujung-ke-ujung, menggunakan kode dinamis dengan pembuatan per transaksi, memerlukan autentikasi melalui aplikasi perbankan terverifikasi, dan memantau analitik pemindaian untuk anomali. Institusi yang menerima pembayaran QR juga harus mematuhi persyaratan PCI-DSS. Kode fisik di cabang dan di ATM harus diperiksa secara teratur untuk mengetahui adanya gangguan.
Di A.S., lembaga keuangan yang menerima pembayaran kode QR harus mematuhi PCI-DSS, yang mengatur keamanan data pemegang kartu di seluruh siklus pembayaran. Lembaga yang melayani pelanggan internasional atau beroperasi lintas yurisdiksi mungkin juga perlu menangani GDPR, CCPA, atau undang-undang privasi regional lainnya, tergantung pada data yang dikumpulkan selama interaksi QR. Kode QR dinamis mendukung kepatuhan dengan memungkinkan jejak audit, kontrol retensi data, dan kemampuan untuk memperbarui pengungkapan privasi tanpa mencetak ulang.