Kämpar dina kunder fortfarande med klumpiga autentiseringsflöden, långsamt lånehantering och kortberoende betalningar? Dessa friktionspunkter kostar banker kunder och urholkar förtroendet. Denna guide förklarar exakt hur QR-koder kan effektivisera dessa upplevelser – från mobila betalningar och kortlös ATM-åtkomst till identitetsverifiering på bankkontor.
Hur QR-kodbetalningar omformar bankväsendet globalt
QR-baserade betalningar är inte längre en regional kuriositet. Länder i Asien, Sydamerika och Afrika har byggt nationella QR-betalningsinfrastrukturer, och amerikanska finansinstitutioner kommer alltmer ikapp.
I Kina har plattformar som Alipay och WeChat Pay gjort QR-betalningar till standardtransaktionsmetoden över alla inkomstnivåer. Indiens BharatQR-system blev världens första interoperabla betalningsacceptanslösning, som standardiserade QR-acceptans över banker och processorer. Plattformar som Alipay och WeChat Pay låter kunder betala genom att skanna QR-koder, vilket erbjuder en snabb, kontantlös transaktionsmetod som fungerar för handlare av alla storlekar.
I USA har stora betalningsplattformar inklusive PayPal, Venmo och Square bäddat in QR-betalningsflöden i sina produkter. Amerikanska banker använder QR-koder för att låta kunder hantera investeringar, betala räkningar, komma åt konton och överföra pengar – allt från en smartphone. Betalningsuppgifterna överförs säkert mellan kund och institution via end-to-end-kryptering verifierad av banken.
För finansinstitutioner som utvärderar införande, är förståelsen av hur QR-kodbetalningar fungerar för företag ett praktiskt första steg.
Viktiga användningsfall för QR-koder inom bank och finans
Mobila och kontaktlösa betalningar
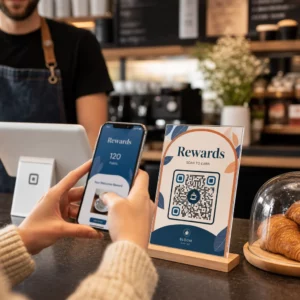
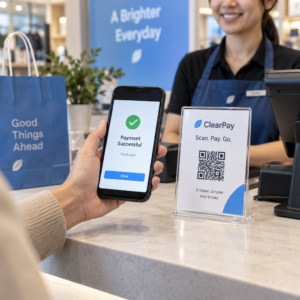
A betalnings-QR-kod är en skanningsbar kod som gör det möjligt för kunder att slutföra finansiella transaktioner med endast sina smartphones. Det typiska flödet är enkelt: kunden skannar koden, hamnar på en kassasida eller betalningsapp, anger betalningsuppgifter och slutför transaktionen.

QR-betalningssystem stöder ett brett utbud av metoder:
- Mobila plånböcker och bankappar
- PayPal, Venmo och liknande QR-baserade plattformar
- Kryptovalutaplånböcker
- Kontaktlösa kortlänkade flöden
- Återförsäljarappar och lojalitetsintegrerade betalningar
Banker kan placera QR-koder vid POS-terminaler, på fakturor, i mobilbankappar eller i e-post och tryckt korrespondens. Kunder behöver inget fysiskt kort – bara appen och en kamera.
Skapa QR-koder för finansiella tjänster Vill du implementera QR-koder över betalningskontaktpunkter eller filialmaterial? Utforska QR-kodgenerator för finans för att komma igång.
Kortlös bankomatåtkomst och autentisering
Vissa amerikanska banker har infört kortlösa bankomatflöden drivna av QR-koder. En kund öppnar sin mobilbankapp, som genererar en QR-kod som de skannar vid bankomatens streckkodsläsare. Bankomaten autentiserar användaren och godkänner transaktionen utan att kräva ett fysiskt kort eller PIN-inmatning.
Detta minskar risken för bankomatbedrägerier avsevärt, eftersom inga kortdata någonsin exponeras vid maskinen. Det gynnar också kunder som glömmer sitt kort eller föredrar att inte bära ett.
Multifaktorautentisering och kontosäkerhet
Finansiella institutioner införlivar QR-koder i arbetsflöden för multifaktorautentisering (MFA). Istället för att enbart förlita sig på ett engångslösenord som skickas via SMS – en metod som är sårbar för SIM-swapping-attacker – kan banker använda en tidsbegränsad QR-kod som ett ytterligare verifieringslager för inloggning, banköverföringar eller transaktioner med högt värde.
MFA med QR-koder skapar en mer användarvänlig upplevelse samtidigt som säkerheten förbättras. Kunder skannar koden med sin autentiserade bankapp, som bekräftar deras identitet innan transaktionen fortsätter.
Identitetsverifiering på filial
Kreditföreningar och lokala banker använder QR-koder för att effektivisera identitetsverifiering på filial. En medlem anländer till en filial, skannar en QR-kod som visas vid disken, väljer sin institution, anger sina medlemsuppgifter, laddar upp ett ID-dokument och tar en selfie – allt på sin egen telefon. En engångskod visas sedan för kassören för att slutföra verifieringen.
Detta tillvägagångssätt minskar den tid kassörer lägger på att hantera dokument och skapar en ren, granskningsbar digital post av varje verifieringshändelse.
Snabbare låneansökningar
QR-koder minskar friktionen i flerstegsprocesser som låneansökningar. Banker kan generera en QR-kod som ger sökande direkt tillgång till:
- Obligatoriska dokument och checklistor
- Onlineansökningsformulär
- Spårning av ansökningsstatus
Sökande skannar en gång och har allt de behöver på ett ställe. Banker får strukturerade inlämningar istället för fragmenterat pappersarbete. Resultatet är snabbare handläggning på båda sidor och en högre slutförandegrad för ansökningar.
Omedelbara kontoutdrag och verifiering
Banker kan generera kundspecifika QR-koder som ger omedelbar, autentiserad åtkomst till kontoutdrag. Användningsområden inkluderar:
- Bevis på nettovärde för långivare eller hyresvärdar
- Inkomstverifiering för tredje parter
- Personlig ekonomisk spårning
Lösenordsskydd av dessa QR-koder lägger till ett extra lager av åtkomstkontroll, så att utdraget endast kan ses av någon med rätt behörighet.
Statiska vs. dynamiska QR-koder: Vad banker behöver veta
Alla QR-koder fungerar inte på samma sätt i finansiella sammanhang. Skillnaden mellan statiska och dynamiska QR-koder har direkta konsekvenser för säkerhet, efterlevnad och operativ flexibilitet.
| FUNKTION | Statisk QR-kod | Dynamisk QR-kod |
|---|---|---|
| Redigerbar efter skapande | Nej | Ja |
| Skanningsanalys | Inga | Spårning i realtid |
| Kan avaktiveras | Nej | Ja |
| Unika koder per transaktion | Nej | Ja |
| Återställning vid manipulering | Kräver omtryckning | Uppdatera destination omedelbart |
Dynamiska QR-koder är starkt att föredra för finansiella tjänster. De kan genereras per transaktion, förfalla automatiskt, bankverifieras i realtid och avaktiveras omedelbart om bedrägeri upptäcks. Statiska koder är däremot fasta – om en komprometteras eller manipuleras kan den inte uppdateras utan omtryckning.
För pågående kampanjer, åtkomstkoder till konton och allt som är kopplat till finansiella transaktioner, spårning av QR-kodprestanda med dynamiska koder gör det också möjligt för institutioner att övervaka skanningsmönster och upptäcka avvikelser innan de eskalerar.
Säkerhetsöverväganden och riskkontroller
QR-koder som används för betalningar eller kontoåtkomst tillhandahåller inte inbyggd säkerhet. Applikationen, bankplattformen eller betalningsprocessorn måste upprätthålla kryptering, autentisering och bedrägerikontroller. Att förstå riskerna är det första steget för att mildra dem.

Quishing (QR-nätfiske) är ett av de vanligaste hoten. Skadliga koder omdirigerar användare till falska bankportaler som fångar in inloggningsuppgifter eller betalningsdata. Dessa webbplatser kan se identiska ut med officiella banksidor.
Fysisk manipulering är också en dokumenterad risk. Bedragare placerar klistermärkesöverlägg på legitima QR-koder – oavsett om det är på filialmaterial, fakturor eller POS-terminaler – och omdirigerar betalningar till angriparkontrollerade konton. I ett dokumenterat fall upptäckte polisen i Austin, Texas 29 falska QR-koder placerade på stadens parkeringsautomater.
Banker och finansinstitut kan minska dessa risker genom att följa etablerade säkra bästa praxis för generering av QR-koder:
- Använd dynamiska QR-koder som kan avaktiveras och uppdateras omedelbart
- Märk alla QR-koder med institutionella logotyper och färger för att göra manipulering synlig
- Utför regelbundna fysiska inspektioner av QR-koder placerade i filialer och vid bankomater
- Konfigurera kodens utgångsdatum för transaktionsspecifika flöden
- Övervaka skanningsanalys för ovanliga geografiska mönster eller toppaktivitet
För institutioner som accepterar QR-betalningar, PCI-DSS-efterlevnad krävs. Detta innebär att säkra infrastrukturen för QR-generering, använda TLS för dataöverföring och aldrig lagra känslig data efter auktorisering. Företag som omdirigerar till tredjepartsbehandlare kan kvalificera sig för den förenklade SAQ A-efterlevnadsvägen.
En detaljerad genomgång av riskerna specifika för betalnings-QR-flöden – inklusive nätfiske, dataavlyssning och distribution av skadlig programvara – behandlas i guiden om QR-kodrisker i betalningar och hur man minskar dem.
För kunder inkluderar rekommenderade säkra metoder att verifiera kodkällan, kontrollera efter tecken på fysisk manipulering, undvika att ange känslig bankdata efter att ha skannat en okänd kod, och manuellt skriva in kända bank-URL:er vid tveksamhet.
Efterlevnad och integritetsöverväganden
Utöver PCI-DSS måste finansiella institutioner som verkar internationellt eller betjänar kunder över olika jurisdiktioner ta hänsyn till dataskyddsförordningar som gäller för QR-kodskanningar. Varje skanning kan samla in IP-adress, enhetstyp, plats och beteendedata – allt detta kan regleras under GDPR, CCPA eller andra ramverk beroende på var kunderna befinner sig.
En fullständig översikt över tillämpliga regler och efterlevnadsverktyg finns i guide om QR-koders integritetslagar och nyckelregler.
Dynamiska QR-koder hjälper till med efterlevnad genom att göra det möjligt för institutioner att uppdatera integritetsmeddelanden utan att trycka om koder, konfigurera datalagring och upprätthålla revisionsspår – allt användbart under tillsynsbedömningar.
Övervakning av QR-kodprestanda i finansiella sammanhang
En underutnyttjad fördel med QR-koder inom finansiella tjänster är analyslagret som dynamiska koder tillhandahåller. En plattform för QR-kodhantering kan fånga upp:
- Antal skanningar per kod och per plats
- Tid och datum för varje skanning
- Geografisk fördelning av skanningsaktivitet
- Enhetstyp och operativsystem
För banker stöder denna data flera operativa mål. Ovanliga skanningsmönster – som att en betalningskod för en filial plötsligt genererar skanningar från oväntade internationella platser – kan utlösa varningar och föranleda en säkerhetsgranskning. Aggregerad data om QR-engagemang för låneansökningar kan visa var sökande faller bort. QR-koder för filialbesök avslöjar vilka platser som har mest digitalt engagemang.
Spåra QR-kodprestanda över hela din institution Använda sig av dynamiska QR-koder med inbyggd analys för att övervaka skanningsaktivitet, upptäcka avvikelser och förstå hur kunder interagerar med dina digitala kontaktpunkter.
Komma igång med QR-koder för din finansiella institution
QR-koder fungerar över nästan varje kundkontaktpunkt en bank driver: filialdiskar, bankomatvestibuler, utskrivna kontoutdrag, e-postkommunikation, mobilbankappar och digital skyltning. Tekniken kräver minimal hårdvaruinvestering eftersom de flesta kunder redan bär med sig den enda skanner de behöver – sin smartphone.
För institutioner som börjar, är Pageloot QR-kodgenerator stöder både statiska och dynamiska QR-koder, med anpassningsalternativ för varumärkesprofilering och en inbyggd analyspanel. För betalningsspecifika implementeringar, är QR-kodgenerator för PayPal ger en enkel väg till QR-aktiverad betalningsacceptans.
Rätt startpunkt beror på din institutions prioriteringar – vare sig det handlar om att minska friktionen vid autentisering, påskynda låneintaget eller möjliggöra kontaktlösa betalningar på filialnivå. Varje användningsfall är uppnåeligt med samma underliggande teknik, och varje sådant bygger mot en smidigare, säkrare upplevelse för dina kunder.
Vanliga frågor
En statisk QR-kod lagrar fast information som inte kan ändras efter skapandet och ger ingen skanningsanalys. En dynamisk QR-kod använder en omdirigerings-URL som kan uppdateras, avaktiveras eller ersättas utan att skrivas ut igen. För bankanvändningsfall – särskilt betalningar och kontotillgång – föredras dynamiska koder eftersom de kan genereras per transaktion, konfigureras att förfalla, övervakas för ovanlig aktivitet och omedelbart inaktiveras om bedrägeri upptäcks.
QR-koder i sig är inte säkra eller osäkra i grunden – säkerheten beror på plattformen och de kontroller som byggs runt dem. Banker som använder QR-koder för betalningar bör tillämpa end-to-end-kryptering, använda dynamiska koder med generering per transaktion, kräva autentisering via en verifierad bankapp och övervaka skanningsanalyser för avvikelser. Institutioner som accepterar QR-betalningar måste också följa PCI-DSS-kraven. Fysiska koder på bankkontor och vid uttagsautomater bör inspekteras regelbundet för manipulering.
I USA måste finansiella institutioner som accepterar QR-kodbetalningar följa PCI-DSS, som reglerar säkerheten för kortinnehavardata under hela betalningslivscykeln. Institutioner som betjänar internationella kunder eller verkar över flera jurisdiktioner kan också behöva hantera GDPR, CCPA eller andra regionala integritetslagar, beroende på vilken data som samlas in under QR-interaktioner. Dynamiska QR-koder stöder efterlevnad genom att möjliggöra revisionsspår, kontroller för datalagring och möjligheten att uppdatera integritetsmeddelanden utan att skriva ut igen.