Vos clients sont-ils toujours confrontés à des flux d'authentification lourds, à des formalités de prêt lentes et à des paiements dépendants des cartes ? Ces points de friction coûtent des clients aux banques et érodent la confiance. Ce guide explique exactement comment les codes QR peuvent simplifier ces expériences – des paiements mobiles et de l'accès aux distributeurs automatiques sans carte à la vérification d'identité en agence.
Comment les paiements par code QR transforment le secteur bancaire mondial
Les paiements basés sur les codes QR ne sont plus une curiosité régionale. Des pays d'Asie, d'Amérique du Sud et d'Afrique ont mis en place une infrastructure de paiement par QR à l'échelle nationale, et les institutions financières américaines sont de plus en plus à la page.
En Chine, des plateformes comme Alipay et WeChat Pay ont fait des paiements par QR la méthode de transaction par défaut pour tous les niveaux de revenus. Le système BharatQR de l'Inde est devenu la première solution d'acceptation de paiement interopérable au monde, standardisant l'acceptation des QR codes entre les banques et les processeurs. Des plateformes comme Alipay et WeChat Pay permettent aux clients de payer en scannant des codes QR, offrant une méthode de transaction rapide et sans espèces qui convient aux commerçants de toutes tailles.
Aux États-Unis, les principales plateformes de paiement, notamment PayPal, Venmo et Square, ont intégré des flux de paiement par QR dans leurs produits. Les banques américaines utilisent les codes QR pour permettre aux clients de gérer leurs investissements, de payer des factures, d'accéder à leurs comptes et de transférer de l'argent – le tout depuis un smartphone. Les détails de paiement sont transmis en toute sécurité entre le client et l'institution via un chiffrement de bout en bout vérifié par la banque.
Pour les institutions financières qui évaluent l'adoption, comprendre comment les paiements par code QR fonctionnent pour les entreprises est une première étape pratique.
Cas d'utilisation clés des codes QR dans la banque et la finance
Paiements mobiles et sans contact
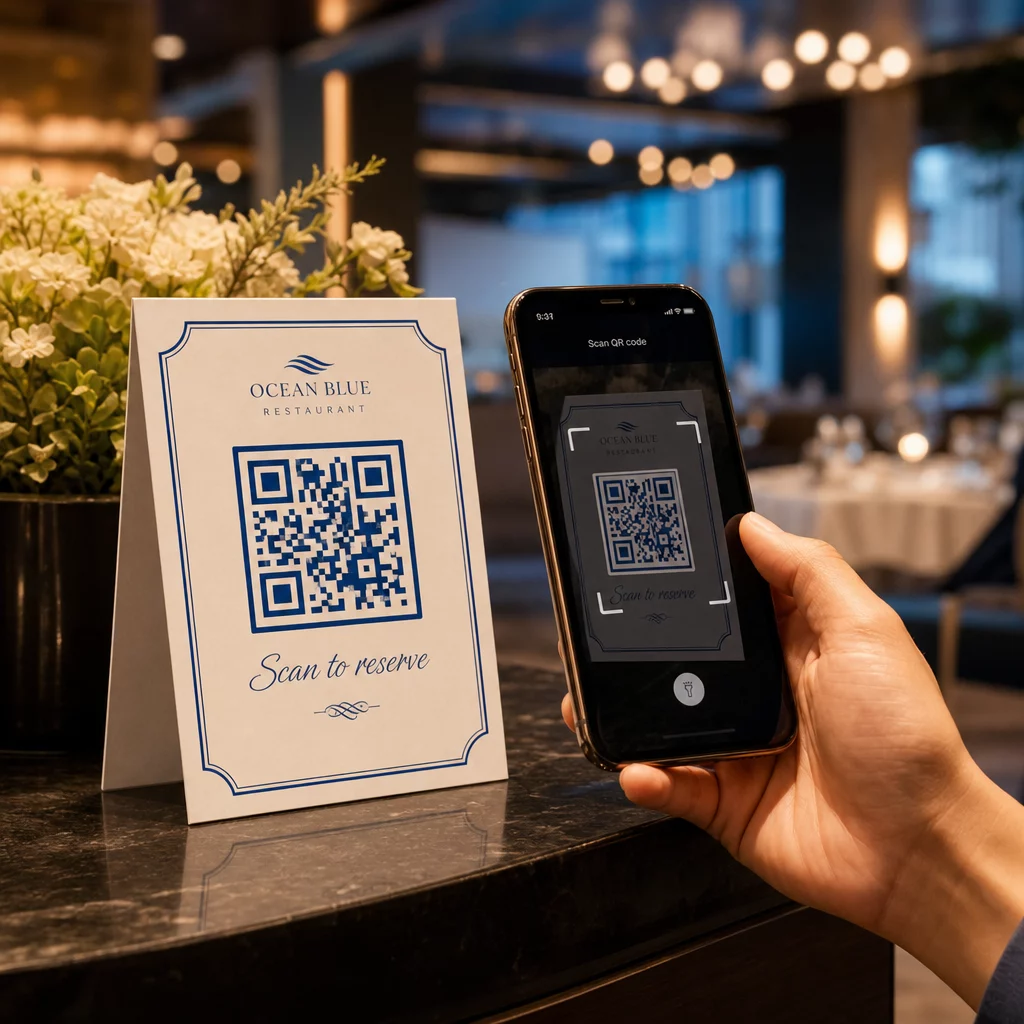
UNE code QR de paiement est un code scannable qui permet aux clients d'effectuer des transactions financières en utilisant uniquement leur smartphone. Le flux typique est simple : le client scanne le code, arrive sur une page de paiement ou une application de paiement, saisit les détails de paiement et finalise la transaction.

Les systèmes de paiement par QR prennent en charge un large éventail de méthodes :
- Portefeuilles mobiles et applications bancaires
- PayPal, Venmo et plateformes similaires basées sur les codes QR
- Portefeuilles de cryptomonnaies
- Flux liés aux cartes sans contact
- Applications de détaillants et paiements intégrés à la fidélité
Les banques peuvent placer des codes QR sur les terminaux de point de vente, sur les factures, dans les applications bancaires mobiles, ou dans la correspondance par e-mail et imprimée. Les clients n'ont pas besoin de carte physique – juste de l'application et d'un appareil photo.
Créer des codes QR pour les services financiers Vous cherchez à déployer des codes QR sur les points de contact de paiement ou les supports de succursale ? Explorez le Générateur de codes QR pour la finance pour commencer.
Accès et authentification aux guichets automatiques sans carte
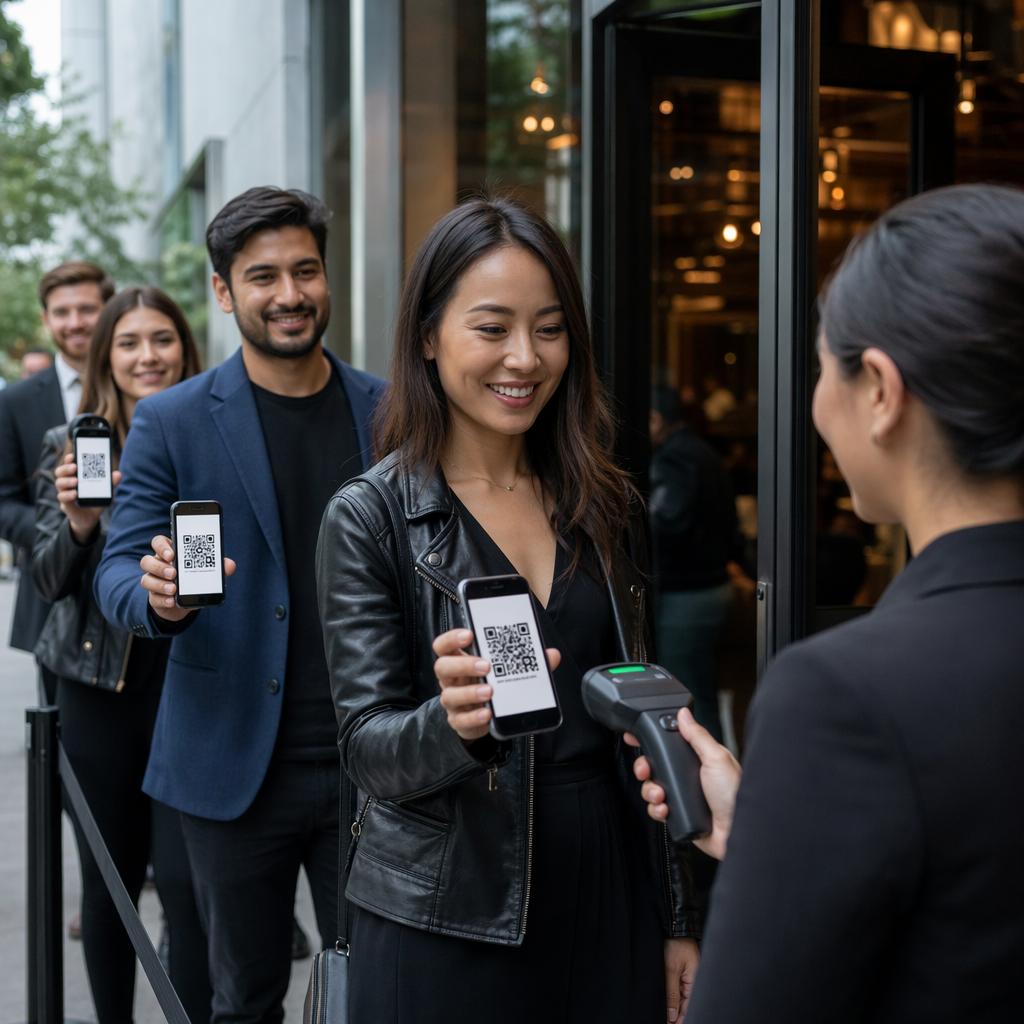
Certaines banques américaines ont introduit des flux de travail de guichets automatiques sans carte alimentés par des codes QR. Un client ouvre son application bancaire mobile, qui génère un code QR qu'il scanne au lecteur de codes-barres du guichet automatique. Le guichet automatique authentifie l'utilisateur et approuve la transaction sans nécessiter de carte physique ni de saisie de code PIN.
Cela réduit considérablement le risque d'écrémage aux guichets automatiques, car aucune donnée de carte n'est jamais exposée à la machine. Cela profite également aux clients qui oublient leur carte ou préfèrent ne pas en transporter une.
Authentification multifacteur et sécurité des comptes
Les institutions financières intègrent les codes QR dans les flux de travail d'authentification multifacteur (MFA). Plutôt que de se fier uniquement à un mot de passe à usage unique envoyé par SMS – une méthode vulnérable aux attaques par échange de carte SIM – les banques peuvent utiliser un code QR à durée limitée comme couche de vérification supplémentaire pour la connexion, les virements bancaires ou les transactions de grande valeur.
L'authentification multifacteur utilisant des codes QR crée une expérience plus conviviale tout en améliorant la sécurité. Les clients scannent le code avec leur application bancaire authentifiée, ce qui confirme leur identité avant que la transaction ne se poursuive.
Vérification d'identité en agence
Les coopératives de crédit et les banques communautaires utilisent les codes QR pour rationaliser la vérification d'identité en agence. Un membre arrive à une agence, scanne un code QR affiché au comptoir, sélectionne son institution, saisit ses informations de membre, télécharge un document d'identité et prend un selfie – le tout sur son propre téléphone. Un code d'accès à usage unique est ensuite montré au caissier pour compléter la vérification.
Cette approche réduit le temps que les caissiers passent à traiter les documents et crée un enregistrement numérique propre et vérifiable de chaque événement de vérification.
Demandes de prêt plus rapides
Les codes QR réduisent les frictions dans les processus en plusieurs étapes comme les demandes de prêt. Les banques peuvent générer un code QR qui donne aux demandeurs un accès direct à :
- Documents requis et listes de contrôle
- Formulaires de demande en ligne
- Suivi du statut de la demande
Les demandeurs scannent une seule fois et ont tout ce dont ils ont besoin au même endroit. Les banques reçoivent des soumissions structurées au lieu de documents fragmentés. Le résultat est un traitement plus rapide des deux côtés et un taux d'achèvement plus élevé pour les demandes.
Relevés de compte et vérification instantanés
Les banques peuvent générer des codes QR spécifiques aux clients qui offrent un accès instantané et authentifié aux relevés de compte. Les cas d'utilisation incluent :
- Preuve de valeur nette pour les prêteurs ou les propriétaires
- Vérification des revenus pour les tiers
- Suivi financier personnel
La protection par mot de passe de ces codes QR ajoute une couche supplémentaire de contrôle d'accès, de sorte que le relevé ne peut être consulté que par une personne disposant des bonnes informations d'identification.
Codes QR statiques vs. dynamiques : Ce que les banques doivent savoir
Tous les codes QR ne fonctionnent pas de la même manière dans les contextes financiers. La distinction entre les codes QR statiques et dynamiques a des conséquences directes sur la sécurité, la conformité et la flexibilité opérationnelle.
| FONCTIONNALITÉ | Code QR statique | Code QR dynamique |
|---|---|---|
| Modifiable après création | Non | Oui |
| Analyses des scans | Aucune | Suivi en temps réel |
| Peut être désactivé | Non | Oui |
| Codes uniques par transaction | Non | Oui |
| Récupération après altération | Nécessite une réimpression | Mettre à jour la destination instantanément |
Les codes QR dynamiques sont fortement préférés pour les services financiers. Ils peuvent être générés par transaction, expirer automatiquement, être vérifiés par la banque en temps réel et désactivés immédiatement si une fraude est détectée. Les codes statiques, en revanche, sont fixes – si l'un est compromis ou altéré, il ne peut pas être mis à jour sans réimpression.
Pour les campagnes en cours, les codes d'accès aux comptes et tout ce qui est lié aux transactions financières, le suivi des performances des codes QR avec des codes dynamiques permet également aux institutions de surveiller les schémas de scan et de détecter les anomalies avant qu'elles ne s'aggravent.
Considérations de sécurité et contrôles des risques
Les codes QR utilisés pour les paiements ou l'accès aux comptes n'offrent pas de sécurité intégrée. L'application, la plateforme bancaire ou le processeur de paiement doit appliquer le chiffrement, l'authentification et les contrôles de fraude. Comprendre les risques est la première étape pour les atténuer.

Quishing (hameçonnage par QR) est l'une des menaces les plus courantes. Les codes malveillants redirigent les utilisateurs vers de faux portails bancaires qui capturent les identifiants de connexion ou les données de paiement. Ces sites peuvent ressembler à s'y méprendre aux pages bancaires officielles.
Falsification physique est également un risque documenté. Les fraudeurs placent des autocollants superposés sur des codes QR légitimes – que ce soit sur des supports de succursale, des factures ou des terminaux de point de vente – redirigeant les paiements vers des comptes contrôlés par l'attaquant. Dans un cas documenté, la police d'Austin, au Texas, a découvert 29 faux codes QR placés sur des parcmètres de la ville.
Les banques et les institutions financières peuvent réduire ces risques en suivant les pratiques établies bonnes pratiques de génération de codes QR sécurisés:
- Utiliser des codes QR dynamiques qui peuvent être désactivés et mis à jour instantanément
- Marquer tous les codes QR avec les logos et les couleurs institutionnels pour rendre toute altération visible
- Effectuer des inspections physiques régulières des codes QR placés dans les agences et aux distributeurs automatiques
- Configurer l'expiration des codes pour les flux spécifiques aux transactions
- Surveiller les analyses de scan pour détecter des schémas géographiques inhabituels ou des pics d'activité
Pour les institutions acceptant les paiements par QR, la conformité PCI-DSS est requise. Cela signifie sécuriser l'infrastructure de génération de QR, utiliser TLS pour la transmission des données et ne jamais stocker de données sensibles post-autorisation. Les entreprises redirigeant vers des processeurs tiers peuvent être éligibles à la voie de conformité simplifiée SAQ A.
Une analyse détaillée des risques spécifiques aux flux de paiement par QR – y compris le phishing, l'interception de données et la distribution de logiciels malveillants – est couverte dans le guide sur les risques liés aux codes QR dans les paiements et comment les atténuer.
Pour les clients, les pratiques de sécurité recommandées incluent la vérification de la source du code, la recherche de signes d'altération physique, l'évitement de la saisie de données bancaires sensibles après avoir scanné un code inconnu, et la saisie manuelle d'URL bancaires connues en cas de doute.
Considérations de conformité et de confidentialité
Au-delà de PCI-DSS, les institutions financières opérant à l'international ou servant des clients dans différentes juridictions doivent tenir compte des réglementations en matière de confidentialité des données qui s'appliquent aux scans de codes QR. Chaque scan peut collecter l'adresse IP, le type d'appareil, la localisation et les données comportementales – toutes ces informations pouvant être réglementées par le RGPD, le CCPA ou d'autres cadres, selon l'emplacement des clients.
Un aperçu complet des réglementations applicables et des outils de conformité est disponible dans le guide sur les lois de confidentialité des codes QR et les réglementations clés.
Les codes QR dynamiques facilitent la conformité en permettant aux institutions de mettre à jour les divulgations de confidentialité sans réimprimer les codes, de configurer la rétention des données et de maintenir des pistes d'audit – tout cela étant utile lors des évaluations réglementaires.
Surveillance de la performance des codes QR dans les contextes financiers
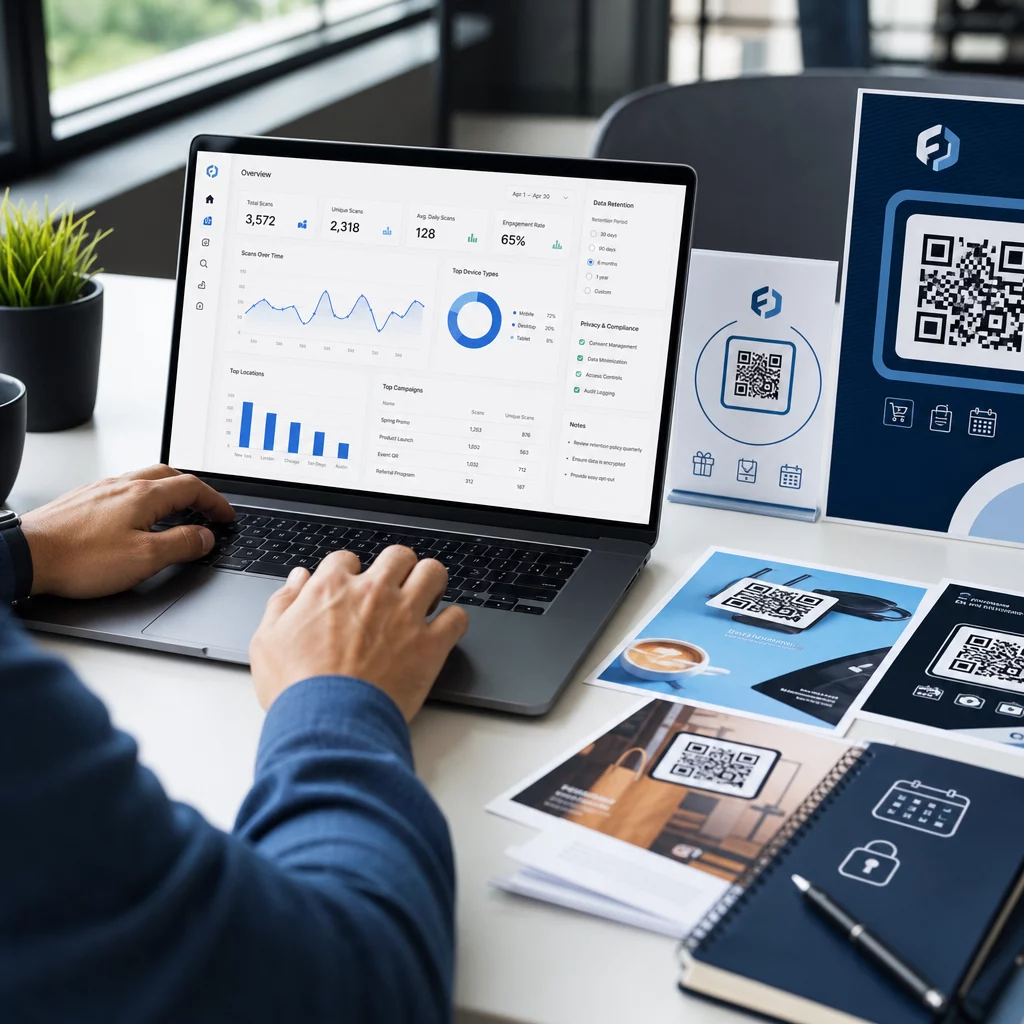
Un avantage sous-utilisé des codes QR dans les services financiers est la couche d'analyse que les codes dynamiques fournissent. Une plateforme de gestion de codes QR peut capturer :
- Nombre de scans par code et par emplacement
- Heure et date de chaque scan
- Distribution géographique de l'activité de scan
- Type d'appareil et système d'exploitation
Pour les banques, ces données soutiennent plusieurs objectifs opérationnels. Des schémas de scan inhabituels – comme un code de paiement de succursale générant soudainement des scans depuis des emplacements internationaux inattendus – peuvent déclencher des alertes et inciter à un examen de sécurité. Les données agrégées sur l'engagement des codes QR pour les demandes de prêt peuvent montrer où les candidats abandonnent. Les codes QR de visite de succursale révèlent quels emplacements voient le plus d'engagement numérique.
Suivez la performance des codes QR dans votre institution Utilisez des codes QR dynamiques avec des analyses intégrées pour surveiller l'activité de scan, détecter les anomalies et comprendre comment les clients interagissent avec vos points de contact numériques.
Démarrer avec les codes QR pour votre institution financière
Les codes QR fonctionnent sur presque tous les points de contact client qu'une banque opère : bureaux de succursale, vestibules de distributeurs automatiques, relevés imprimés, communications par e-mail, applications bancaires mobiles et affichage numérique. La technologie nécessite un investissement matériel minimal puisque la plupart des clients possèdent déjà le seul scanner dont ils ont besoin – leur smartphone.
Pour les institutions qui débutent, le Générateur de code QR Pageloot prend en charge les codes QR statiques et dynamiques, avec des options de personnalisation pour l'image de marque et un tableau de bord d'analyse intégré. Pour les implémentations spécifiques au paiement, le Générateur de QR code PayPal offre une voie simple vers l'acceptation des paiements via QR.
Le bon point de départ dépend des priorités de votre institution – qu'il s'agisse de réduire la friction d'authentification, d'accélérer l'intégration des prêts ou de permettre les paiements sans contact au niveau des succursales. Chaque cas d'utilisation est réalisable avec la même technologie sous-jacente, et chacun contribue à une expérience plus fluide et sécurisée pour vos clients.
Questions fréquentes
Un code QR statique stocke des informations fixes qui ne peuvent pas être modifiées après leur création et ne fournit aucune analyse de scan. Un code QR dynamique utilise une URL de redirection qui peut être mise à jour, désactivée ou remplacée sans réimpression. Pour les cas d'utilisation bancaire – en particulier les paiements et l'accès aux comptes – les codes dynamiques sont préférés car ils peuvent être générés par transaction, configurés pour expirer, surveillés pour détecter toute activité inhabituelle et désactivés immédiatement en cas de détection de fraude.
Les codes QR eux-mêmes ne sont pas intrinsèquement sécurisés ou non sécurisés – la sécurité dépend de la plateforme et des contrôles mis en place autour d'eux. Les banques utilisant les codes QR pour les paiements devraient appliquer un chiffrement de bout en bout, utiliser des codes dynamiques générés par transaction, exiger une authentification via une application bancaire vérifiée, et surveiller les analyses de scan pour détecter les anomalies. Les institutions acceptant les paiements par QR doivent également se conformer aux exigences PCI-DSS. Les codes physiques dans les agences et aux distributeurs automatiques devraient être inspectés régulièrement pour détecter toute altération.
Aux États-Unis, les institutions financières acceptant les paiements par code QR doivent se conformer à la norme PCI-DSS, qui régit la sécurité des données des titulaires de carte tout au long du cycle de vie du paiement. Les institutions servant des clients internationaux ou opérant dans plusieurs juridictions peuvent également avoir besoin de se conformer au RGPD, au CCPA ou à d'autres lois régionales sur la protection de la vie privée, en fonction des données collectées lors des interactions QR. Les codes QR dynamiques facilitent la conformité en permettant des pistes d'audit, des contrôles de rétention des données et la capacité de mettre à jour les divulgations de confidentialité sans réimpression.