Kæmper dine kunder stadig med besværlige godkendelsesforløb, langsomt lånearbejde og kortafhængige betalinger? Disse friktionspunkter koster banker kunder og udhuler tilliden. Denne guide forklarer præcis, hvordan QR-koder kan strømline disse oplevelser – fra mobilbetalinger og kortløs ATM-adgang til identitetsverifikation i filialen.
Hvordan QR-kodebetalinger omformer bankvæsenet globalt
QR-baserede betalinger er ikke længere en regional kuriositet. Lande i Asien, Sydamerika og Afrika har opbygget national QR-betalingsinfrastruktur, og amerikanske finansielle institutioner er i stigende grad ved at indhente det.
I Kina har platforme som Alipay og WeChat Pay gjort QR-betalinger til standardtransaktionsmetoden på tværs af alle indkomstniveauer. Indiens BharatQR-system blev verdens første interoperable betalingsacceptløsning, der standardiserede QR-accept på tværs af banker og processorer. Platforme som Alipay og WeChat Pay giver kunder mulighed for at betale ved at scanne QR-koder, der tilbyder en hurtig, kontantløs transaktionsmetode, der fungerer for handlende af enhver størrelse.
I USA har store betalingsplatforme, herunder PayPal, Venmo og Square, indlejret QR-betalingsforløb i deres produkter. Amerikanske banker bruger QR-koder til at lade kunder administrere investeringer, betale regninger, få adgang til konti og overføre penge – alt sammen fra en smartphone. Betalingsoplysningerne overføres sikkert mellem kunde og institution via end-to-end-kryptering verificeret af banken.
For finansielle institutioner, der evaluerer adoption, er forståelse af hvordan QR-kodebetalinger fungerer for virksomheder et praktisk første skridt.
Nøgleanvendelsestilfælde for QR-koder inden for bank og finans
Mobile og kontaktløse betalinger
EN betalings-QR-kode er en scannbar kode, der giver kunder mulighed for at gennemføre finansielle transaktioner udelukkende ved hjælp af deres smartphones. Det typiske forløb er enkelt: kunden scanner koden, lander på en betalingsside eller betalingsapp, indtaster betalingsoplysninger og gennemfører transaktionen.

QR-betalingssystemer understøtter en bred vifte af metoder:
- Mobile tegnebøger og bankapps
- PayPal, Venmo og lignende QR-baserede platforme
- Kryptovaluta-punge
- Kontaktløse korttilknyttede flows
- Forhandlerapps og loyalitetsintegrerede betalinger
Banker kan placere QR-koder ved POS-terminaler, på fakturaer, i mobilbankapps eller i e-mail- og printkorrespondance. Kunder behøver ikke et fysisk kort – kun appen og et kamera.
Opret QR-koder til finansielle tjenester Ønsker du at implementere QR-koder på tværs af betalingspunkter eller filialmaterialer? Udforsk QR-kodegenerator til finans for at komme i gang.
Kortløs ATM-adgang og -autentificering
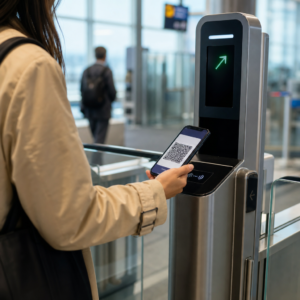
Nogle amerikanske banker har introduceret kortløse ATM-arbejdsgange drevet af QR-koder. En kunde åbner deres mobilbankapp, som genererer en QR-kode, som de scanner ved ATM'ens stregkodelæser. ATM'en autentificerer brugeren og godkender transaktionen uden at kræve et fysisk kort eller PIN-indtastning.
Dette reducerer risikoen for ATM-skimming betydeligt, da ingen kortdata nogensinde eksponeres ved maskinen. Det gavner også kunder, der glemmer deres kort eller foretrækker ikke at bære et.
Multifaktorautentificering og kontosikkerhed
Finansielle institutioner inkorporerer QR-koder i arbejdsgange for multifaktorautentificering (MFA). I stedet for udelukkende at stole på en engangsadgangskode sendt via SMS – en metode sårbar over for SIM-swapping-angreb – kan banker bruge en tidsbegrænset QR-kode som et ekstra verifikationslag til login, bankoverførsler eller transaktioner af høj værdi.
MFA ved brug af QR-koder skaber en mere brugervenlig oplevelse, samtidig med at sikkerheden forbedres. Kunder scanner koden med deres autentificerede bankapp, som bekræfter deres identitet, før transaktionen fortsætter.
Identitetsverifikation i filialen
Kreditforeninger og lokalbanker bruger QR-koder til at strømline identitetsverifikation i filialen. Et medlem ankommer til en filial, scanner en QR-kode vist ved skranken, vælger deres institution, indtaster deres medlemsoplysninger, uploader et ID-dokument og tager en selfie – alt sammen på deres egen telefon. En engangskode vises derefter til kassereren for at fuldføre verifikationen.
Denne tilgang reducerer den tid, kasserere bruger på at håndtere dokumenter, og skaber en ren, reviderbar digital registrering af hver verifikationsbegivenhed.
Hurtigere låneansøgninger
QR-koder reducerer friktion i flertrinsprocesser som låneansøgninger. Banker kan generere en QR-kode, der giver ansøgere direkte adgang til:
- Nødvendige dokumenter og tjeklister
- Online ansøgningsformularer
- Sporing af ansøgningsstatus
Ansøgere scanner én gang og har alt, hvad de behøver, samlet ét sted. Banker modtager strukturerede indsendelser i stedet for fragmenteret papirarbejde. Resultatet er hurtigere behandling på begge sider og en højere gennemførelsesrate for ansøgninger.
Øjeblikkelige kontoudtog og verifikation
Banker kan generere kundespecifikke QR-koder, der giver øjeblikkelig, autentificeret adgang til kontoudtog. Anvendelsesmuligheder omfatter:
- Bevis for nettoformue til långivere eller udlejere
- Indkomstverifikation for tredjeparter
- Personlig økonomisk sporing
Adgangskodebeskyttelse af disse QR-koder tilføjer et ekstra lag af adgangskontrol, så kontoudtoget kun kan ses af en person med de rette legitimationsoplysninger.
Statiske vs. Dynamiske QR-koder: Hvad banker skal vide
Ikke alle QR-koder fungerer på samme måde i finansielle sammenhænge. Forskellen mellem statiske og dynamiske QR-koder har direkte konsekvenser for sikkerhed, compliance og operationel fleksibilitet.
| FUNKTION | Statisk QR-kode | Dynamisk QR-kode |
|---|---|---|
| Redigerbar efter oprettelse | Nej, det er det ikke | Ja |
| Scanningsanalyser | Ingen | Sporing i realtid |
| Kan deaktiveres | Nej, det er det ikke | Ja |
| Unikke koder pr. transaktion | Nej, det er det ikke | Ja |
| Gendannelse efter manipulation | Kræver genoptryk | Opdater destination øjeblikkeligt |
Dynamiske QR-koder foretrækkes stærkt inden for finansielle tjenester. De kan genereres pr. transaktion, udløbe automatisk, bankverificeres i realtid og deaktiveres øjeblikkeligt, hvis svindel opdages. Statiske koder er derimod faste – hvis en kompromitteres eller manipuleres, kan den ikke opdateres uden genoptryk.
For igangværende kampagner, adgangskoder til konti og alt, der er knyttet til finansielle transaktioner, sporing af QR-kodens ydeevne med dynamiske koder giver også institutioner mulighed for at overvåge scanningsmønstre og opdage anomalier, før de eskalerer.
Sikkerhedsovervejelser og risikokontrol
QR-koder, der bruges til betalinger eller kontoadgang, giver ikke indbygget sikkerhed. Applikationen, bankplatformen eller betalingsbehandleren skal håndhæve kryptering, autentificering og svindelkontrol. At forstå risiciene er det første skridt til at mindske dem.

Quishing (QR-phishing) er en af de mest almindelige trusler. Ondsindede koder omdirigerer brugere til falske bankportaler, der opsnapper loginoplysninger eller betalingsdata. Disse sider kan se identiske ud med officielle banksider.
Fysisk manipulation er også en dokumenteret risiko. Svindlere placerer klistermærkeoverlejringer på legitime QR-koder – hvad enten det er på filialmaterialer, fakturaer eller POS-terminaler – og omdirigerer betalinger til angriberkontrollerede konti. I et dokumenteret tilfælde opdagede politiet i Austin, Texas, 29 falske QR-koder placeret på byens parkeringsautomater.
Banker og finansielle institutioner kan reducere disse risici ved at følge etablerede bedste praksis for sikker QR-kodegenerering:
- Brug dynamiske QR-koder, der kan deaktiveres og opdateres øjeblikkeligt
- Brand alle QR-koder med institutionelle logoer og farver for at gøre manipulation synlig
- Udfør regelmæssige fysiske inspektioner af QR-koder placeret i filialer og ved pengeautomater
- Konfigurer kodeudløb for transaktionsspecifikke flows
- Overvåg scanningsanalyser for usædvanlige geografiske mønstre eller spidsaktivitet
For institutioner, der accepterer QR-betalinger, PCI-DSS-overholdelse er påkrævet. Dette betyder sikring af QR-genereringsinfrastruktur, brug af TLS til datatransmission og aldrig lagring af følsomme data efter godkendelse. Virksomheder, der omdirigerer til tredjepartsbehandlere, kan kvalificere sig til den forenklede SAQ A-overholdelsesvej.
En detaljeret gennemgang af risiciene specifikke for betalings-QR-flows – herunder phishing, dataaflytning og distribution af malware – er dækket i guiden om QR-koderisici i betalinger og hvordan man mindsker dem.
For kunder omfatter anbefalede sikre praksisser at verificere kildens kode, kontrollere for tegn på fysisk manipulation, undgå at indtaste følsomme bankdata efter scanning af en ukendt kode og manuelt indtaste kendte bank-URL'er, når man er i tvivl.
Overholdelse og privatlivshensyn
Ud over PCI-DSS skal finansielle institutioner, der opererer internationalt eller betjener kunder på tværs af jurisdiktioner, tage højde for databeskyttelsesregler, der gælder for QR-kodescanninger. Hver scanning kan indsamle IP-adresse, enhedstype, placering og adfærdsdata – som alle kan være reguleret under GDPR, CCPA eller andre rammer afhængigt af, hvor kunderne befinder sig.
En fuld oversigt over gældende regler og compliance-værktøjer er tilgængelig i guide til QR-kode privatlivslovgivning og nøgleregler.
Dynamiske QR-koder hjælper med overholdelse ved at gøre det muligt for institutioner at opdatere privatlivserklæringer uden at genudskrive koder, konfigurere datalagring og opretholde revisionsspor – alt sammen nyttigt under lovgivningsmæssige vurderinger.
Overvågning af QR-kodeydelse i finansielle sammenhænge
En underudnyttet fordel ved QR-koder i finansielle tjenester er det analyse-lag, som dynamiske koder tilbyder. En QR-kode administrationsplatform kan indsamle:
- Antal scanninger pr. kode og pr. lokation
- Tid og dato for hver scanning
- Geografisk fordeling af scanningsaktivitet
- 6. Enhedstype og operativsystem
For banker understøtter disse data flere operationelle mål. Usædvanlige scanningsmønstre – såsom en filialbetalingskode, der pludselig genererer scanninger fra uventede internationale lokationer – kan udløse alarmer og anspore til en sikkerhedsgennemgang. Samlede data om QR-engagement i låneansøgninger kan vise, hvor ansøgere falder fra. QR-koder for filialbesøg afslører, hvilke lokationer der oplever mest digitalt engagement.
Spor QR-kodens ydeevne på tværs af din institution Brug dynamiske QR-koder med indbygget analyse for at overvåge scanningsaktivitet, opdage anomalier og forstå, hvordan kunder interagerer med dine digitale berøringspunkter.
Kom godt i gang med QR-koder til din finansielle institution
QR-koder fungerer på næsten alle kundens berøringspunkter, en bank opererer med: filialskranker, pengeautomatforrum, trykte kontoudtog, e-mailkommunikation, mobilbankapps og digital skiltning. Teknologien kræver minimal hardwareinvestering, da de fleste kunder allerede bærer den eneste scanner, de har brug for – deres smartphone.
For institutioner, der starter ud, er Pageloot QR-kodegenerator understøtter både statiske og dynamiske QR-koder, med tilpasningsmuligheder for branding og et indbygget analyse-dashboard. For betalingsspecifikke implementeringer er PayPal QR-kode generator giver en ligetil vej til QR-aktiveret betalingsaccept.
Det rette udgangspunkt afhænger af din institutions prioriteter – hvad enten det er at reducere friktion ved godkendelse, fremskynde låneoptagelse eller muliggøre kontaktløse betalinger på filialniveau. Hvert brugsscenarie kan opnås med den samme underliggende teknologi, og hvert enkelt bygger hen imod en mere problemfri og sikker oplevelse for dine kunder.
Ofte stillede spørgsmål
En statisk QR-kode gemmer faste oplysninger, der ikke kan ændres efter oprettelse og giver ingen scanningsanalyse. En dynamisk QR-kode bruger en omdirigerings-URL, der kan opdateres, deaktiveres eller udskiftes uden genoptryk. Til bankbrugsscenarier – især betalinger og adgang til konti – foretrækkes dynamiske koder, fordi de kan genereres pr. transaktion, konfigureres til at udløbe, overvåges for usædvanlig aktivitet og deaktiveres øjeblikkeligt, hvis svindel opdages.
QR-koder i sig selv er ikke i sagens natur sikre eller usikre – sikkerheden afhænger af platformen og de kontroller, der er bygget op omkring dem. Banker, der bruger QR-koder til betalinger, bør håndhæve end-to-end-kryptering, bruge dynamiske koder med generering pr. transaktion, kræve godkendelse via en verificeret bankapp og overvåge scanningsanalyser for anomalier. Institutioner, der accepterer QR-betalinger, skal også overholde PCI-DSS-kravene. Fysiske koder i filialer og ved pengeautomater bør inspiceres regelmæssigt for manipulation.
I USA skal finansielle institutioner, der accepterer QR-kodebetalinger, overholde PCI-DSS, som regulerer sikkerheden af kortholderdata gennem hele betalingslivscyklussen. Institutioner, der betjener internationale kunder eller opererer på tværs af jurisdiktioner, skal muligvis også forholde sig til GDPR, CCPA eller andre regionale privatlivslove, afhængigt af de data, der indsamles under QR-interaktioner. Dynamiske QR-koder understøtter overholdelse ved at muliggøre revisionsspor, kontroller for datalagring og muligheden for at opdatere fortrolighedserklæringer uden genoptryk.