Os seus clientes ainda estão a debater-se com fluxos de autenticação desajeitados, papelada de empréstimos lenta e pagamentos dependentes de cartões? Estes pontos de fricção custam clientes aos bancos e corroem a confiança. Este guia explica exatamente como os códigos QR podem otimizar essas experiências – desde pagamentos móveis e acesso a caixas multibanco sem cartão até à verificação de identidade na agência.
Como os Pagamentos por Código QR Estão a Remodelar a Banca Globalmente
Os pagamentos baseados em QR já não são uma curiosidade regional. Países da Ásia, América do Sul e África construíram infraestruturas de pagamento QR à escala nacional, e as instituições financeiras dos EUA estão cada vez mais a acompanhar.
Na China, plataformas como Alipay e WeChat Pay transformaram os pagamentos QR no método de transação padrão em todos os níveis de rendimento. O sistema BharatQR da Índia tornou-se a primeira solução de aceitação de pagamentos interoperável do mundo, padronizando a aceitação de QR em bancos e processadores. Plataformas como Alipay e WeChat Pay permitem que os clientes paguem digitalizando códigos QR, oferecendo um método de transação rápido e sem dinheiro que funciona para comerciantes de qualquer tamanho.
Nos EUA, as principais plataformas de pagamento, incluindo PayPal, Venmo e Square, incorporaram fluxos de pagamento QR nos seus produtos. Os bancos dos EUA usam códigos QR para permitir que os clientes gerenciem investimentos, paguem contas, acedam a contas e transfiram dinheiro – tudo a partir de um smartphone. Os detalhes do pagamento são transmitidos de forma segura entre o cliente e a instituição através de encriptação de ponta a ponta verificada pelo banco.
Para instituições financeiras que avaliam a adoção, compreender como os pagamentos por código QR funcionam para empresas é um primeiro passo prático.
Principais Casos de Uso para Códigos QR na Banca e Finanças
Pagamentos Móveis e Sem Contacto
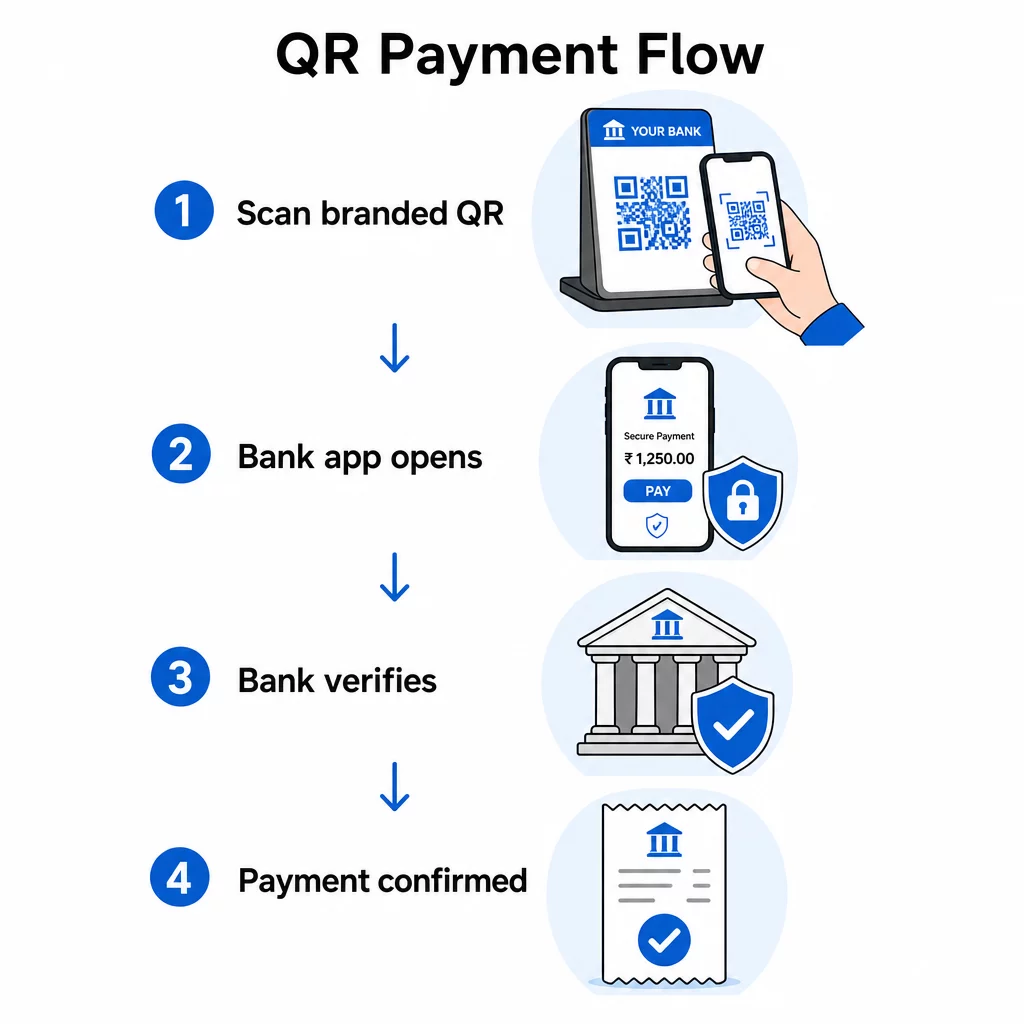
UMA código QR de pagamento é um código digitalizável que permite aos clientes concluir transações financeiras usando apenas os seus smartphones. O fluxo típico é simples: o cliente digitaliza o código, acede a uma página de checkout ou aplicação de pagamento, insere os detalhes do pagamento e conclui a transação.
Os sistemas de pagamento QR suportam uma vasta gama de métodos:
- Carteiras móveis e aplicações bancárias
- PayPal, Venmo e plataformas semelhantes baseadas em QR
- Carteiras de criptomoedas
- Fluxos vinculados a cartões sem contato
- Aplicativos de varejistas e pagamentos com integração de fidelidade
Os bancos podem colocar códigos QR em terminais POS, em faturas, em aplicativos de mobile banking ou em correspondências por e-mail e impressas. Os clientes não precisam de um cartão físico – apenas do aplicativo e de uma câmera.
Crie Códigos QR para Serviços Financeiros Procurando implantar códigos QR em pontos de contato de pagamento ou materiais de agência? Explore o Gerador de Código QR para Finanças para você começar.
Acesso e Autenticação em Caixas Eletrônicos Sem Cartão
Alguns bancos dos EUA introduziram fluxos de trabalho de caixas eletrônicos sem cartão alimentados por códigos QR. Um cliente abre seu aplicativo de mobile banking, que gera um código QR que ele escaneia no leitor de código de barras do caixa eletrônico. O caixa eletrônico autentica o usuário e aprova a transação sem exigir um cartão físico ou a inserção de PIN.
Isso reduz significativamente o risco de clonagem de caixas eletrônicos, já que nenhum dado do cartão é exposto na máquina. Também beneficia clientes que esquecem o cartão ou preferem não carregar um.
Autenticação Multifator e Segurança da Conta
As instituições financeiras incorporam códigos QR em fluxos de trabalho de autenticação multifator (MFA). Em vez de dependerem apenas de uma senha de uso único enviada via SMS – um método vulnerável a ataques de troca de SIM – os bancos podem usar um código QR com tempo limitado como uma camada de verificação adicional para login, transferências bancárias ou transações de alto valor.
A MFA usando códigos QR cria uma experiência mais amigável ao usuário, ao mesmo tempo em que melhora a segurança. Os clientes escaneiam o código com seu aplicativo bancário autenticado, que confirma sua identidade antes que a transação prossiga.
Verificação de Identidade na Agência
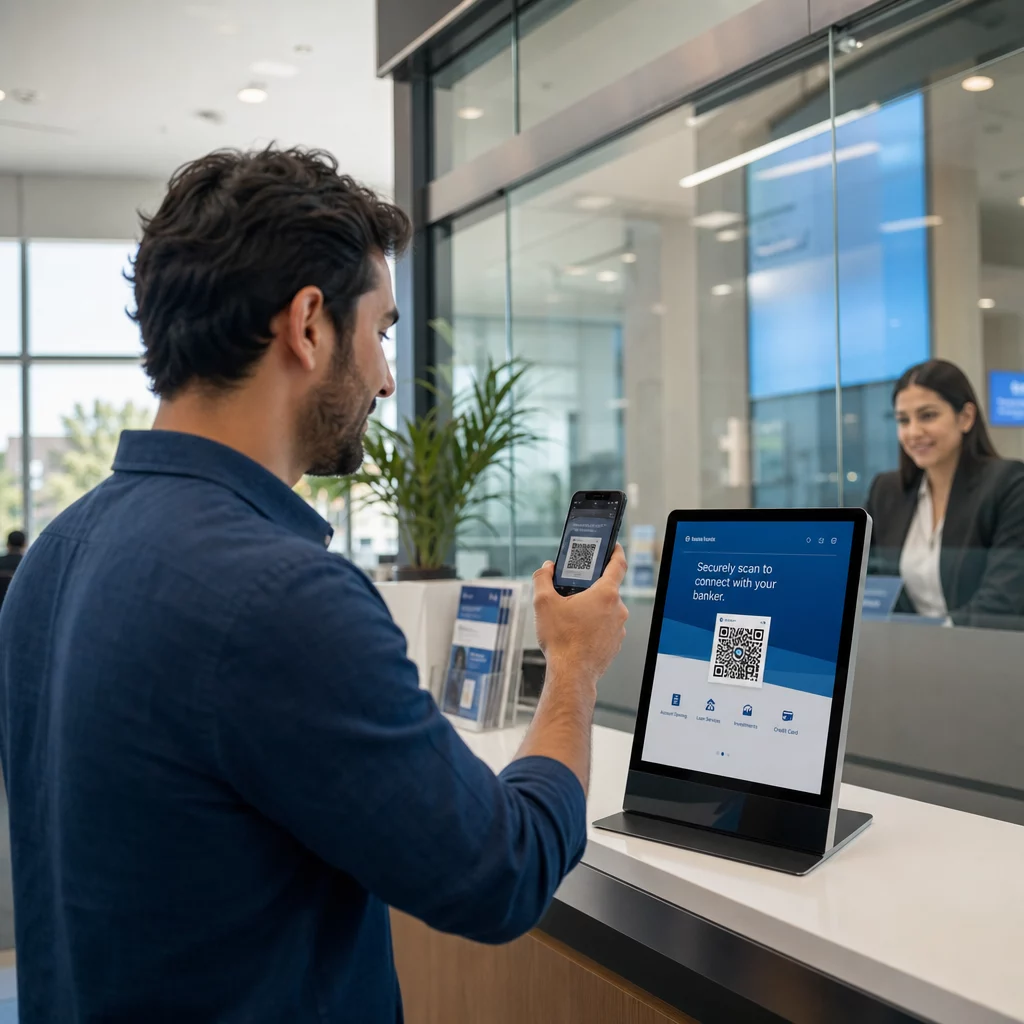
Cooperativas de crédito e bancos comunitários usam códigos QR para otimizar a verificação de identidade na agência. Um membro chega a uma agência, escaneia um código QR exibido no balcão, seleciona sua instituição, insere seus detalhes de membro, carrega um documento de identidade e tira uma selfie – tudo em seu próprio telefone. Uma senha de uso único é então mostrada ao caixa para completar a verificação.
Essa abordagem reduz o tempo que os caixas gastam manuseando documentos e cria um registro digital limpo e auditável de cada evento de verificação.
Aplicações de Empréstimo Mais Rápidas
Códigos QR reduzem o atrito em processos de várias etapas, como aplicações de empréstimo. Os bancos podem gerar um código QR que dá aos candidatos acesso direto a:
- Documentos e listas de verificação necessários
- Formulários de aplicação online
- Rastreamento do status da aplicação
Os candidatos digitalizam uma vez e têm tudo o que precisam num só lugar. Os bancos recebem submissões estruturadas em vez de papelada fragmentada. O resultado é um processamento mais rápido em ambos os lados e uma taxa de conclusão mais alta para as aplicações.
Extratos de Conta e Verificação Instantâneos
Os bancos podem gerar códigos QR específicos para clientes que fornecem acesso instantâneo e autenticado a extratos de conta. Os casos de uso incluem:
- Comprovativo de património líquido para credores ou senhorios
- Verificação de rendimentos para terceiros
- Rastreamento financeiro pessoal
Proteger estes códigos QR com palavra-passe adiciona uma camada adicional de controlo de acesso, para que o extrato só possa ser visualizado por alguém com as credenciais corretas.
Códigos QR Estáticos vs. Dinâmicos: O Que os Bancos Precisam Saber
Nem todos os códigos QR funcionam da mesma forma em contextos financeiros. A distinção entre códigos QR estáticos e dinâmicos tem consequências diretas para a segurança, conformidade e flexibilidade operacional.
| RECURSO | Código QR estático | Código QR Dinâmico |
|---|---|---|
| Editável após a criação | Não | Sim |
| Análise de leitura | Nenhum | Rastreamento em tempo real |
| Pode ser desativado | Não | Sim |
| Códigos únicos por transação | Não | Sim |
| Recuperação de adulteração | Requer reimpressão | Atualizar destino instantaneamente |
Códigos QR dinâmicos são fortemente preferidos para serviços financeiros. Eles podem ser gerados por transação, expirar automaticamente, ser verificados pelo banco em tempo real e desativados imediatamente se fraude for detectada. Códigos estáticos, por outro lado, são fixos – se um for comprometido ou adulterado, não pode ser atualizado sem reimpressão.
Para campanhas em andamento, códigos de acesso a contas e qualquer coisa ligada a transações financeiras, rastrear o desempenho do código QR com códigos dinâmicos também permite que as instituições monitorem padrões de leitura e detectem anomalias antes que elas se agravem.
Considerações de Segurança e Controles de Risco
Códigos QR usados para pagamentos ou acesso a contas não fornecem segurança integrada. O aplicativo, a plataforma bancária ou o processador de pagamentos deve impor criptografia, autenticação e controles de fraude. Compreender os riscos é o primeiro passo para mitigá-los.
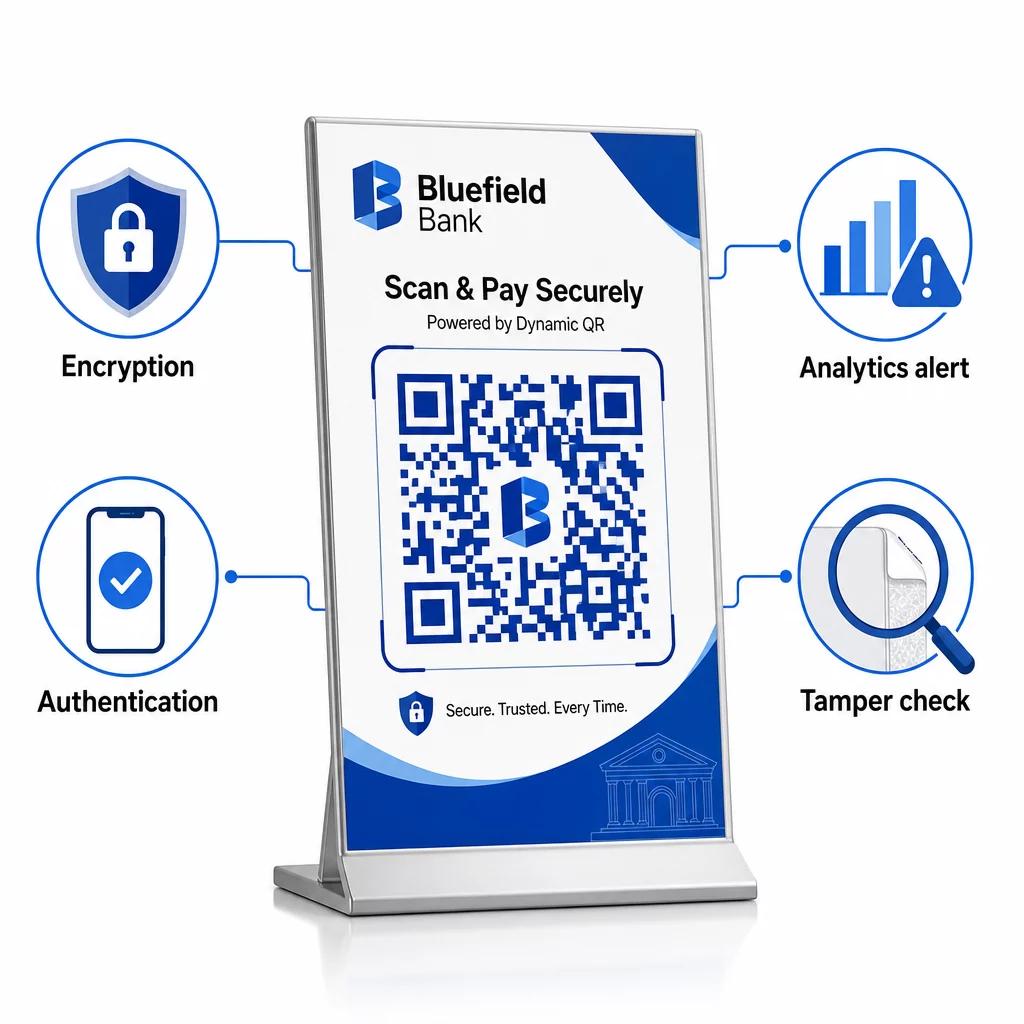
Quishing (phishing de QR) é uma das ameaças mais comuns. Códigos maliciosos redirecionam os usuários para portais bancários falsos que capturam credenciais de login ou dados de pagamento. Esses sites podem parecer idênticos às páginas bancárias oficiais.
Adulteração física também é um risco documentado. Fraudadores colocam adesivos sobre códigos QR legítimos – seja em materiais de agência, faturas ou terminais POS – redirecionando pagamentos para contas controladas por atacantes. Em um caso documentado, a polícia de Austin, Texas, descobriu 29 códigos QR falsos colocados em parquímetros da cidade.
Bancos e instituições financeiras podem reduzir esses riscos seguindo estabelecidos melhores práticas de geração segura de código QR:
- Utilize códigos QR dinâmicos que podem ser desativados e atualizados instantaneamente
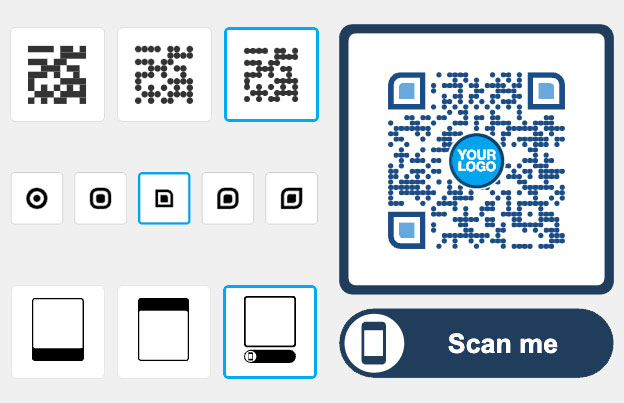
- Personalize todos os códigos QR com logotipos e cores institucionais para tornar a adulteração visível
- Realize inspeções físicas regulares dos códigos QR colocados em agências e em caixas eletrônicos
- Configure a expiração do código para fluxos específicos de transação
- Monitore as análises de leitura para padrões geográficos incomuns ou atividade de pico
Para instituições que aceitam pagamentos QR, Conformidade com PCI-DSS é necessária. Isso significa proteger a infraestrutura de geração de QR, usar TLS para transmissão de dados e nunca armazenar dados sensíveis pós-autorização. Empresas que redirecionam para processadores de terceiros podem se qualificar para o caminho de conformidade SAQ A simplificado.
Uma análise detalhada dos riscos específicos dos fluxos de pagamento QR – incluindo phishing, interceptação de dados e distribuição de malware – é abordada no guia sobre riscos de códigos QR em pagamentos e como mitigá-los.
Para os clientes, as práticas seguras recomendadas incluem verificar a origem do código, verificar sinais de adulteração física, evitar inserir dados bancários sensíveis após escanear um código desconhecido e digitar manualmente URLs bancárias conhecidas em caso de dúvida.
Considerações de Conformidade e Privacidade
Além do PCI-DSS, instituições financeiras que operam internacionalmente ou atendem clientes em diferentes jurisdições devem considerar as regulamentações de privacidade de dados que se aplicam às leituras de códigos QR. Cada leitura pode coletar endereço IP, tipo de dispositivo, localização e dados comportamentais – tudo isso pode ser regulamentado sob GDPR, CCPA ou outras estruturas, dependendo de onde os clientes estão localizados.
Uma visão geral completa das regulamentações aplicáveis e ferramentas de conformidade está disponível no guia de leis de privacidade de códigos QR e regulamentações chave.
Códigos QR dinâmicos ajudam na conformidade ao permitir que as instituições atualizem as divulgações de privacidade sem reimprimir códigos, configurem a retenção de dados e mantenham trilhas de auditoria – tudo isso útil durante avaliações regulatórias.
Monitoramento do Desempenho de Códigos QR em Contextos Financeiros
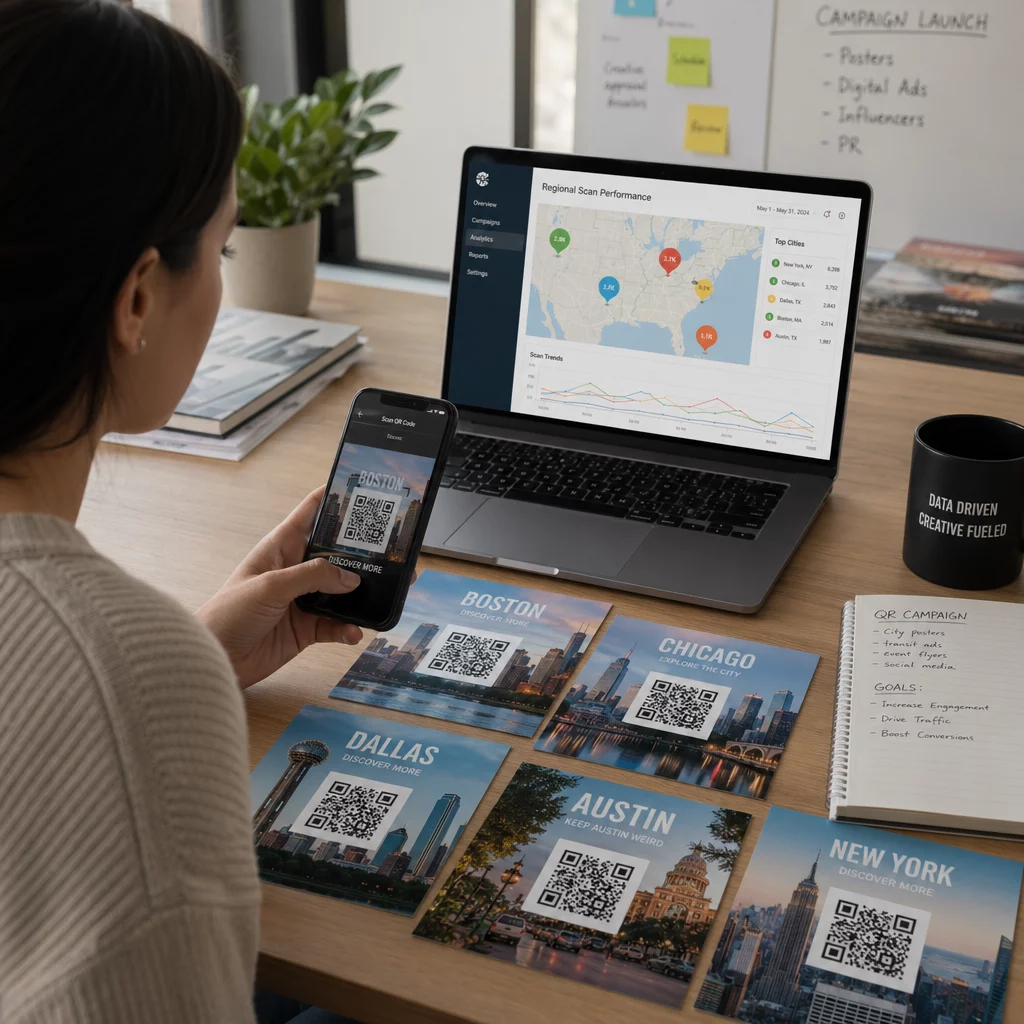
Uma vantagem subutilizada dos códigos QR em serviços financeiros é a camada de análise que os códigos dinâmicos fornecem. Uma plataforma de gerenciamento de códigos QR pode capturar:
- Número de digitalizações por código e por local
- Hora e data de cada leitura
- Distribuição geográfica da atividade de digitalização
- 6. Tipo de dispositivo e sistema operacional
Para os bancos, esses dados apoiam vários objetivos operacionais. Padrões de digitalização incomuns – como um código de pagamento de agência gerando repentinamente digitalizações de locais internacionais inesperados – podem acionar alertas e solicitar uma revisão de segurança. Dados agregados sobre o engajamento de QR em pedidos de empréstimo podem mostrar onde os solicitantes estão desistindo. Códigos QR de visita à agência revelam quais locais apresentam o maior engajamento digital.
Acompanhe o Desempenho do Código QR em Sua Instituição Use códigos QR dinâmicos com análises integradas para monitorar a atividade de digitalização, detectar anomalias e entender como os clientes interagem com seus pontos de contato digitais.
Começando com Códigos QR para Sua Instituição Financeira
Os códigos QR funcionam em quase todos os pontos de contato com o cliente que um banco opera: balcões de agências, vestíbulos de caixas eletrônicos, extratos impressos, comunicações por e-mail, aplicativos de mobile banking e sinalização digital. A tecnologia requer investimento mínimo em hardware, já que a maioria dos clientes já carrega o único scanner de que precisa – seu smartphone.
Para instituições que estão começando, o Gerador de Código QR Pageloot suporta códigos QR estáticos e dinâmicos, com opções de personalização para branding e um painel de análise integrado. Para implementações específicas de pagamento, o Gerador de QR Code do PayPal fornece um caminho direto para a aceitação de pagamentos habilitados para QR.
O ponto de partida certo depende das prioridades da sua instituição – seja reduzir o atrito na autenticação, acelerar a entrada de empréstimos ou habilitar pagamentos sem contato no nível da agência. Cada caso de uso é alcançável com a mesma tecnologia subjacente, e cada um contribui para uma experiência mais fluida e segura para seus clientes.
Perguntas frequentes
Um código QR estático armazena informações fixas que não podem ser alteradas após a criação e não fornece análises de leitura. Um código QR dinâmico usa um URL de redirecionamento que pode ser atualizado, desativado ou substituído sem reimpressão. Para casos de uso bancário – especialmente pagamentos e acesso a contas – códigos dinâmicos são preferidos porque podem ser gerados por transação, configurados para expirar, monitorados quanto a atividades incomuns e desativados imediatamente se fraude for detectada.
Os códigos QR em si não são inerentemente seguros ou inseguros – a segurança depende da plataforma e dos controles construídos em torno deles. Bancos que usam códigos QR para pagamentos devem impor criptografia de ponta a ponta, usar códigos dinâmicos com geração por transação, exigir autenticação através de um aplicativo bancário verificado e monitorar a análise de digitalizações para anomalias. Instituições que aceitam pagamentos QR também devem cumprir os requisitos PCI-DSS. Códigos físicos em agências e caixas eletrônicos devem ser inspecionados regularmente para verificar adulterações.
Nos EUA, as instituições financeiras que aceitam pagamentos por código QR devem cumprir o PCI-DSS, que rege a segurança dos dados do titular do cartão em todo o ciclo de vida do pagamento. Instituições que atendem clientes internacionais ou operam em várias jurisdições também podem precisar abordar o GDPR, CCPA ou outras leis regionais de privacidade, dependendo dos dados coletados durante as interações QR. Os códigos QR dinâmicos apoiam a conformidade, permitindo trilhas de auditoria, controles de retenção de dados e a capacidade de atualizar divulgações de privacidade sem reimprimir.