Czy Twoi klienci nadal borykają się z nieporęcznymi procesami uwierzytelniania, powolną papierkową robotą kredytową i płatnościami zależnymi od kart? Te punkty tarcia kosztują banki klientów i podważają zaufanie. Ten przewodnik wyjaśnia dokładnie, w jaki sposób kody QR mogą usprawnić te doświadczenia – od płatności mobilnych i dostępu do bankomatów bez karty po weryfikację tożsamości w oddziale.
Jak płatności kodami QR zmieniają bankowość na całym świecie
Płatności oparte na kodach QR nie są już regionalną ciekawostką. Kraje Azji, Ameryki Południowej i Afryki zbudowały ogólnokrajową infrastrukturę płatności QR, a amerykańskie instytucje finansowe coraz częściej nadrabiają zaległości.
W Chinach platformy takie jak Alipay i WeChat Pay przekształciły płatności QR w domyślną metodę transakcji we wszystkich grupach dochodowych. Indyjski system BharatQR stał się pierwszym na świecie interoperacyjnym rozwiązaniem do akceptacji płatności, standaryzując akceptację QR w bankach i u operatorów płatności. Platformy takie jak Alipay i WeChat Pay umożliwiają klientom płacenie poprzez skanowanie kodów QR, oferując szybką, bezgotówkową metodę transakcji, która działa dla sprzedawców każdej wielkości.
W USA główne platformy płatnicze, w tym PayPal, Venmo i Square, wbudowały przepływy płatności QR w swoje produkty. Amerykańskie banki używają kodów QR, aby umożliwić klientom zarządzanie inwestycjami, płacenie rachunków, dostęp do kont i przelewanie pieniędzy – wszystko ze smartfona. Dane płatnicze są bezpiecznie przesyłane między klientem a instytucją za pośrednictwem szyfrowania end-to-end zweryfikowanego przez bank.
Dla instytucji finansowych oceniających wdrożenie, zrozumienie jak działają płatności kodami QR dla firm jest praktycznym pierwszym krokiem.
Kluczowe zastosowania kodów QR w bankowości i finansach
Płatności mobilne i zbliżeniowe
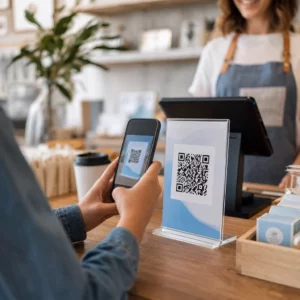
A kod QR do płatności to skanowalny kod, który umożliwia klientom dokonywanie transakcji finansowych wyłącznie za pomocą smartfonów. Typowy przepływ jest prosty: klient skanuje kod, trafia na stronę płatności lub do aplikacji płatniczej, wprowadza dane płatności i finalizuje transakcję.

Systemy płatności QR obsługują szeroki zakres metod:
- Portfele mobilne i aplikacje bankowe
- PayPal, Venmo i podobne platformy oparte na QR
- Portfele kryptowalutowe
- Bezstykowe płatności powiązane z kartą
- Aplikacje sprzedawców detalicznych i płatności zintegrowane z programami lojalnościowymi
Banki mogą umieszczać kody QR na terminalach POS, na fakturach, w aplikacjach bankowości mobilnej lub w korespondencji e-mail i drukowanej. Klienci nie potrzebują fizycznej karty – wystarczy aplikacja i aparat.
Twórz kody QR dla usług finansowych Chcesz wdrożyć kody QR w punktach płatności lub materiałach oddziałów? Poznaj Generator kodów QR dla finansów aby rozpocząć.
Bezobsługowy dostęp do bankomatów i uwierzytelnianie
Niektóre banki w USA wprowadziły bezobsługowe operacje bankomatowe oparte na kodach QR. Klient otwiera swoją aplikację bankowości mobilnej, która generuje kod QR, który skanuje w czytniku kodów kreskowych bankomatu. Bankomat uwierzytelnia użytkownika i zatwierdza transakcję bez konieczności użycia fizycznej karty lub wprowadzenia kodu PIN.
To znacznie zmniejsza ryzyko skimmingu w bankomatach, ponieważ żadne dane karty nigdy nie są ujawniane w urządzeniu. Korzystają na tym również klienci, którzy zapomną karty lub wolą jej nie nosić.
Uwierzytelnianie wieloskładnikowe i bezpieczeństwo konta
Instytucje finansowe włączają kody QR do procesów uwierzytelniania wieloskładnikowego (MFA). Zamiast polegać wyłącznie na jednorazowym haśle wysyłanym SMS-em – metodzie podatnej na ataki typu SIM-swapping – banki mogą używać kodu QR o ograniczonym czasie ważności jako dodatkowej warstwy weryfikacji dla logowania, przelewów bankowych lub transakcji o wysokiej wartości.
MFA wykorzystujące kody QR tworzy bardziej przyjazne dla użytkownika doświadczenie, jednocześnie poprawiając bezpieczeństwo. Klienci skanują kod za pomocą swojej uwierzytelnionej aplikacji bankowej, która potwierdza ich tożsamość przed kontynuowaniem transakcji.
Weryfikacja tożsamości w oddziale
Kasy kredytowe i banki spółdzielcze wykorzystują kody QR do usprawnienia weryfikacji tożsamości w oddziałach. Członek przybywa do oddziału, skanuje kod QR wyświetlony przy ladzie, wybiera swoją instytucję, wprowadza swoje dane członkowskie, przesyła dokument tożsamości i robi sobie selfie – wszystko na własnym telefonie. Następnie jednorazowy kod dostępu jest pokazywany kasjerowi w celu zakończenia weryfikacji.
Takie podejście skraca czas, jaki kasjerzy poświęcają na obsługę dokumentów, i tworzy przejrzysty, możliwy do audytu cyfrowy zapis każdego zdarzenia weryfikacji.
Szybsze wnioski kredytowe
Kody QR zmniejszają tarcie w wieloetapowych procesach, takich jak wnioski kredytowe. Banki mogą wygenerować kod QR, który daje wnioskodawcom bezpośredni dostęp do:
- Wymagane dokumenty i listy kontrolne
- Formularze wniosków online
- Śledzenie statusu wniosku
Wnioskodawcy skanują raz i mają wszystko, czego potrzebują, w jednym miejscu. Banki otrzymują ustrukturyzowane zgłoszenia zamiast fragmentarycznej dokumentacji. Rezultatem jest szybsze przetwarzanie po obu stronach i wyższy wskaźnik ukończenia wniosków.
Natychmiastowe wyciągi z konta i weryfikacja
Banki mogą generować kody QR specyficzne dla klienta, które zapewniają natychmiastowy, uwierzytelniony dostęp do wyciągów z konta. Przykładowe zastosowania to:
- Potwierdzenie wartości netto dla pożyczkodawców lub właścicieli nieruchomości
- Weryfikacja dochodów dla stron trzecich
- Osobiste śledzenie finansów
Zabezpieczenie tych kodów QR hasłem dodaje dodatkową warstwę kontroli dostępu, dzięki czemu wyciąg może być przeglądany tylko przez osobę posiadającą odpowiednie dane uwierzytelniające.
Statyczne vs. Dynamiczne kody QR: Co banki muszą wiedzieć
Nie wszystkie kody QR działają tak samo w kontekstach finansowych. Rozróżnienie między statyczne i dynamiczne kody QR ma bezpośrednie konsekwencje dla bezpieczeństwa, zgodności i elastyczności operacyjnej.
| FUNKCJA | Statyczny kod QR | Dynamiczny kod QR |
|---|---|---|
| Edytowalne po utworzeniu | Nie | Tak |
| Analityka skanów | Brak | Śledzenie w czasie rzeczywistym |
| Może zostać dezaktywowany | Nie | Tak |
| Unikalne kody dla każdej transakcji | Nie | Tak |
| Odzyskiwanie po manipulacji | Wymaga ponownego wydruku | Natychmiastowa aktualizacja miejsca docelowego |
Dynamiczne kody QR są zdecydowanie preferowane w usługach finansowych. Mogą być generowane dla każdej transakcji, automatycznie wygasać, być weryfikowane przez bank w czasie rzeczywistym i natychmiast dezaktywowane w przypadku wykrycia oszustwa. Kody statyczne, w przeciwieństwie do nich, są stałe – jeśli jeden zostanie skompromitowany lub zmieniony, nie można go zaktualizować bez ponownego wydruku.
W przypadku trwających kampanii, kodów dostępu do konta i wszystkiego, co jest związane z transakcjami finansowymi, śledzenie wydajności kodów QR za pomocą kodów dynamicznych pozwala również instytucjom monitorować wzorce skanowania i wykrywać anomalie, zanim się nasilą.
Kwestie bezpieczeństwa i kontrola ryzyka
Kody QR używane do płatności lub dostępu do konta nie zapewniają wbudowanego bezpieczeństwa. Aplikacja, platforma bankowa lub procesor płatności muszą wymuszać szyfrowanie, uwierzytelnianie i kontrolę oszustw. Zrozumienie ryzyka jest pierwszym krokiem do jego ograniczenia.

Quishing (phishing QR) jest jednym z najczęstszych zagrożeń. Złośliwe kody przekierowują użytkowników do fałszywych portali bankowych, które przechwytują dane logowania lub dane płatnicze. Strony te mogą wyglądać identycznie jak oficjalne strony bankowe.
Fizyczne manipulacje jest również udokumentowanym ryzykiem. Oszuści umieszczają naklejki na legalnych kodach QR – czy to na materiałach oddziałów, fakturach, czy terminalach POS – przekierowując płatności na konta kontrolowane przez atakujących. W jednym udokumentowanym przypadku policja w Austin w Teksasie odkryła 29 fałszywych kodów QR umieszczonych na miejskich parkometrach.
Banki i instytucje finansowe mogą zmniejszyć te ryzyka, postępując zgodnie z ustalonymi bezpieczne generowanie kodów QR najlepsze praktyki:
- Używaj dynamicznych kodów QR, które można dezaktywować i natychmiast aktualizować
- Oznacz wszystkie kody QR logo i kolorami instytucji, aby manipulacje były widoczne
- Przeprowadzaj regularne inspekcje fizyczne kodów QR umieszczonych w oddziałach i przy bankomatach
- Skonfiguruj wygaśnięcie kodu dla przepływów transakcyjnych
- Monitoruj analitykę skanowania pod kątem nietypowych wzorców geograficznych lub nagłych wzrostów aktywności
Dla instytucji akceptujących płatności QR, Zgodność z PCI-DSS jest wymagana. Oznacza to zabezpieczenie infrastruktury generowania kodów QR, używanie TLS do transmisji danych i nigdy nie przechowywanie wrażliwych danych po autoryzacji. Firmy przekierowujące do zewnętrznych procesorów mogą kwalifikować się do uproszczonej ścieżki zgodności SAQ A.
Szczegółowy opis ryzyk specyficznych dla przepływów płatności QR – w tym phishingu, przechwytywania danych i dystrybucji złośliwego oprogramowania – jest omówiony w przewodniku dotyczącym ryzyka związanego z kodami QR w płatnościach i sposobów ich łagodzenia.
Dla klientów, zalecane bezpieczne praktyki obejmują weryfikację źródła kodu, sprawdzanie oznak fizycznej manipulacji, unikanie wprowadzania wrażliwych danych bankowych po zeskanowaniu nieznanego kodu oraz ręczne wpisywanie znanych adresów URL banków w razie wątpliwości.
Zgodność i Kwestie Prywatności
Poza PCI-DSS, instytucje finansowe działające międzynarodowo lub obsługujące klientów w różnych jurysdykcjach muszą uwzględniać przepisy dotyczące prywatności danych, które mają zastosowanie do skanowania kodów QR. Każde skanowanie może zbierać adres IP, typ urządzenia, lokalizację i dane behawioralne – z których wszystkie mogą być regulowane przez RODO, CCPA lub inne ramy prawne, w zależności od lokalizacji klientów.
Pełny przegląd obowiązujących przepisów i narzędzi zgodności jest dostępny w przewodniku po przepisach dotyczących prywatności kodów QR i kluczowych regulacjach.
Dynamiczne kody QR pomagają w zgodności, umożliwiając instytucjom aktualizowanie oświadczeń o prywatności bez ponownego drukowania kodów, konfigurowanie retencji danych i utrzymywanie ścieżek audytu – wszystko to jest przydatne podczas ocen regulacyjnych.
Monitorowanie wydajności kodów QR w kontekstach finansowych
Jedną z niedostatecznie wykorzystywanych zalet kodów QR w usługach finansowych jest warstwa analityczna, którą zapewniają dynamiczne kody. Platforma do zarządzania kodami QR może rejestrować:
- Liczbę skanów na kod i na lokalizację
- Godzina i data każdego skanu
- Rozkład geograficzny aktywności skanowania
- Typ urządzenia i system operacyjny
Dla banków dane te wspierają kilka celów operacyjnych. Niezwykłe wzorce skanowania – takie jak kod płatności oddziału nagle generujący skany z nieoczekiwanych międzynarodowych lokalizacji – mogą wywołać alerty i skłonić do przeglądu bezpieczeństwa. Zagregowane dane dotyczące zaangażowania w kody QR wniosków o pożyczkę mogą pokazać, gdzie wnioskodawcy rezygnują. Kody QR wizyt w oddziałach ujawniają, które lokalizacje odnotowują największe zaangażowanie cyfrowe.
Śledź wydajność kodów QR w całej instytucji Użyj dynamicznych kodów QR z wbudowaną analityką aby monitorować aktywność skanowania, wykrywać anomalie i rozumieć, jak klienci angażują się w Twoje cyfrowe punkty styku.
Rozpoczęcie pracy z kodami QR dla Twojej instytucji finansowej
Kody QR działają w niemal każdym punkcie styku z klientem, w którym działa bank: na biurkach w oddziałach, w przedsionkach bankomatów, na wydrukach, w komunikacji e-mailowej, w aplikacjach bankowości mobilnej i na cyfrowych tablicach informacyjnych. Technologia wymaga minimalnych inwestycji w sprzęt, ponieważ większość klientów już posiada jedyny skaner, którego potrzebują – swój smartfon.
Dla instytucji rozpoczynających działalność, Pageloot Generator kodów QR obsługuje zarówno statyczne, jak i dynamiczne kody QR, z opcjami dostosowania do brandingu i wbudowanym panelem analitycznym. W przypadku implementacji specyficznych dla płatności, Generator kodów QR PayPal zapewnia prostą ścieżkę do akceptacji płatności z obsługą kodów QR.
Właściwy punkt wyjścia zależy od priorytetów Twojej instytucji – czy jest to zmniejszenie tarcia przy uwierzytelnianiu, przyspieszenie przyjmowania wniosków o pożyczkę, czy umożliwienie płatności zbliżeniowych na poziomie oddziału. Każdy przypadek użycia jest możliwy do osiągnięcia dzięki tej samej podstawowej technologii, a każdy z nich przyczynia się do bardziej płynnego i bezpiecznego doświadczenia dla Twoich klientów.
Najczęściej zadawane pytania
Statyczny kod QR przechowuje stałe informacje, których nie można zmienić po utworzeniu i nie dostarcza żadnych analiz skanowania. Dynamiczny kod QR wykorzystuje adres URL przekierowania, który można aktualizować, dezaktywować lub zastępować bez ponownego drukowania. W przypadku zastosowań bankowych – zwłaszcza płatności i dostępu do konta – preferowane są kody dynamiczne, ponieważ mogą być generowane dla każdej transakcji, konfigurowane do wygaśnięcia, monitorowane pod kątem nietypowej aktywności i natychmiast wyłączane w przypadku wykrycia oszustwa.
Same kody QR nie są z natury bezpieczne ani niebezpieczne – bezpieczeństwo zależy od platformy i kontroli zbudowanych wokół nich. Banki używające kodów QR do płatności powinny egzekwować szyfrowanie end-to-end, używać dynamicznych kodów generowanych dla każdej transakcji, wymagać uwierzytelnienia za pośrednictwem zweryfikowanej aplikacji bankowej i monitorować analitykę skanowania pod kątem anomalii. Instytucje akceptujące płatności QR muszą również przestrzegać wymagań PCI-DSS. Fizyczne kody w oddziałach i przy bankomatach powinny być regularnie sprawdzane pod kątem manipulacji.
W USA instytucje finansowe akceptujące płatności kodami QR muszą przestrzegać PCI-DSS, który reguluje bezpieczeństwo danych posiadaczy kart w całym cyklu życia płatności. Instytucje obsługujące klientów międzynarodowych lub działające w różnych jurysdykcjach mogą również potrzebować uwzględnić RODO, CCPA lub inne regionalne przepisy dotyczące prywatności, w zależności od danych zebranych podczas interakcji z kodami QR. Dynamiczne kody QR wspierają zgodność poprzez umożliwienie ścieżek audytu, kontroli retencji danych oraz możliwość aktualizacji informacji o prywatności bez konieczności ponownego drukowania.