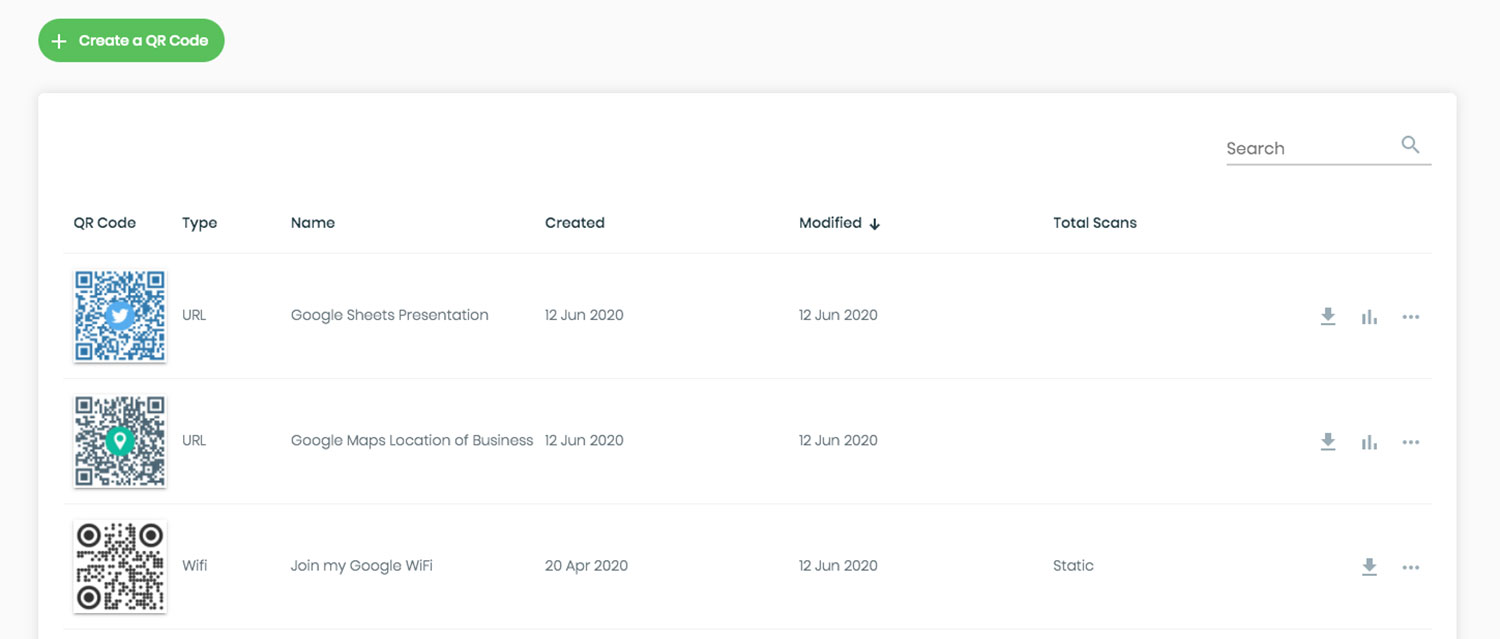
ลูกค้าของคุณยังคงประสบปัญหาเกี่ยวกับขั้นตอนการยืนยันตัวตนที่ยุ่งยาก เอกสารสินเชื่อที่ล่าช้า และการชำระเงินที่ต้องพึ่งพาบัตรอยู่หรือไม่? จุดเสียดทานเหล่านี้ทำให้ธนาคารสูญเสียลูกค้าและบ่อนทำลายความไว้วางใจ คู่มือนี้จะอธิบายอย่างละเอียดว่ารหัส QR สามารถปรับปรุงประสบการณ์เหล่านั้นได้อย่างไร – ตั้งแต่การชำระเงินผ่านมือถือและการเข้าถึง ATM แบบไร้บัตร ไปจนถึงการยืนยันตัวตนในสาขา.
การชำระเงินด้วยรหัส QR กำลังปรับเปลี่ยนภูมิทัศน์การธนาคารทั่วโลกได้อย่างไร
การชำระเงินด้วย QR ไม่ใช่เรื่องแปลกใหม่ในระดับภูมิภาคอีกต่อไป ประเทศต่างๆ ทั่วเอเชีย อเมริกาใต้ และแอฟริกาได้สร้างโครงสร้างพื้นฐานการชำระเงินด้วย QR ระดับประเทศ และสถาบันการเงินในสหรัฐอเมริกาก็กำลังตามทันมากขึ้นเรื่อยๆ.
ในประเทศจีน แพลตฟอร์มอย่าง Alipay และ WeChat Pay ได้เปลี่ยนการชำระเงินด้วย QR ให้เป็นวิธีการทำธุรกรรมเริ่มต้นในทุกระดับรายได้ ระบบ BharatQR ของอินเดียกลายเป็นโซลูชันการรับชำระเงินที่ทำงานร่วมกันได้เป็นครั้งแรกของโลก ซึ่งทำให้การรับ QR เป็นมาตรฐานในธนาคารและผู้ประมวลผลต่างๆ แพลตฟอร์มอย่าง Alipay และ WeChat Pay ช่วยให้ลูกค้าชำระเงินด้วยการสแกนรหัส QR, ซึ่งนำเสนอวิธีการทำธุรกรรมที่รวดเร็ว ไร้เงินสด และใช้งานได้สำหรับร้านค้าทุกขนาด.
ในสหรัฐอเมริกา แพลตฟอร์มการชำระเงินหลักๆ รวมถึง PayPal, Venmo และ Square ได้ฝังขั้นตอนการชำระเงินด้วย QR ไว้ในผลิตภัณฑ์ของตน ธนาคารในสหรัฐอเมริกาใช้รหัส QR เพื่อให้ลูกค้าจัดการการลงทุน ชำระค่าใช้จ่าย เข้าถึงบัญชี และโอนเงิน – ทั้งหมดนี้ทำได้จากสมาร์ทโฟน รายละเอียดการชำระเงินจะถูกส่งอย่างปลอดภัยระหว่างลูกค้าและสถาบันผ่านการเข้ารหัสแบบ end-to-end ที่ได้รับการยืนยันโดยธนาคาร.
สำหรับสถาบันการเงินที่กำลังพิจารณาการนำไปใช้ การทำความเข้าใจ ว่าการชำระเงินด้วยรหัส QR ทำงานอย่างไรสำหรับธุรกิจ เป็นขั้นตอนแรกที่ใช้งานได้จริง.
กรณีการใช้งานหลักสำหรับรหัส QR ในการธนาคารและการเงิน
การชำระเงินผ่านมือถือและแบบไร้สัมผัส
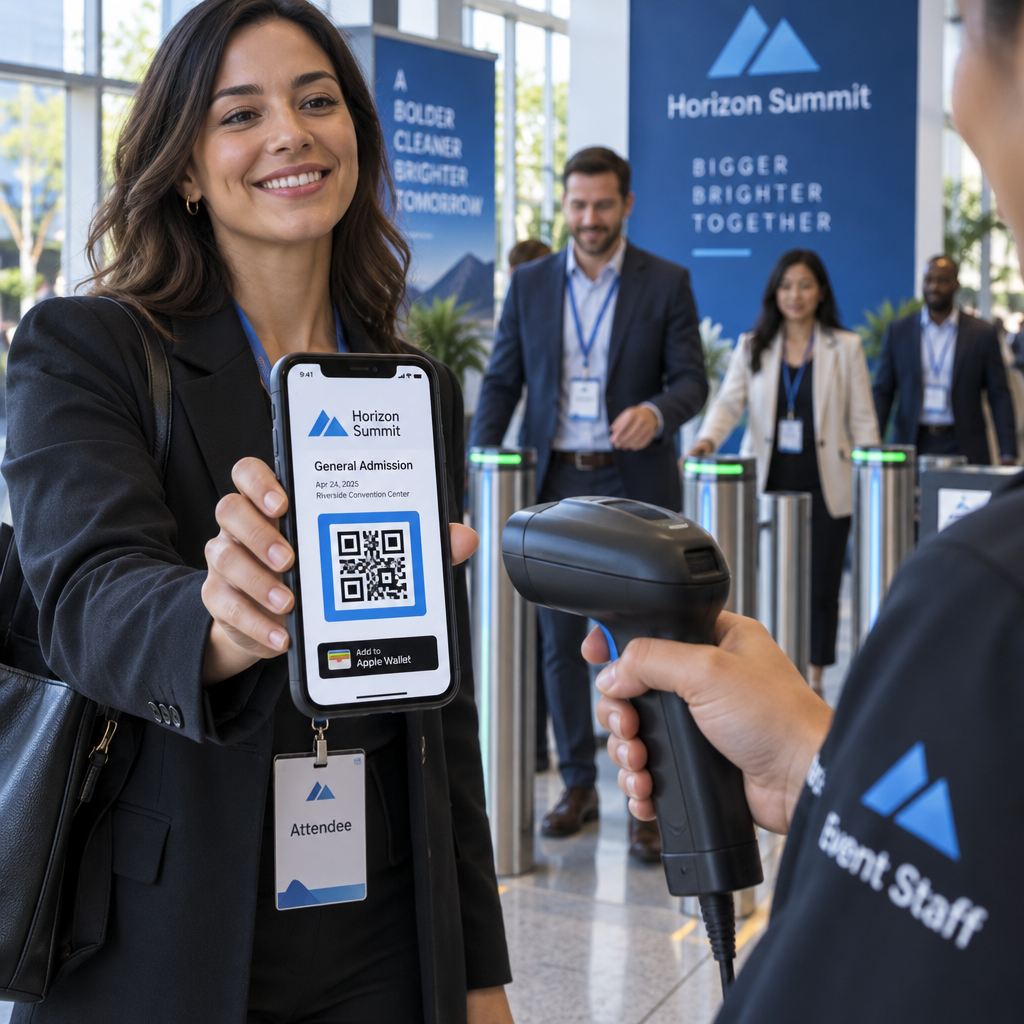
ก รหัส QR สำหรับการชำระเงิน คือรหัสที่สามารถสแกนได้ซึ่งช่วยให้ลูกค้าสามารถทำธุรกรรมทางการเงินได้โดยใช้เพียงสมาร์ทโฟนของตนเท่านั้น ขั้นตอนทั่วไปนั้นง่าย: ลูกค้าสแกนรหัส ไปยังหน้าชำระเงินหรือแอปชำระเงิน ป้อนรายละเอียดการชำระเงิน และทำธุรกรรมให้เสร็จสมบูรณ์.
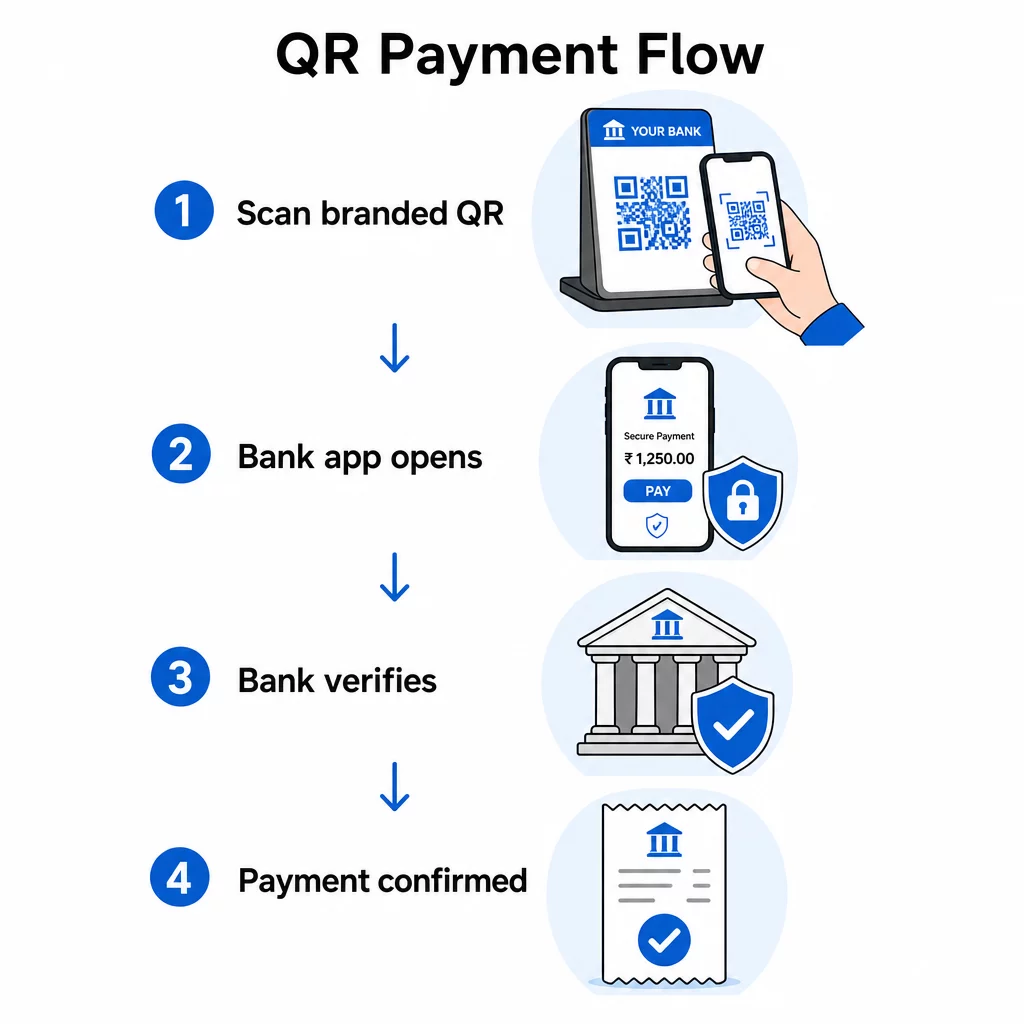
ระบบการชำระเงินด้วย QR รองรับวิธีการที่หลากหลาย:
- กระเป๋าเงินมือถือและแอปธนาคาร
- PayPal, Venmo และแพลตฟอร์มที่ใช้ QR ที่คล้ายกัน
- กระเป๋าเงินดิจิทัล
- การชำระเงินแบบไร้สัมผัสที่เชื่อมโยงกับบัตร
- แอปพลิเคชันของร้านค้าปลีกและการชำระเงินที่รวมระบบสะสมคะแนน
ธนาคารสามารถวางรหัส QR ที่เครื่อง POS บนใบแจ้งหนี้ ในแอปพลิเคชันธนาคารบนมือถือ หรือในอีเมลและเอกสารสิ่งพิมพ์ ลูกค้าไม่จำเป็นต้องใช้บัตรจริง เพียงแค่มีแอปพลิเคชันและกล้อง.
สร้างรหัส QR สำหรับบริการทางการเงิน ต้องการนำรหัส QR ไปใช้กับจุดชำระเงินหรือเอกสารของสาขาใช่หรือไม่? สำรวจ เครื่องสร้างรหัส QR สำหรับการเงิน ที่จะเริ่มต้น.
การเข้าถึงและยืนยันตัวตน ATM แบบไม่ใช้บัตร
ธนาคารบางแห่งในสหรัฐอเมริกาได้นำระบบ ATM แบบไม่ใช้บัตรที่ขับเคลื่อนด้วยรหัส QR มาใช้ ลูกค้าเปิดแอปพลิเคชันธนาคารบนมือถือ ซึ่งจะสร้างรหัส QR ที่พวกเขาสแกนที่เครื่องอ่านบาร์โค้ดของ ATM ATM จะยืนยันตัวตนผู้ใช้และอนุมัติการทำธุรกรรมโดยไม่ต้องใช้บัตรจริงหรือป้อนรหัส PIN.
สิ่งนี้ช่วยลดความเสี่ยงจากการสกิมมิ่ง ATM ได้อย่างมาก เนื่องจากไม่มีข้อมูลบัตรถูกเปิดเผยที่เครื่องเลย นอกจากนี้ยังเป็นประโยชน์ต่อลูกค้าที่ลืมบัตรหรือต้องการไม่พกบัตร.
การยืนยันตัวตนแบบหลายปัจจัยและความปลอดภัยของบัญชี
สถาบันการเงินได้นำรหัส QR มาใช้ในกระบวนการยืนยันตัวตนแบบหลายปัจจัย (MFA) แทนที่จะพึ่งพารหัสผ่านแบบใช้ครั้งเดียวที่ส่งผ่าน SMS ซึ่งเป็นวิธีที่เสี่ยงต่อการโจมตีแบบ SIM-swapping ธนาคารสามารถใช้รหัส QR แบบจำกัดเวลาเป็นชั้นการยืนยันเพิ่มเติมสำหรับการเข้าสู่ระบบ การโอนเงิน หรือการทำธุรกรรมที่มีมูลค่าสูง.
การใช้ MFA ด้วยรหัส QR สร้างประสบการณ์ที่เป็นมิตรต่อผู้ใช้มากขึ้นพร้อมทั้งปรับปรุงความปลอดภัย ลูกค้าสแกนรหัสด้วยแอปพลิเคชันธนาคารที่ได้รับการยืนยันตัวตน ซึ่งจะยืนยันตัวตนของพวกเขาก่อนที่การทำธุรกรรมจะดำเนินต่อไป.
การยืนยันตัวตนในสาขา
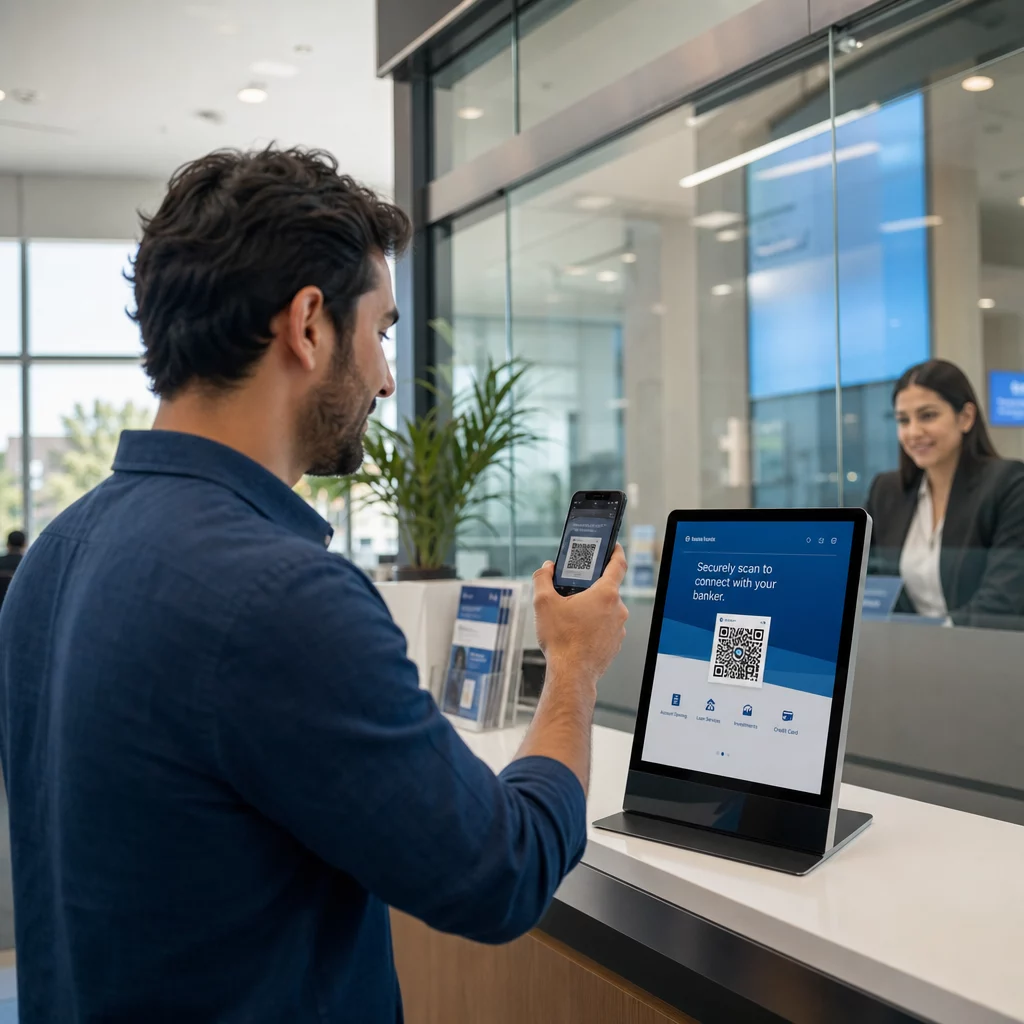
สหกรณ์เครดิตยูเนี่ยนและธนาคารชุมชนใช้รหัส QR เพื่อปรับปรุงกระบวนการยืนยันตัวตนในสาขา สมาชิกมาถึงสาขา สแกนรหัส QR ที่แสดงที่เคาน์เตอร์ เลือกสถาบันของตน ป้อนรายละเอียดสมาชิก อัปโหลดเอกสารประจำตัว และถ่ายเซลฟี่ – ทั้งหมดนี้ทำบนโทรศัพท์ของตนเอง จากนั้นรหัสผ่านแบบใช้ครั้งเดียวจะแสดงให้พนักงานธนาคารเพื่อดำเนินการยืนยันให้เสร็จสมบูรณ์.
วิธีการนี้ช่วยลดเวลาที่พนักงานธนาคารใช้ในการจัดการเอกสาร และสร้างบันทึกดิจิทัลที่ชัดเจนและตรวจสอบได้ของเหตุการณ์การยืนยันแต่ละครั้ง.
การสมัครสินเชื่อที่รวดเร็วยิ่งขึ้น
รหัส QR ช่วยลดความยุ่งยากในกระบวนการหลายขั้นตอน เช่น การสมัครสินเชื่อ ธนาคารสามารถสร้างรหัส QR ที่ช่วยให้ผู้สมัครเข้าถึงได้โดยตรง:
- เอกสารที่จำเป็นและรายการตรวจสอบ
- แบบฟอร์มใบสมัครออนไลน์
- การติดตามสถานะใบสมัคร
ผู้สมัครสแกนเพียงครั้งเดียวก็มีทุกสิ่งที่ต้องการในที่เดียว ธนาคารจะได้รับการส่งข้อมูลที่เป็นระเบียบแทนที่จะเป็นเอกสารที่กระจัดกระจาย ผลลัพธ์คือการประมวลผลที่รวดเร็วขึ้นทั้งสองฝ่ายและอัตราการกรอกใบสมัครที่สูงขึ้น.
ใบแจ้งยอดบัญชีและการยืนยันทันที
ธนาคารสามารถสร้างรหัส QR เฉพาะลูกค้าที่ให้การเข้าถึงใบแจ้งยอดบัญชีได้ทันทีและได้รับการยืนยัน กรณีการใช้งานได้แก่:
- หลักฐานแสดงมูลค่าสุทธิสำหรับผู้ให้กู้หรือเจ้าของบ้าน
- การยืนยันรายได้สำหรับบุคคลที่สาม
- การติดตามการเงินส่วนบุคคล
การป้องกันรหัส QR เหล่านี้ด้วยรหัสผ่านจะเพิ่มชั้นการควบคุมการเข้าถึงเพิ่มเติม เพื่อให้ใบแจ้งยอดสามารถดูได้โดยผู้ที่มีข้อมูลรับรองที่ถูกต้องเท่านั้น.
รหัส QR แบบคงที่เทียบกับรหัส QR แบบไดนามิก: สิ่งที่ธนาคารต้องรู้
รหัส QR ไม่ได้ทำงานในลักษณะเดียวกันทั้งหมดในบริบททางการเงิน ความแตกต่างระหว่าง รหัส QR แบบคงที่และแบบไดนามิก มีผลกระทบโดยตรงต่อความปลอดภัย การปฏิบัติตามข้อกำหนด และความยืดหยุ่นในการดำเนินงาน.
| ฟีเจอร์ | รหัส QR แบบคงที่ | รหัส QR แบบไดนามิก |
|---|---|---|
| แก้ไขได้หลังสร้าง | เลขที่ | ใช่ |
| การวิเคราะห์การสแกน | ไม่มี | การติดตามแบบเรียลไทม์ |
| สามารถปิดใช้งานได้ | เลขที่ | ใช่ |
| รหัสเฉพาะต่อรายการ | เลขที่ | ใช่ |
| การกู้คืนจากการแก้ไขดัดแปลง | ต้องพิมพ์ใหม่ | อัปเดตปลายทางได้ทันที |
รหัส QR แบบไดนามิกเป็นที่นิยมอย่างมากสำหรับบริการทางการเงิน. สามารถสร้างได้ต่อรายการ หมดอายุโดยอัตโนมัติ ตรวจสอบโดยธนาคารได้แบบเรียลไทม์ และปิดใช้งานได้ทันทีหากตรวจพบการฉ้อโกง ในทางตรงกันข้าม รหัสแบบคงที่เป็นแบบตายตัว หากรหัสใดถูกบุกรุกหรือแก้ไขดัดแปลง จะไม่สามารถอัปเดตได้หากไม่พิมพ์ใหม่.
สำหรับแคมเปญที่กำลังดำเนินอยู่ รหัสเข้าถึงบัญชี และสิ่งใดก็ตามที่เชื่อมโยงกับธุรกรรมทางการเงิน, การติดตามประสิทธิภาพของรหัส QR ด้วยรหัสแบบไดนามิก ยังช่วยให้สถาบันต่างๆ สามารถตรวจสอบรูปแบบการสแกนและตรวจจับความผิดปกติก่อนที่จะบานปลาย.
ข้อควรพิจารณาด้านความปลอดภัยและการควบคุมความเสี่ยง
รหัส QR ที่ใช้สำหรับการชำระเงินหรือการเข้าถึงบัญชีไม่ได้ให้ความปลอดภัยในตัว แอปพลิเคชัน แพลตฟอร์มธนาคาร หรือผู้ประมวลผลการชำระเงินต้องบังคับใช้การเข้ารหัส การยืนยันตัวตน และการควบคุมการฉ้อโกง การทำความเข้าใจความเสี่ยงเป็นขั้นตอนแรกในการลดความเสี่ยงเหล่านั้น.
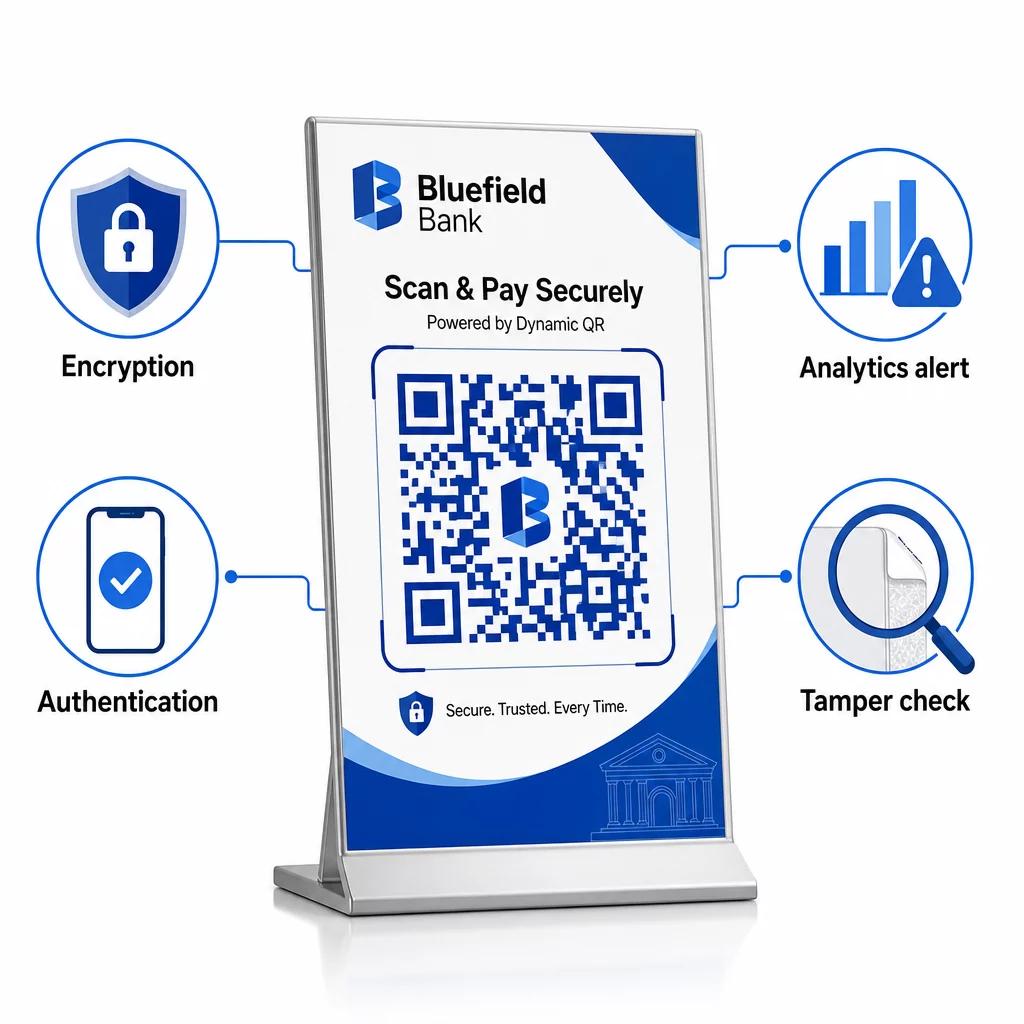
Quishing (การฟิชชิ่งผ่าน QR) เป็นหนึ่งในภัยคุกคามที่พบบ่อยที่สุด รหัสที่เป็นอันตรายจะเปลี่ยนเส้นทางผู้ใช้ไปยังพอร์ทัลธนาคารปลอมที่ดักจับข้อมูลประจำตัวในการเข้าสู่ระบบหรือข้อมูลการชำระเงิน เว็บไซต์เหล่านี้อาจมีลักษณะเหมือนกับหน้าธนาคารอย่างเป็นทางการ.
การดัดแปลงทางกายภาพ ยังเป็นความเสี่ยงที่ได้รับการบันทึกไว้ ผู้ฉ้อโกงจะวางสติกเกอร์ทับรหัส QR ที่ถูกต้อง ไม่ว่าจะเป็นบนเอกสารของสาขา ใบแจ้งหนี้ หรือเครื่อง POS เพื่อเปลี่ยนเส้นทางการชำระเงินไปยังบัญชีที่ผู้โจมตีควบคุม ในกรณีหนึ่งที่ได้รับการบันทึกไว้ ตำรวจในเมืองออสติน รัฐเท็กซัส ค้นพบรหัส QR ปลอม 29 รหัสที่วางอยู่บนมิเตอร์จอดรถของเมือง.
ธนาคารและสถาบันการเงินสามารถลดความเสี่ยงเหล่านี้ได้โดยปฏิบัติตามหลักเกณฑ์ที่กำหนดไว้ แนวทางปฏิบัติที่ดีที่สุดในการสร้างรหัส QR ที่ปลอดภัย:
- ใช้คิวอาร์โค้ดแบบไดนามิกที่สามารถปิดใช้งานและอัปเดตได้ทันที
- สร้างแบรนด์คิวอาร์โค้ดทั้งหมดด้วยโลโก้และสีของสถาบันเพื่อให้มองเห็นการปลอมแปลงได้ง่าย
- ดำเนินการตรวจสอบทางกายภาพของคิวอาร์โค้ดที่วางไว้ในสาขาและตู้เอทีเอ็มเป็นประจำ
- กำหนดค่าการหมดอายุของโค้ดสำหรับการทำธุรกรรมเฉพาะ
- ตรวจสอบการวิเคราะห์การสแกนเพื่อหารูปแบบทางภูมิศาสตร์ที่ผิดปกติหรือกิจกรรมที่เพิ่มขึ้นอย่างรวดเร็ว
สำหรับสถาบันที่รับชำระเงินด้วยคิวอาร์โค้ด, การปฏิบัติตาม PCI-DSS เป็นสิ่งจำเป็น ซึ่งหมายถึงการรักษาความปลอดภัยโครงสร้างพื้นฐานการสร้างคิวอาร์โค้ด การใช้ TLS สำหรับการส่งข้อมูล และไม่จัดเก็บข้อมูลที่ละเอียดอ่อนหลังการอนุมัติ ธุรกิจที่เปลี่ยนเส้นทางไปยังผู้ประมวลผลบุคคลที่สามอาจมีคุณสมบัติสำหรับเส้นทางการปฏิบัติตาม SAQ A ที่ง่ายขึ้น.
รายละเอียดความเสี่ยงเฉพาะของการชำระเงินด้วยคิวอาร์โค้ด ซึ่งรวมถึงฟิชชิ่ง การดักจับข้อมูล และการแพร่กระจายมัลแวร์ มีอยู่ในคู่มือเกี่ยวกับ ความเสี่ยงของรหัส QR ในการชำระเงินและวิธีลดความเสี่ยง.
สำหรับลูกค้า แนวทางปฏิบัติที่ปลอดภัยที่แนะนำ ได้แก่ การตรวจสอบแหล่งที่มาของโค้ด การตรวจสอบสัญญาณของการปลอมแปลงทางกายภาพ การหลีกเลี่ยงการป้อนข้อมูลธนาคารที่ละเอียดอ่อนหลังจากสแกนโค้ดที่ไม่คุ้นเคย และการพิมพ์ URL ธนาคารที่รู้จักด้วยตนเองเมื่อมีข้อสงสัย.
ข้อควรพิจารณาด้านการปฏิบัติตามข้อกำหนดและความเป็นส่วนตัว
นอกเหนือจาก PCI-DSS สถาบันการเงินที่ดำเนินงานในระดับสากลหรือให้บริการลูกค้าในหลายเขตอำนาจศาลจะต้องคำนึงถึงกฎระเบียบความเป็นส่วนตัวของข้อมูลที่ใช้กับการสแกนคิวอาร์โค้ด การสแกนแต่ละครั้งสามารถรวบรวมที่อยู่ IP, ประเภทอุปกรณ์, ตำแหน่งที่ตั้ง และข้อมูลพฤติกรรม ซึ่งทั้งหมดนี้อาจอยู่ภายใต้การควบคุมของ GDPR, CCPA หรือกรอบการทำงานอื่น ๆ ขึ้นอยู่กับตำแหน่งที่ตั้งของลูกค้า.
ภาพรวมฉบับเต็มของกฎระเบียบและเครื่องมือการปฏิบัติตามข้อกำหนดที่เกี่ยวข้องมีอยู่ใน คู่มือกฎหมายความเป็นส่วนตัวของคิวอาร์โค้ดและกฎระเบียบที่สำคัญ.
คิวอาร์โค้ดแบบไดนามิกช่วยในการปฏิบัติตามข้อกำหนดโดยช่วยให้สถาบันสามารถอัปเดตการเปิดเผยข้อมูลความเป็นส่วนตัวโดยไม่ต้องพิมพ์โค้ดใหม่ กำหนดค่าการเก็บรักษาข้อมูล และรักษาบันทึกการตรวจสอบ ซึ่งทั้งหมดนี้มีประโยชน์ในระหว่างการประเมินตามกฎระเบียบ.
การตรวจสอบประสิทธิภาพของคิวอาร์โค้ดในบริบททางการเงิน
ข้อดีที่ยังใช้ไม่เต็มที่ของรหัส QR ในบริการทางการเงินคือชั้นการวิเคราะห์ที่รหัสแบบไดนามิกมีให้ แพลตฟอร์มการจัดการรหัส QR สามารถบันทึก:
- จำนวนการสแกนต่อรหัสและต่อสถานที่
- เวลาและวันที่ของการสแกนแต่ละครั้ง
- การกระจายทางภูมิศาสตร์ของกิจกรรมการสแกน
- 6. ประเภทอุปกรณ์และระบบปฏิบัติการ
สำหรับธนาคาร ข้อมูลนี้สนับสนุนเป้าหมายการดำเนินงานหลายประการ รูปแบบการสแกนที่ผิดปกติ – เช่น รหัสการชำระเงินของสาขาที่จู่ๆ ก็มีการสแกนจากสถานที่ระหว่างประเทศที่ไม่คาดคิด – สามารถกระตุ้นการแจ้งเตือนและนำไปสู่การตรวจสอบความปลอดภัย ข้อมูลรวมเกี่ยวกับการมีส่วนร่วมของ QR ในการสมัครสินเชื่อสามารถแสดงให้เห็นว่าผู้สมัครหยุดชะงักที่ใด รหัส QR สำหรับการเยี่ยมชมสาขาเผยให้เห็นว่าสถานที่ใดมีการมีส่วนร่วมทางดิจิทัลมากที่สุด.
ติดตามประสิทธิภาพของรหัส QR ทั่วทั้งสถาบันของคุณ ใช้ QR โค้ดแบบไดนามิกพร้อมการวิเคราะห์ในตัว เพื่อตรวจสอบกิจกรรมการสแกน ตรวจจับความผิดปกติ และทำความเข้าใจว่าลูกค้ามีส่วนร่วมกับจุดสัมผัสทางดิจิทัลของคุณอย่างไร.
การเริ่มต้นใช้งานรหัส QR สำหรับสถาบันการเงินของคุณ
รหัส QR ทำงานได้เกือบทุกจุดสัมผัสของลูกค้าที่ธนาคารดำเนินการ: โต๊ะสาขา, ตู้ ATM, ใบแจ้งยอดที่พิมพ์, การสื่อสารทางอีเมล, แอปพลิเคชันธนาคารบนมือถือ และป้ายดิจิทัล เทคโนโลยีนี้ต้องการการลงทุนด้านฮาร์ดแวร์น้อยที่สุด เนื่องจากลูกค้าส่วนใหญ่มีเครื่องสแกนเพียงเครื่องเดียวที่พวกเขาต้องการอยู่แล้ว – นั่นคือสมาร์ทโฟนของพวกเขา.
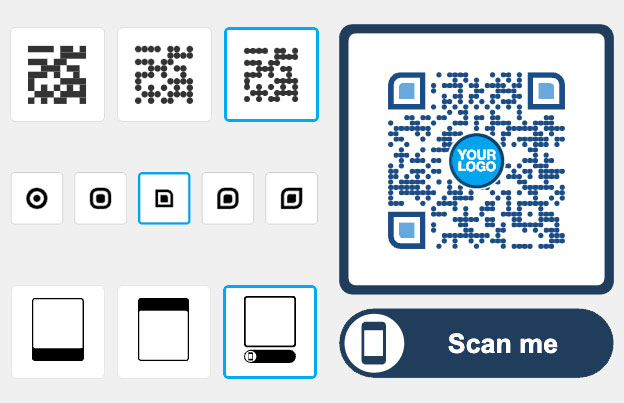
สำหรับสถาบันที่เพิ่งเริ่มต้น Pageloot เครื่องสร้างรหัส QR รองรับรหัส QR ทั้งแบบคงที่และแบบไดนามิก พร้อมตัวเลือกการปรับแต่งสำหรับแบรนด์และแดชบอร์ดการวิเคราะห์ในตัว สำหรับการใช้งานเฉพาะการชำระเงิน PayPal QR Code มอบเส้นทางที่ตรงไปตรงมาสู่การยอมรับการชำระเงินที่เปิดใช้งาน QR.
จุดเริ่มต้นที่เหมาะสมขึ้นอยู่กับลำดับความสำคัญของสถาบันของคุณ – ไม่ว่าจะเป็นการลดความยุ่งยากในการยืนยันตัวตน การเร่งการรับสินเชื่อ หรือการเปิดใช้งานการชำระเงินแบบไร้สัมผัสระดับสาขา แต่ละกรณีการใช้งานสามารถทำได้ด้วยเทคโนโลยีพื้นฐานเดียวกัน และแต่ละกรณีสร้างขึ้นเพื่อประสบการณ์ที่ราบรื่นและปลอดภัยยิ่งขึ้นสำหรับลูกค้าของคุณ.
คำถามที่พบบ่อย
คิวอาร์โค้ดแบบคงที่จัดเก็บข้อมูลที่ตายตัวซึ่งไม่สามารถเปลี่ยนแปลงได้หลังจากสร้างขึ้น และไม่มีการวิเคราะห์การสแกน คิวอาร์โค้ดแบบไดนามิกใช้ URL สำหรับเปลี่ยนเส้นทางซึ่งสามารถอัปเดต ปิดใช้งาน หรือแทนที่ได้โดยไม่ต้องพิมพ์ใหม่ สำหรับกรณีการใช้งานในภาคธนาคาร โดยเฉพาะการชำระเงินและการเข้าถึงบัญชี คิวอาร์โค้ดแบบไดนามิกเป็นที่นิยมมากกว่า เนื่องจากสามารถสร้างได้ต่อรายการธุรกรรม กำหนดให้หมดอายุได้ ตรวจสอบกิจกรรมที่ผิดปกติได้ และปิดใช้งานได้ทันทีหากตรวจพบการฉ้อโกง.
รหัส QR เองไม่ได้มีความปลอดภัยหรือไม่ปลอดภัยโดยเนื้อแท้ ความปลอดภัยขึ้นอยู่กับแพลตฟอร์มและการควบคุมที่สร้างขึ้นรอบๆ รหัสเหล่านั้น ธนาคารที่ใช้รหัส QR สำหรับการชำระเงินควรกำหนดให้มีการเข้ารหัสแบบ end-to-end ใช้รหัสแบบไดนามิกที่สร้างขึ้นใหม่สำหรับการทำธุรกรรมแต่ละครั้ง กำหนดให้มีการยืนยันตัวตนผ่านแอปธนาคารที่ได้รับการยืนยันแล้ว และตรวจสอบการวิเคราะห์การสแกนเพื่อหาความผิดปกติ สถาบันที่รับชำระเงินด้วย QR ก็ต้องปฏิบัติตามข้อกำหนด PCI-DSS ด้วย รหัสจริงที่สาขาและตู้ ATM ควรได้รับการตรวจสอบอย่างสม่ำเสมอเพื่อหาการปลอมแปลง.
ในสหรัฐอเมริกา สถาบันการเงินที่รับชำระเงินด้วยรหัส QR ต้องปฏิบัติตาม PCI-DSS ซึ่งควบคุมความปลอดภัยของข้อมูลผู้ถือบัตรตลอดวงจรการชำระเงิน สถาบันที่ให้บริการลูกค้าต่างประเทศหรือดำเนินงานข้ามเขตอำนาจศาล อาจต้องพิจารณา GDPR, CCPA หรือกฎหมายความเป็นส่วนตัวระดับภูมิภาคอื่นๆ ขึ้นอยู่กับข้อมูลที่รวบรวมระหว่างการโต้ตอบด้วย QR รหัส QR แบบไดนามิกสนับสนุนการปฏิบัติตามข้อกำหนดโดยการเปิดใช้งานบันทึกการตรวจสอบ การควบคุมการเก็บรักษาข้อมูล และความสามารถในการอัปเดตการเปิดเผยข้อมูลความเป็นส่วนตัวโดยไม่ต้องพิมพ์ซ้ำ.