Hebben uw klanten nog steeds moeite met onhandige authenticatiestromen, traag leningpapierwerk en kaartafhankelijke betalingen? Deze frictiepunten kosten banken klanten en ondermijnen het vertrouwen. Deze gids legt precies uit hoe QR-codes die ervaringen kunnen stroomlijnen – van mobiele betalingen en kaartloze geldautomaattoegang tot identiteitsverificatie in het filiaal.
Hoe QR-codebetalingen het bankwezen wereldwijd hervormen
QR-gebaseerde betalingen zijn niet langer een regionale curiositeit. Landen in Azië, Zuid-Amerika en Afrika hebben nationale QR-betalingsinfrastructuur opgebouwd, en Amerikaanse financiële instellingen halen steeds meer in.
In China hebben platforms zoals Alipay en WeChat Pay QR-betalingen tot de standaard transactiemethode gemaakt voor alle inkomensniveaus. India's BharatQR-systeem werd 's werelds eerste interoperabele oplossing voor betalingsacceptatie, die de acceptatie van QR-codes standaardiseerde voor banken en verwerkers. Platforms zoals Alipay en WeChat Pay stellen klanten in staat te betalen door QR-codes te scannen, en bieden een snelle, contantloze transactiemethode die werkt voor handelaren van elke omvang.
In de VS hebben grote betalingsplatforms, waaronder PayPal, Venmo en Square, QR-betalingsstromen in hun producten ingebouwd. Amerikaanse banken gebruiken QR-codes om klanten investeringen te laten beheren, rekeningen te betalen, toegang te krijgen tot accounts en geld over te maken – allemaal vanaf een smartphone. De betalingsgegevens worden veilig verzonden tussen klant en instelling via end-to-end-encryptie, geverifieerd door de bank.
Voor financiële instellingen die adoptie overwegen, is het begrijpen van hoe QR-codebetalingen werken voor bedrijven een praktische eerste stap.
Belangrijkste toepassingen voor QR-codes in bankieren en financiën
Mobiele en contactloze betalingen
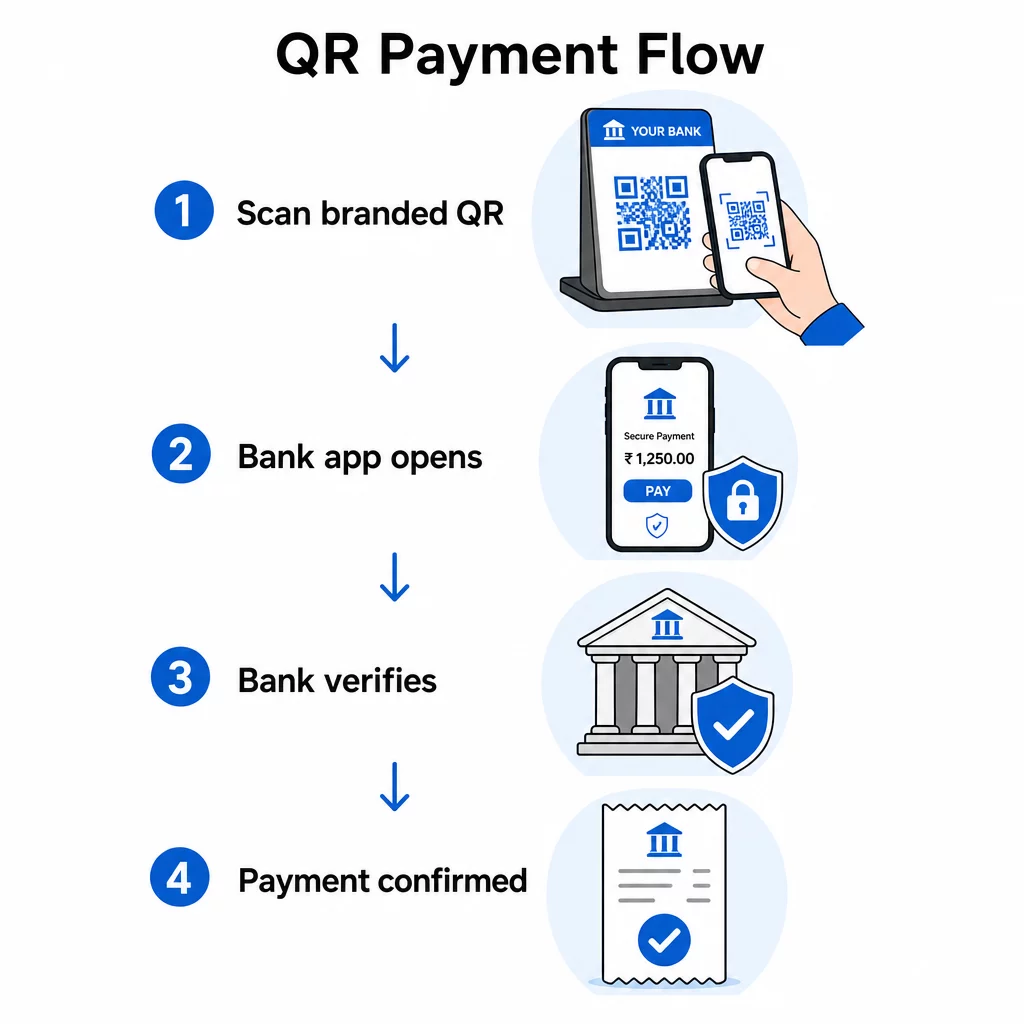
EEN betalings-QR-code is een scanbare code waarmee klanten financiële transacties kunnen voltooien met alleen hun smartphones. De typische stroom is eenvoudig: de klant scant de code, komt op een afrekenpagina of betaalapp, voert betalingsgegevens in en voltooit de transactie.
QR-betalingssystemen ondersteunen een breed scala aan methoden:
- Mobiele portemonnees en bankapps
- PayPal, Venmo en vergelijkbare QR-gebaseerde platforms
- Cryptovaluta-wallets
- Contactloze kaartgekoppelde stromen
- Retailer-apps en loyaliteitsgeïntegreerde betalingen
Banken kunnen QR-codes plaatsen bij POS-terminals, op facturen, in mobiele bankapps, of in e-mail- en printcorrespondentie. Klanten hebben geen fysieke kaart nodig – alleen de app en een camera.
QR-codes maken voor financiële diensten Wilt u QR-codes implementeren op betaalpunten of in filiaalmaterialen? Ontdek de QR-codegenerator voor financiën om te beginnen.
Kaartloze geldautomaattoegang en authenticatie
Sommige Amerikaanse banken hebben kaartloze geldautomaatworkflows geïntroduceerd die worden aangedreven door QR-codes. Een klant opent hun mobiele bankapp, die een QR-code genereert die ze scannen bij de barcodelezer van de geldautomaat. De geldautomaat authenticeert de gebruiker en keurt de transactie goed zonder dat een fysieke kaart of pincode-invoer nodig is.
Dit vermindert het risico op ATM-skimming aanzienlijk, aangezien er nooit kaartgegevens worden blootgesteld aan de machine. Het komt ook ten goede aan klanten die hun kaart vergeten of liever geen kaart bij zich dragen.
Meervoudige authenticatie en accountbeveiliging
Financiële instellingen integreren QR-codes in workflows voor meervoudige authenticatie (MFA). In plaats van uitsluitend te vertrouwen op een eenmalig wachtwoord dat via sms wordt verzonden – een methode die kwetsbaar is voor SIM-swapping-aanvallen – kunnen banken een tijdgebonden QR-code gebruiken als een extra verificatielaag voor inloggen, overboekingen of transacties met hoge waarde.
MFA met behulp van QR-codes creëert een gebruiksvriendelijkere ervaring en verbetert tegelijkertijd de beveiliging. Klanten scannen de code met hun geauthenticeerde bankapp, die hun identiteit bevestigt voordat de transactie doorgaat.
Identiteitsverificatie in het filiaal
Kredietverenigingen en lokale banken gebruiken QR-codes om de identiteitsverificatie in het filiaal te stroomlijnen. Een lid arriveert bij een filiaal, scant een QR-code die bij de balie wordt weergegeven, selecteert hun instelling, voert hun lidmaatschapsgegevens in, uploadt een identiteitsdocument en maakt een selfie – allemaal op hun eigen telefoon. Een eenmalige toegangscode wordt vervolgens aan de baliemedewerker getoond om de verificatie te voltooien.
Deze aanpak vermindert de tijd die baliemedewerkers besteden aan het verwerken van documenten en creëert een schoon, controleerbaar digitaal archief van elke verificatiegebeurtenis.
Snellere Leningaanvragen
QR-codes verminderen frictie in meerstaps processen zoals leningaanvragen. Banken kunnen een QR-code genereren die aanvragers directe toegang geeft tot:
- Vereiste documenten en checklists
- Online aanvraagformulieren
- Status volgen van aanvragen
Aanvragers scannen één keer en hebben alles wat ze nodig hebben op één plek. Banken ontvangen gestructureerde inzendingen in plaats van gefragmenteerd papierwerk. Het resultaat is snellere verwerking aan beide zijden en een hogere voltooiingsgraad voor aanvragen.
Directe Rekeningafschriften en Verificatie
Banken kunnen klantspecifieke QR-codes genereren die directe, geauthenticeerde toegang bieden tot rekeningafschriften. Gebruiksscenario's omvatten:
- Bewijs van vermogen voor kredietverstrekkers of verhuurders
- Inkomensverificatie voor derden
- Persoonlijke financiële tracking
Het beveiligen van deze QR-codes met een wachtwoord voegt een extra laag toegangscontrole toe, zodat het afschrift alleen kan worden bekeken door iemand met de juiste inloggegevens.
Statische vs. Dynamische QR-codes: Wat banken moeten weten
Niet alle QR-codes werken op dezelfde manier in financiële contexten. Het onderscheid tussen statische en dynamische QR-codes heeft directe gevolgen voor beveiliging, compliance en operationele flexibiliteit.
| FUNCTIE | Statische QR Code | Dynamische QR-code |
|---|---|---|
| Bewerkbaar na creatie | Geen | Ja |
| Scananalyse | Geen | Realtime tracking |
| Kan worden gedeactiveerd | Geen | Ja |
| Unieke codes per transactie | Geen | Ja |
| Herstel bij manipulatie | Vereist herdruk | Bestemming direct bijwerken |
Dynamische QR-codes hebben sterk de voorkeur voor financiële diensten. Ze kunnen per transactie worden gegenereerd, automatisch verlopen, in realtime door de bank worden geverifieerd en onmiddellijk worden gedeactiveerd als fraude wordt gedetecteerd. Statische codes daarentegen zijn vast – als er een is gecompromitteerd of gemanipuleerd, kan deze niet worden bijgewerkt zonder herdruk.
Voor lopende campagnes, toegangscodes voor accounts en alles wat verband houdt met financiële transacties, het volgen van de prestaties van QR-codes met dynamische codes stelt instellingen ook in staat om scanpatronen te monitoren en afwijkingen te detecteren voordat ze escaleren.
Beveiligingsoverwegingen en risicobeheersing
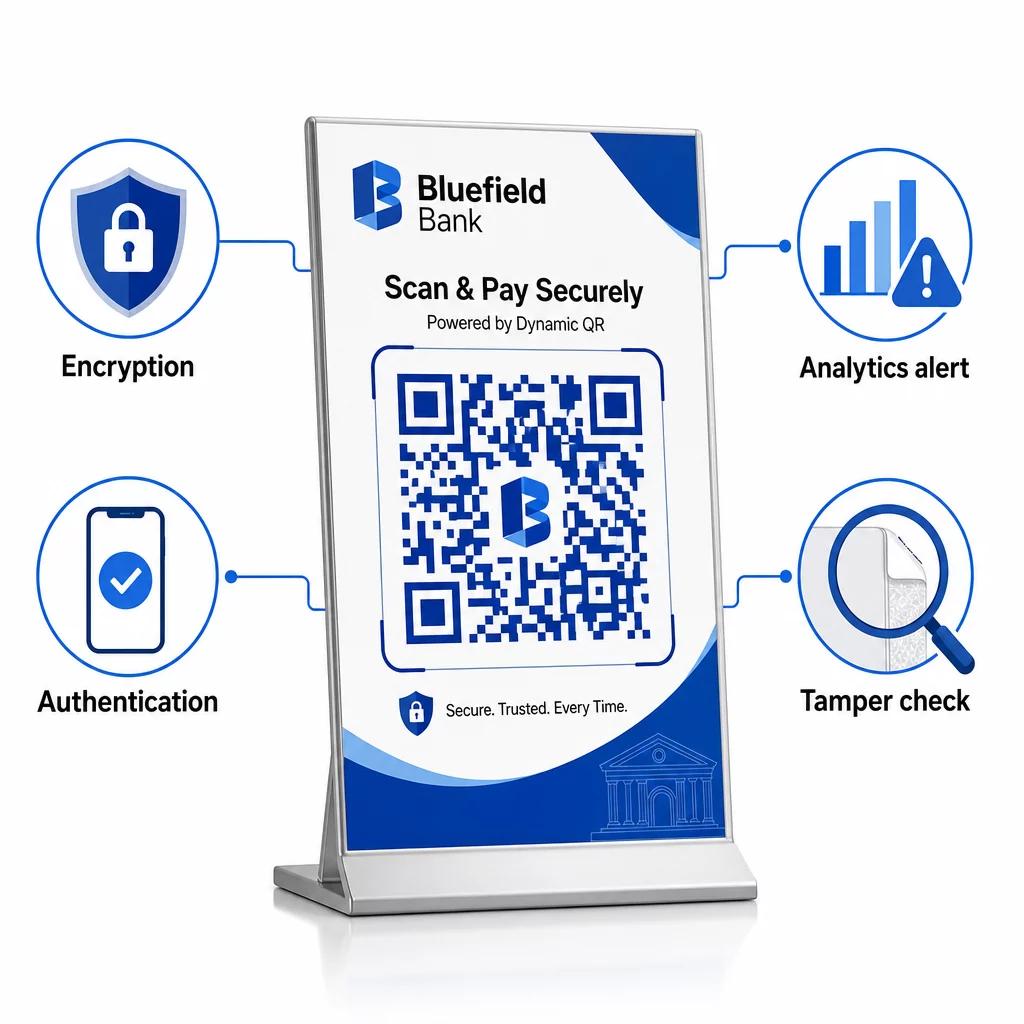
QR-codes die worden gebruikt voor betalingen of accounttoegang bieden geen ingebouwde beveiliging. De applicatie, het bankplatform of de betalingsverwerker moet encryptie, authenticatie en fraudebestrijding afdwingen. Het begrijpen van de risico's is de eerste stap om ze te beperken.
Quishing (QR-phishing) is een van de meest voorkomende bedreigingen. Kwaadaardige codes leiden gebruikers om naar nep-bankportalen die inloggegevens of betalingsgegevens vastleggen. Deze sites kunnen er identiek uitzien aan officiële bankpagina's.
Fysieke manipulatie is ook een gedocumenteerd risico. Fraudeurs plaatsen stickeroverlays op legitieme QR-codes – of het nu gaat om filiaalmateriaal, facturen of POS-terminals – en leiden betalingen om naar door aanvallers gecontroleerde accounts. In één gedocumenteerd geval ontdekte de politie in Austin, Texas, 29 nep-QR-codes op parkeermeters in de stad.
Banken en financiële instellingen kunnen deze risico's verminderen door gevestigde beste praktijken voor veilige QR-codegeneratie:
- Gebruik dynamische QR-codes die direct gedeactiveerd en bijgewerkt kunnen worden
- Voorzie alle QR-codes van institutionele logo's en kleuren om manipulatie zichtbaar te maken
- Voer regelmatige fysieke inspecties uit van QR-codes die in filialen en bij geldautomaten zijn geplaatst
- Configureer code-vervaldata voor transactiespecifieke stromen
- Monitor scananalyses op ongebruikelijke geografische patronen of piekactiviteit
Voor instellingen die QR-betalingen accepteren, PCI-DSS-conformiteit is vereist. Dit betekent het beveiligen van de infrastructuur voor het genereren van QR-codes, het gebruik van TLS voor gegevensoverdracht en het nooit opslaan van gevoelige gegevens na autorisatie. Bedrijven die doorverwijzen naar externe verwerkers kunnen in aanmerking komen voor het vereenvoudigde SAQ A-conformiteitstraject.
Een gedetailleerde uitsplitsing van de risico's die specifiek zijn voor betalings-QR-stromen – inclusief phishing, data-onderschepping en malwareverspreiding – wordt behandeld in de gids over QR-coderisico's bij betalingen en hoe deze te beperken.
Voor klanten omvatten aanbevolen veilige praktijken het verifiëren van de codebron, controleren op tekenen van fysieke manipulatie, vermijden van het invoeren van gevoelige bankgegevens na het scannen van een onbekende code, en handmatig typen van bekende bank-URL's bij twijfel.
Naleving en privacyoverwegingen
Naast PCI-DSS moeten financiële instellingen die internationaal opereren of klanten in verschillende rechtsgebieden bedienen, rekening houden met gegevensprivacyregelgeving die van toepassing is op QR-codescans. Elke scan kan IP-adres, apparaattype, locatie en gedragsgegevens verzamelen – die allemaal gereguleerd kunnen zijn onder GDPR, CCPA of andere kaders, afhankelijk van waar klanten zich bevinden.
Een volledig overzicht van toepasselijke regelgeving en compliance-tools is beschikbaar in de Gids voor privacywetten en belangrijke regelgeving voor QR-codes.
Dynamische QR-codes helpen bij de naleving door instellingen in staat te stellen privacyverklaringen bij te werken zonder codes opnieuw af te drukken, gegevensbewaring te configureren en audit trails bij te houden – allemaal nuttig tijdens regelgevende beoordelingen.
Monitoring van QR-codeprestaties in financiële contexten
Een onderbenut voordeel van QR-codes in financiële diensten is de analysemogelijkheid die dynamische codes bieden. Een QR-codebeheerplatform kan vastleggen:
- Aantal scans per code en per locatie
- Tijd en datum van elke scan
- Geografische spreiding van scanactiviteit
- Apparaattype en besturingssysteem
Voor banken ondersteunen deze gegevens verschillende operationele doelen. Ongebruikelijke scanpatronen – zoals een betaalcode van een filiaal die plotseling scans genereert vanuit onverwachte internationale locaties – kunnen waarschuwingen activeren en een beveiligingsonderzoek op gang brengen. Geaggregeerde gegevens over QR-betrokkenheid bij leningaanvragen kunnen laten zien waar aanvragers afhaken. QR-codes voor filiaalbezoeken onthullen welke locaties de meeste digitale betrokkenheid zien.
Volg de prestaties van QR-codes binnen uw instelling Gebruik dynamische QR-codes met ingebouwde analyses om scanactiviteit te monitoren, afwijkingen te detecteren en te begrijpen hoe klanten omgaan met uw digitale contactpunten.
Aan de slag met QR-codes voor uw financiële instelling
QR-codes werken op bijna elk klantcontactpunt dat een bank exploiteert: balies van filialen, geldautomaatruimtes, afschriften, e-mailcommunicatie, mobiele bankapps en digitale signage. De technologie vereist minimale hardware-investering, aangezien de meeste klanten de enige scanner die ze nodig hebben – hun smartphone – al bij zich dragen.
Voor instellingen die beginnen, biedt de Pageloot QR-codegenerator ondersteunt zowel statische als dynamische QR-codes, met aanpassingsmogelijkheden voor branding en een ingebouwd analyse-dashboard. Voor betalingsspecifieke implementaties biedt de PayPal QR code maken een eenvoudige weg naar QR-geactiveerde betalingsacceptatie.
Het juiste startpunt hangt af van de prioriteiten van uw instelling – of dat nu het verminderen van authenticatieproblemen, het versnellen van leningaanvragen of het mogelijk maken van contactloze betalingen op filiaalniveau is. Elke use case is realiseerbaar met dezelfde onderliggende technologie, en elk draagt bij aan een naadloosere, veiligere ervaring voor uw klanten.
Veelgestelde vragen
Een statische QR-code slaat vaste informatie op die na creatie niet kan worden gewijzigd en biedt geen scananalyses. Een dynamische QR-code gebruikt een omleidings-URL die kan worden bijgewerkt, gedeactiveerd of vervangen zonder opnieuw af te drukken. Voor banktoepassingen – met name betalingen en toegang tot accounts – hebben dynamische codes de voorkeur omdat ze per transactie kunnen worden gegenereerd, kunnen worden geconfigureerd om te verlopen, kunnen worden gemonitord op ongebruikelijke activiteit en onmiddellijk kunnen worden uitgeschakeld als fraude wordt gedetecteerd.
QR-codes zelf zijn niet inherent veilig of onveilig – de veiligheid hangt af van het platform en de controles die eromheen zijn gebouwd. Banken die QR-codes gebruiken voor betalingen moeten end-to-end-encryptie afdwingen, dynamische codes gebruiken met generatie per transactie, authenticatie vereisen via een geverifieerde bank-app, en scananalyses controleren op afwijkingen. Instellingen die QR-betalingen accepteren, moeten ook voldoen aan de PCI-DSS-vereisten. Fysieke codes in filialen en bij geldautomaten moeten regelmatig worden geïnspecteerd op manipulatie.
In de VS moeten financiële instellingen die QR-codebetalingen accepteren, voldoen aan PCI-DSS, dat de veiligheid van kaarthoudergegevens gedurende de gehele betalingscyclus regelt. Instellingen die internationale klanten bedienen of die actief zijn in verschillende rechtsgebieden, moeten mogelijk ook rekening houden met de AVG (GDPR), CCPA of andere regionale privacywetten, afhankelijk van de gegevens die worden verzameld tijdens QR-interacties. Dynamische QR-codes ondersteunen de naleving door audit trails, controles op gegevensbewaring en de mogelijkheid om privacyverklaringen bij te werken zonder opnieuw te printen.