¿Sus clientes siguen lidiando con flujos de autenticación torpes, papeleo de préstamos lento y pagos dependientes de tarjetas? Estos puntos de fricción cuestan clientes a los bancos y erosionan la confianza. Esta guía explica exactamente cómo los códigos QR pueden agilizar esas experiencias, desde pagos móviles y acceso a cajeros automáticos sin tarjeta hasta la verificación de identidad en sucursal.
Cómo los pagos con código QR están remodelando la banca a nivel mundial
Los pagos basados en QR ya no son una curiosidad regional. Países de Asia, América del Sur y África han construido infraestructura de pago QR a escala nacional, y las instituciones financieras de EE. UU. se están poniendo al día cada vez más.
En China, plataformas como Alipay y WeChat Pay convirtieron los pagos QR en el método de transacción predeterminado en todos los niveles de ingresos. El sistema BharatQR de la India se convirtió en la primera solución de aceptación de pagos interoperable del mundo, estandarizando la aceptación de QR en bancos y procesadores. Plataformas como Alipay y WeChat Pay permiten a los clientes pagar escaneando códigos QR, ofreciendo un método de transacción rápido y sin efectivo que funciona para comerciantes de cualquier tamaño.
En EE. UU., las principales plataformas de pago, incluidas PayPal, Venmo y Square, han integrado flujos de pago QR en sus productos. Los bancos de EE. UU. utilizan códigos QR para permitir a los clientes administrar inversiones, pagar facturas, acceder a cuentas y transferir dinero, todo desde un teléfono inteligente. Los detalles de pago se transmiten de forma segura entre el cliente y la institución a través de cifrado de extremo a extremo verificado por el banco.
Para las instituciones financieras que evalúan la adopción, comprender cómo funcionan los pagos con código QR para las empresas es un primer paso práctico.
Casos de uso clave para códigos QR en banca y finanzas
Pagos móviles y sin contacto
UNA código QR de pago es un código escaneable que permite a los clientes completar transacciones financieras utilizando solo sus teléfonos inteligentes. El flujo típico es simple: el cliente escanea el código, llega a una página de pago o aplicación de pago, ingresa los detalles de pago y completa la transacción.
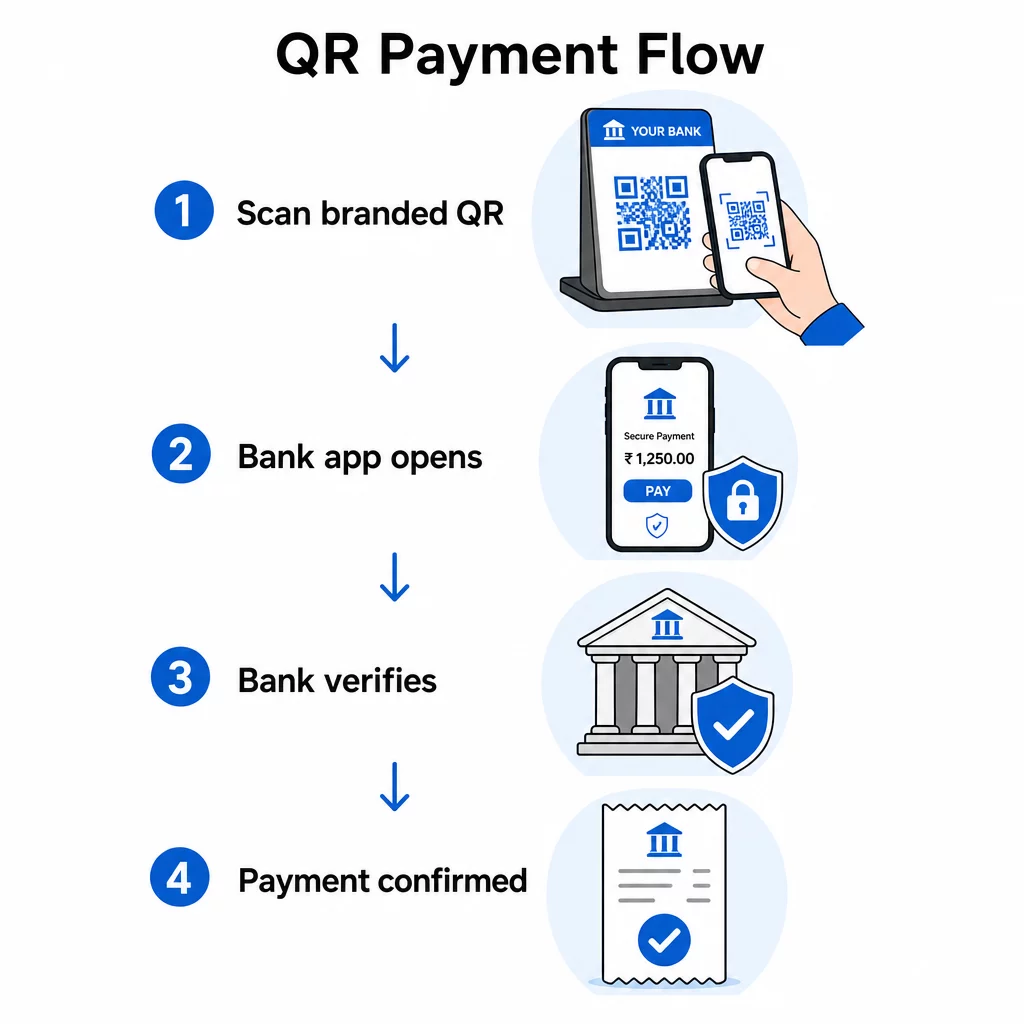
Los sistemas de pago QR admiten una amplia gama de métodos:
- Billeteras móviles y aplicaciones bancarias
- PayPal, Venmo y plataformas similares basadas en QR
- Carteras de criptomonedas
- Flujos vinculados a tarjetas sin contacto
- Aplicaciones de minoristas y pagos con lealtad integrada
Los bancos pueden colocar códigos QR en terminales de punto de venta, en facturas, en aplicaciones de banca móvil o en correspondencia por correo electrónico e impresa. Los clientes no necesitan una tarjeta física, solo la aplicación y una cámara.
Crear códigos QR para servicios financieros ¿Busca implementar códigos QR en puntos de contacto de pago o materiales de sucursal? Explore el Generador de códigos QR para finanzas para empezar.
Acceso y autenticación sin tarjeta en cajeros automáticos
Algunos bancos de EE. UU. han introducido flujos de trabajo de cajeros automáticos sin tarjeta impulsados por códigos QR. Un cliente abre su aplicación de banca móvil, que genera un código QR que escanea en el lector de códigos de barras del cajero automático. El cajero automático autentica al usuario y aprueba la transacción sin necesidad de una tarjeta física o la introducción de un PIN.
Esto reduce significativamente el riesgo de skimming en cajeros automáticos, ya que nunca se exponen datos de la tarjeta en la máquina. También beneficia a los clientes que olvidan su tarjeta o prefieren no llevar una.
Autenticación multifactor y seguridad de la cuenta
Las instituciones financieras incorporan códigos QR en los flujos de trabajo de autenticación multifactor (MFA). En lugar de depender únicamente de una contraseña de un solo uso enviada por SMS –un método vulnerable a los ataques de intercambio de SIM–, los bancos pueden utilizar un código QR con límite de tiempo como una capa de verificación adicional para el inicio de sesión, transferencias bancarias o transacciones de alto valor.
La MFA que utiliza códigos QR crea una experiencia más fácil de usar al tiempo que mejora la seguridad. Los clientes escanean el código con su aplicación bancaria autenticada, lo que confirma su identidad antes de que la transacción continúe.
Verificación de identidad en sucursal
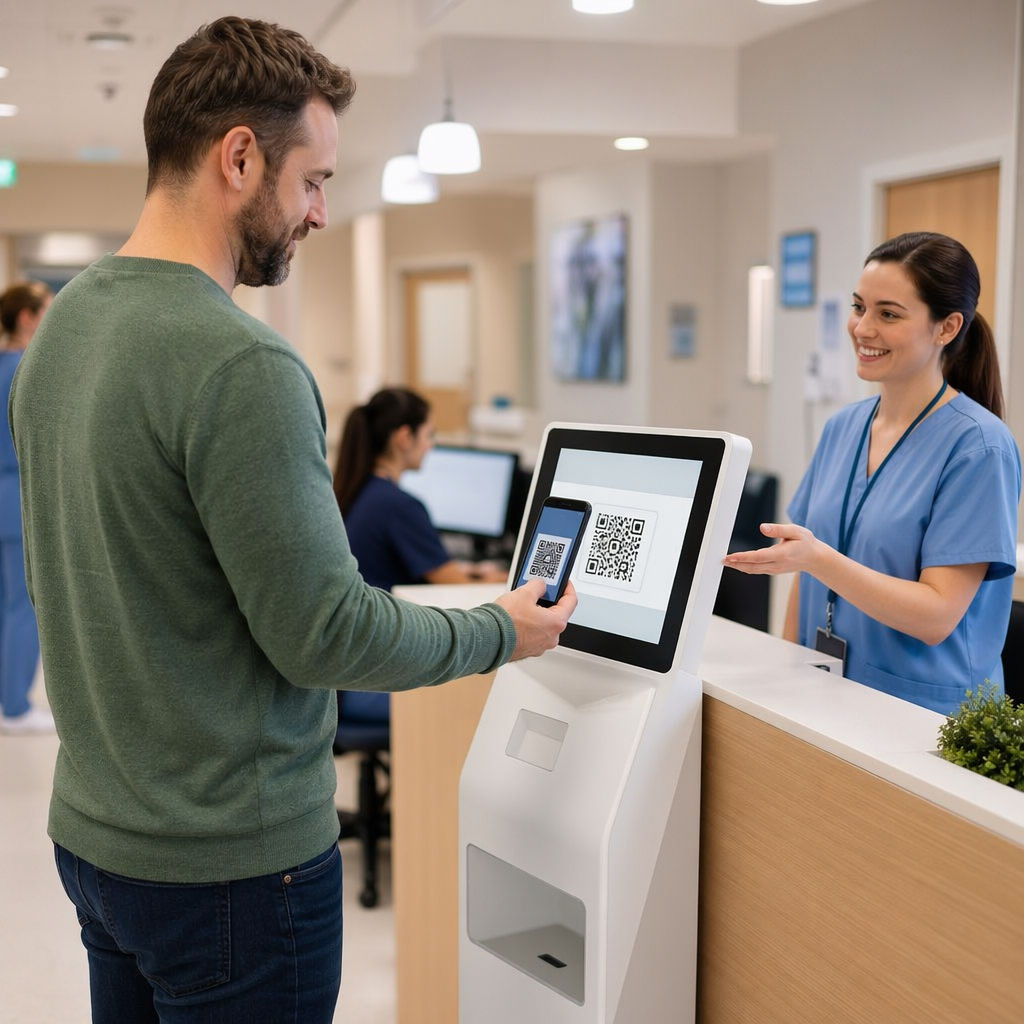
Las cooperativas de crédito y los bancos comunitarios utilizan códigos QR para agilizar la verificación de identidad en la sucursal. Un miembro llega a una sucursal, escanea un código QR que se muestra en el mostrador, selecciona su institución, ingresa sus datos de miembro, carga un documento de identificación y se toma una selfie, todo desde su propio teléfono. Luego se muestra una contraseña de un solo uso al cajero para completar la verificación.
Este enfoque reduce el tiempo que los cajeros dedican a manejar documentos y crea un registro digital limpio y auditable de cada evento de verificación.
Solicitudes de Préstamo Más Rápidas
Los códigos QR reducen la fricción en procesos de varios pasos como las solicitudes de préstamo. Los bancos pueden generar un código QR que dé a los solicitantes acceso directo a:
- Documentos requeridos y listas de verificación
- Formularios de solicitud en línea
- Seguimiento del estado de la solicitud
Los solicitantes escanean una vez y tienen todo lo que necesitan en un solo lugar. Los bancos reciben envíos estructurados en lugar de papeleo fragmentado. El resultado es un procesamiento más rápido para ambas partes y una mayor tasa de finalización de las solicitudes.
Extractos de Cuenta y Verificación Instantáneos
Los bancos pueden generar códigos QR específicos para clientes que proporcionan acceso instantáneo y autenticado a los extractos de cuenta. Los casos de uso incluyen:
- Prueba de patrimonio neto para prestamistas o propietarios
- Verificación de ingresos para terceros
- Seguimiento financiero personal
Proteger con contraseña estos códigos QR añade una capa adicional de control de acceso, por lo que el extracto solo puede ser visto por alguien con las credenciales correctas.
Códigos QR Estáticos vs. Dinámicos: Lo que los Bancos Necesitan Saber
No todos los códigos QR funcionan de la misma manera en contextos financieros. La distinción entre códigos QR estáticos y dinámicos tiene consecuencias directas para la seguridad, el cumplimiento normativo y la flexibilidad operativa.
| FUNCIÓN | Código QR estático | Código QR dinámico |
|---|---|---|
| Editable después de la creación | No | Sí |
| Análisis de escaneos | Ninguno | Seguimiento en tiempo real |
| Puede ser desactivado | No | Sí |
| Códigos únicos por transacción | No | Sí |
| Recuperación ante manipulación | Requiere reimpresión | Actualizar destino instantáneamente |
Los códigos QR dinámicos son muy preferidos para los servicios financieros. Pueden generarse por transacción, expirar automáticamente, ser verificados por el banco en tiempo real y desactivarse inmediatamente si se detecta fraude. Los códigos estáticos, por el contrario, son fijos: si uno se ve comprometido o manipulado, no puede actualizarse sin reimpresión.
Para campañas en curso, códigos de acceso a cuentas y cualquier cosa vinculada a transacciones financieras, el seguimiento del rendimiento de los códigos QR con códigos dinámicos también permite a las instituciones monitorear los patrones de escaneo y detectar anomalías antes de que escalen.
Consideraciones de Seguridad y Controles de Riesgo
Los códigos QR utilizados para pagos o acceso a cuentas no proporcionan seguridad incorporada. La aplicación, la plataforma bancaria o el procesador de pagos deben aplicar cifrado, autenticación y controles de fraude. Comprender los riesgos es el primer paso para mitigarlos.
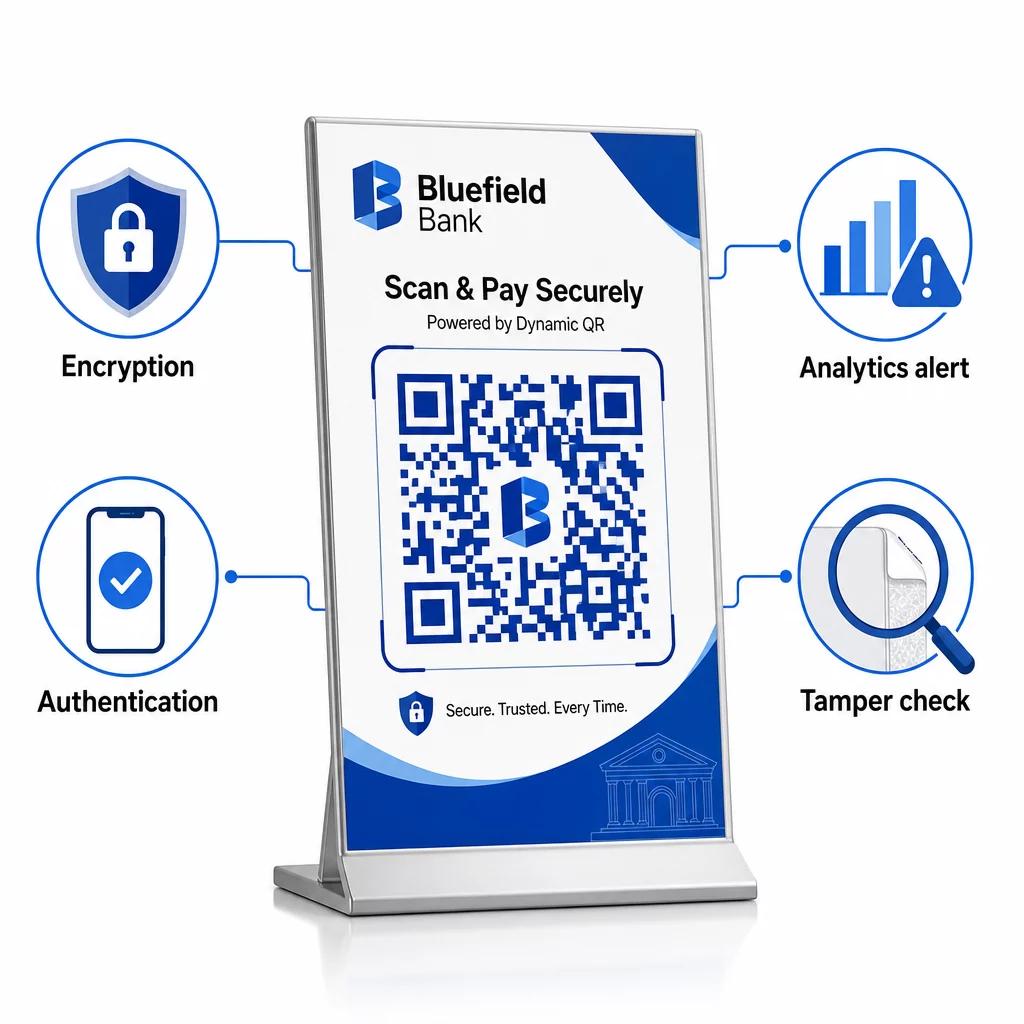
Quishing (phishing de QR) es una de las amenazas más comunes. Los códigos maliciosos redirigen a los usuarios a portales bancarios falsos que capturan credenciales de inicio de sesión o datos de pago. Estos sitios pueden parecer idénticos a las páginas bancarias oficiales.
Manipulación física también es un riesgo documentado. Los estafadores colocan pegatinas superpuestas en códigos QR legítimos – ya sea en materiales de sucursal, facturas o terminales POS – redirigiendo los pagos a cuentas controladas por el atacante. En un caso documentado, la policía de Austin, Texas, descubrió 29 códigos QR falsos colocados en parquímetros de la ciudad.
Los bancos y las instituciones financieras pueden reducir estos riesgos siguiendo las normas establecidas mejores prácticas para la generación segura de códigos QR:
- Utilice códigos QR dinámicos que puedan ser desactivados y actualizados al instante
- Marque todos los códigos QR con logotipos y colores institucionales para hacer visible cualquier manipulación
- Realice inspecciones físicas regulares de los códigos QR colocados en sucursales y cajeros automáticos
- Configure la caducidad del código para flujos específicos de transacciones
- Supervise los análisis de escaneo en busca de patrones geográficos inusuales o actividad pico
Para las instituciones que aceptan pagos QR, el cumplimiento de PCI-DSS es obligatorio. Esto significa asegurar la infraestructura de generación de QR, utilizar TLS para la transmisión de datos y nunca almacenar datos sensibles posteriores a la autorización. Las empresas que redirigen a procesadores de terceros pueden calificar para la ruta de cumplimiento simplificada SAQ A.
Un desglose detallado de los riesgos específicos de los flujos de pago QR – incluyendo phishing, interceptación de datos y distribución de malware – se cubre en la guía sobre riesgos de los códigos QR en los pagos y cómo mitigarlos.
Para los clientes, las prácticas de seguridad recomendadas incluyen verificar la fuente del código, comprobar si hay signos de manipulación física, evitar introducir datos bancarios sensibles después de escanear un código desconocido y escribir manualmente las URL bancarias conocidas en caso de duda.
Consideraciones de Cumplimiento y Privacidad
Más allá de PCI-DSS, las instituciones financieras que operan internacionalmente o que atienden a clientes en diferentes jurisdicciones deben tener en cuenta las regulaciones de privacidad de datos que se aplican a los escaneos de códigos QR. Cada escaneo puede recopilar dirección IP, tipo de dispositivo, ubicación y datos de comportamiento – todo lo cual puede estar regulado bajo GDPR, CCPA u otros marcos, dependiendo de la ubicación de los clientes.
Una visión general completa de las regulaciones aplicables y las herramientas de cumplimiento está disponible en la guía de leyes de privacidad de códigos QR y regulaciones clave.
Los códigos QR dinámicos ayudan con el cumplimiento al permitir a las instituciones actualizar las divulgaciones de privacidad sin reimprimir códigos, configurar la retención de datos y mantener registros de auditoría – todo ello útil durante las evaluaciones regulatorias.
Monitoreo del Rendimiento de los Códigos QR en Contextos Financieros
Una ventaja subutilizada de los códigos QR en los servicios financieros es la capa de análisis que proporcionan los códigos dinámicos. Una plataforma de gestión de códigos QR puede capturar:
- Número de escaneos por código y por ubicación
- Hora y fecha de cada escaneo
- Distribución geográfica de la actividad de escaneo
- Tipo de dispositivo y sistema operativo
Para los bancos, estos datos respaldan varios objetivos operativos. Patrones de escaneo inusuales, como un código de pago de sucursal que de repente genera escaneos desde ubicaciones internacionales inesperadas, pueden activar alertas y solicitar una revisión de seguridad. Los datos agregados sobre la interacción con QR en las solicitudes de préstamos pueden mostrar dónde los solicitantes están abandonando el proceso. Los códigos QR de visita a sucursal revelan qué ubicaciones tienen la mayor interacción digital.
Rastree el rendimiento de los códigos QR en toda su institución Utilice códigos QR dinámicos con análisis integrados para monitorear la actividad de escaneo, detectar anomalías y comprender cómo los clientes interactúan con sus puntos de contacto digitales.
Primeros pasos con códigos QR para su institución financiera
Los códigos QR funcionan en casi todos los puntos de contacto con el cliente que opera un banco: escritorios de sucursales, vestíbulos de cajeros automáticos, extractos impresos, comunicaciones por correo electrónico, aplicaciones de banca móvil y señalización digital. La tecnología requiere una inversión mínima en hardware, ya que la mayoría de los clientes ya llevan el único escáner que necesitan: su teléfono inteligente.
Para las instituciones que están empezando, el Generador de códigos QR de Pageloot admite códigos QR tanto estáticos como dinámicos, con opciones de personalización para la marca y un panel de análisis integrado. Para implementaciones específicas de pago, el Generador de código QR de PayPal proporciona un camino sencillo para la aceptación de pagos habilitados con QR.
El punto de partida adecuado depende de las prioridades de su institución, ya sea reducir la fricción de autenticación, acelerar la entrada de préstamos o habilitar pagos sin contacto a nivel de sucursal. Cada caso de uso es alcanzable con la misma tecnología subyacente, y cada uno contribuye a una experiencia más fluida y segura para sus clientes.
Preguntas frecuentes
Un código QR estático almacena información fija que no se puede cambiar después de su creación y no proporciona análisis de escaneo. Un código QR dinámico utiliza una URL de redirección que se puede actualizar, desactivar o reemplazar sin necesidad de reimprimir. Para casos de uso bancario – especialmente pagos y acceso a cuentas – se prefieren los códigos dinámicos porque pueden generarse por transacción, configurarse para expirar, monitorearse para detectar actividad inusual y deshabilitarse inmediatamente si se detecta fraude.
Los códigos QR en sí mismos no son inherentemente seguros o inseguros – la seguridad depende de la plataforma y los controles construidos a su alrededor. Los bancos que utilizan códigos QR para pagos deben aplicar cifrado de extremo a extremo, usar códigos dinámicos con generación por transacción, requerir autenticación a través de una aplicación bancaria verificada y monitorear los análisis de escaneo en busca de anomalías. Las instituciones que aceptan pagos QR también deben cumplir con los requisitos de PCI-DSS. Los códigos físicos en sucursales y cajeros automáticos deben inspeccionarse regularmente para detectar manipulaciones.
En EE. UU., las instituciones financieras que aceptan pagos con código QR deben cumplir con PCI-DSS, que rige la seguridad de los datos de los titulares de tarjetas a lo largo del ciclo de vida del pago. Las instituciones que atienden a clientes internacionales u operan en diferentes jurisdicciones también pueden necesitar abordar GDPR, CCPA u otras leyes de privacidad regionales, dependiendo de los datos recopilados durante las interacciones con códigos QR. Los códigos QR dinámicos apoyan el cumplimiento al permitir pistas de auditoría, controles de retención de datos y la capacidad de actualizar las divulgaciones de privacidad sin reimprimir.