Khách hàng của bạn vẫn đang gặp khó khăn với quy trình xác thực rườm rà, thủ tục vay chậm chạp và thanh toán phụ thuộc vào thẻ? Những điểm gây cản trở này khiến các ngân hàng mất khách hàng và làm xói mòn lòng tin. Hướng dẫn này giải thích chính xác cách mã QR có thể hợp lý hóa những trải nghiệm đó – từ thanh toán di động và truy cập ATM không cần thẻ đến xác minh danh tính tại chi nhánh.
Cách thanh toán bằng mã QR đang định hình lại ngành ngân hàng toàn cầu
Thanh toán dựa trên mã QR không còn là một điều kỳ lạ mang tính khu vực. Các quốc gia trên khắp châu Á, Nam Mỹ và châu Phi đã xây dựng cơ sở hạ tầng thanh toán QR quy mô quốc gia, và các tổ chức tài chính Hoa Kỳ đang ngày càng bắt kịp.
Tại Trung Quốc, các nền tảng như Alipay và WeChat Pay đã biến thanh toán QR thành phương thức giao dịch mặc định trên mọi mức thu nhập. Hệ thống BharatQR của Ấn Độ đã trở thành giải pháp chấp nhận thanh toán tương thích đầu tiên trên thế giới, chuẩn hóa việc chấp nhận QR trên các ngân hàng và bộ xử lý. Các nền tảng như Alipay và WeChat Pay cho phép khách hàng thanh toán bằng cách quét mã QR, cung cấp một phương thức giao dịch nhanh chóng, không dùng tiền mặt, phù hợp với các nhà bán lẻ thuộc mọi quy mô.
Tại Hoa Kỳ, các nền tảng thanh toán lớn bao gồm PayPal, Venmo và Square đã tích hợp quy trình thanh toán QR vào sản phẩm của họ. Các ngân hàng Hoa Kỳ sử dụng mã QR để cho phép khách hàng quản lý đầu tư, thanh toán hóa đơn, truy cập tài khoản và chuyển tiền – tất cả chỉ từ một chiếc điện thoại thông minh. Chi tiết thanh toán được truyền an toàn giữa khách hàng và tổ chức thông qua mã hóa đầu cuối được ngân hàng xác minh.
Đối với các tổ chức tài chính đang đánh giá việc áp dụng, việc hiểu rõ cách thanh toán bằng mã QR hoạt động cho doanh nghiệp là một bước đầu tiên thiết thực.
Các trường hợp sử dụng chính của mã QR trong ngân hàng và tài chính
Thanh toán di động và không tiếp xúc
A mã QR thanh toán là một mã có thể quét được cho phép khách hàng hoàn tất các giao dịch tài chính chỉ bằng điện thoại thông minh của họ. Quy trình điển hình rất đơn giản: khách hàng quét mã, truy cập trang thanh toán hoặc ứng dụng thanh toán, nhập chi tiết thanh toán và hoàn tất giao dịch.

Hệ thống thanh toán QR hỗ trợ nhiều phương thức khác nhau:
- Ví di động và ứng dụng ngân hàng
- PayPal, Venmo và các nền tảng dựa trên QR tương tự
- Ví tiền điện tử
- Quy trình liên kết thẻ không tiếp xúc
- Ứng dụng của nhà bán lẻ và thanh toán tích hợp chương trình khách hàng thân thiết
Các ngân hàng có thể đặt mã QR tại các thiết bị POS, trên hóa đơn, trong ứng dụng ngân hàng di động, hoặc trong email và thư từ in ấn. Khách hàng không cần thẻ vật lý – chỉ cần ứng dụng và camera.
Tạo mã QR cho dịch vụ tài chính Bạn đang tìm cách triển khai mã QR trên các điểm tiếp xúc thanh toán hoặc tài liệu chi nhánh? Khám phá Trình tạo mã QR cho tài chính để bắt đầu.
Truy cập và xác thực ATM không cần thẻ
Một số ngân hàng Hoa Kỳ đã giới thiệu quy trình ATM không cần thẻ được hỗ trợ bởi mã QR. Khách hàng mở ứng dụng ngân hàng di động của họ, ứng dụng này tạo ra một mã QR mà họ quét tại đầu đọc mã vạch của ATM. ATM xác thực người dùng và phê duyệt giao dịch mà không yêu cầu thẻ vật lý hoặc nhập mã PIN.
Điều này giảm đáng kể rủi ro sao chép thẻ ATM, vì không có dữ liệu thẻ nào bị lộ tại máy. Nó cũng mang lại lợi ích cho những khách hàng quên thẻ hoặc không muốn mang theo thẻ.
Xác thực đa yếu tố và bảo mật tài khoản
Các tổ chức tài chính tích hợp mã QR vào quy trình xác thực đa yếu tố (MFA). Thay vì chỉ dựa vào mật khẩu dùng một lần được gửi qua SMS – một phương pháp dễ bị tấn công hoán đổi SIM – các ngân hàng có thể sử dụng mã QR có giới hạn thời gian làm lớp xác minh bổ sung cho việc đăng nhập, chuyển khoản hoặc các giao dịch giá trị cao.
MFA sử dụng mã QR tạo ra trải nghiệm thân thiện hơn với người dùng đồng thời cải thiện bảo mật. Khách hàng quét mã bằng ứng dụng ngân hàng đã được xác thực của họ, ứng dụng này xác nhận danh tính của họ trước khi giao dịch được tiến hành.
Xác minh danh tính tại chi nhánh
Các liên minh tín dụng và ngân hàng cộng đồng sử dụng mã QR để hợp lý hóa việc xác minh danh tính tại chi nhánh. Một thành viên đến chi nhánh, quét mã QR hiển thị tại quầy, chọn tổ chức của họ, nhập thông tin thành viên, tải lên tài liệu ID và chụp ảnh tự sướng – tất cả đều trên điện thoại của họ. Sau đó, một mật mã dùng một lần được hiển thị cho giao dịch viên để hoàn tất xác minh.
Cách tiếp cận này giảm thời gian giao dịch viên dành cho việc xử lý tài liệu và tạo ra một hồ sơ kỹ thuật số rõ ràng, có thể kiểm toán được cho mỗi sự kiện xác minh.
Đơn đăng ký vay nhanh hơn
Mã QR giảm ma sát trong các quy trình nhiều bước như đơn đăng ký vay. Ngân hàng có thể tạo mã QR cấp cho người nộp đơn quyền truy cập trực tiếp vào:
- Tài liệu và danh sách kiểm tra cần thiết
- Mẫu đơn đăng ký trực tuyến
- Theo dõi trạng thái đơn đăng ký
Người nộp đơn chỉ cần quét một lần và có mọi thứ họ cần ở một nơi. Ngân hàng nhận được các hồ sơ có cấu trúc thay vì giấy tờ rời rạc. Kết quả là quá trình xử lý nhanh hơn ở cả hai phía và tỷ lệ hoàn thành đơn đăng ký cao hơn.
Sao kê tài khoản và xác minh tức thì
Ngân hàng có thể tạo mã QR dành riêng cho khách hàng, cung cấp quyền truy cập tức thì, đã xác thực vào các sao kê tài khoản. Các trường hợp sử dụng bao gồm:
- Bằng chứng về giá trị tài sản ròng cho người cho vay hoặc chủ nhà
- Xác minh thu nhập cho bên thứ ba
- Theo dõi tài chính cá nhân
Bảo vệ bằng mật khẩu các mã QR này bổ sung một lớp kiểm soát truy cập, vì vậy sao kê chỉ có thể được xem bởi người có thông tin xác thực phù hợp.
Mã QR tĩnh so với mã QR động: Những gì ngân hàng cần biết
Không phải tất cả mã QR đều hoạt động theo cùng một cách trong bối cảnh tài chính. Sự khác biệt giữa mã QR tĩnh và động có những hệ quả trực tiếp đối với bảo mật, tuân thủ và tính linh hoạt trong hoạt động.
| TÍNH NĂNG | Mã QR tĩnh | Mã QR động |
|---|---|---|
| Có thể chỉnh sửa sau khi tạo | KHÔNG | Đúng |
| Phân tích lượt quét | Không có | Theo dõi thời gian thực |
| Có thể bị vô hiệu hóa | KHÔNG | Đúng |
| Mã duy nhất cho mỗi giao dịch | KHÔNG | Đúng |
| Khôi phục khi bị giả mạo | Yêu cầu in lại | Cập nhật đích đến ngay lập tức |
Mã QR động được ưu tiên mạnh mẽ cho các dịch vụ tài chính. Chúng có thể được tạo cho mỗi giao dịch, tự động hết hạn, được ngân hàng xác minh theo thời gian thực và bị vô hiệu hóa ngay lập tức nếu phát hiện gian lận. Ngược lại, mã tĩnh là cố định – nếu một mã bị xâm phạm hoặc giả mạo, nó không thể được cập nhật nếu không in lại.
Đối với các chiến dịch đang diễn ra, mã truy cập tài khoản và bất kỳ thứ gì liên quan đến giao dịch tài chính, theo dõi hiệu suất mã QR bằng mã động cũng cho phép các tổ chức giám sát các mẫu quét và phát hiện các bất thường trước khi chúng leo thang.
Các cân nhắc về bảo mật và kiểm soát rủi ro
Mã QR được sử dụng cho thanh toán hoặc truy cập tài khoản không cung cấp bảo mật tích hợp. Ứng dụng, nền tảng ngân hàng hoặc bộ xử lý thanh toán phải thực thi mã hóa, xác thực và kiểm soát gian lận. Hiểu rõ các rủi ro là bước đầu tiên để giảm thiểu chúng.

Quishing (lừa đảo QR) là một trong những mối đe dọa phổ biến nhất. Các mã độc hại chuyển hướng người dùng đến các cổng ngân hàng giả mạo để thu thập thông tin đăng nhập hoặc dữ liệu thanh toán. Các trang web này có thể trông giống hệt các trang ngân hàng chính thức.
Giả mạo vật lý cũng là một rủi ro đã được ghi nhận. Kẻ gian lận đặt các lớp dán chồng lên mã QR hợp pháp – dù trên tài liệu chi nhánh, hóa đơn hay thiết bị POS – chuyển hướng thanh toán đến các tài khoản do kẻ tấn công kiểm soát. Trong một trường hợp được ghi nhận, cảnh sát ở Austin, Texas đã phát hiện 29 mã QR giả được đặt trên các đồng hồ đỗ xe của thành phố.
Các ngân hàng và tổ chức tài chính có thể giảm thiểu những rủi ro này bằng cách tuân thủ các quy định đã được thiết lập các phương pháp hay nhất để tạo mã QR an toàn:
- Sử dụng mã QR động có thể được hủy kích hoạt và cập nhật ngay lập tức
- Gắn thương hiệu cho tất cả mã QR bằng logo và màu sắc của tổ chức để dễ dàng nhận biết việc giả mạo
- Thực hiện kiểm tra vật lý thường xuyên các mã QR được đặt tại các chi nhánh và máy ATM
- Cấu hình thời hạn hết hạn của mã cho các luồng giao dịch cụ thể
- Giám sát phân tích quét để phát hiện các mẫu địa lý bất thường hoặc hoạt động tăng đột biến
Đối với các tổ chức chấp nhận thanh toán bằng QR, Tuân thủ PCI-DSS là bắt buộc. Điều này có nghĩa là bảo mật cơ sở hạ tầng tạo mã QR, sử dụng TLS để truyền dữ liệu và không bao giờ lưu trữ dữ liệu nhạy cảm sau khi ủy quyền. Các doanh nghiệp chuyển hướng đến các bộ xử lý bên thứ ba có thể đủ điều kiện cho lộ trình tuân thủ SAQ A đơn giản hóa.
Phân tích chi tiết về các rủi ro cụ thể đối với các luồng thanh toán QR – bao gồm lừa đảo (phishing), chặn dữ liệu và phân phối phần mềm độc hại – được đề cập trong hướng dẫn về rủi ro mã QR trong thanh toán và cách giảm thiểu chúng.
Đối với khách hàng, các thực hành an toàn được khuyến nghị bao gồm xác minh nguồn mã, kiểm tra các dấu hiệu giả mạo vật lý, tránh nhập dữ liệu ngân hàng nhạy cảm sau khi quét một mã không quen thuộc và nhập thủ công các URL ngân hàng đã biết khi có nghi ngờ.
Các cân nhắc về Tuân thủ và Quyền riêng tư
Ngoài PCI-DSS, các tổ chức tài chính hoạt động quốc tế hoặc phục vụ khách hàng trên nhiều khu vực pháp lý phải tính đến các quy định về quyền riêng tư dữ liệu áp dụng cho việc quét mã QR. Mỗi lần quét có thể thu thập địa chỉ IP, loại thiết bị, vị trí và dữ liệu hành vi – tất cả đều có thể được quy định theo GDPR, CCPA hoặc các khuôn khổ khác tùy thuộc vào vị trí của khách hàng.
Tổng quan đầy đủ về các quy định và công cụ tuân thủ hiện hành có sẵn trong hướng dẫn về luật riêng tư mã QR và các quy định chính.
Mã QR động giúp tuân thủ bằng cách cho phép các tổ chức cập nhật các tiết lộ về quyền riêng tư mà không cần in lại mã, cấu hình lưu giữ dữ liệu và duy trì nhật ký kiểm toán – tất cả đều hữu ích trong quá trình đánh giá quy định.
Giám sát hiệu suất mã QR trong bối cảnh tài chính
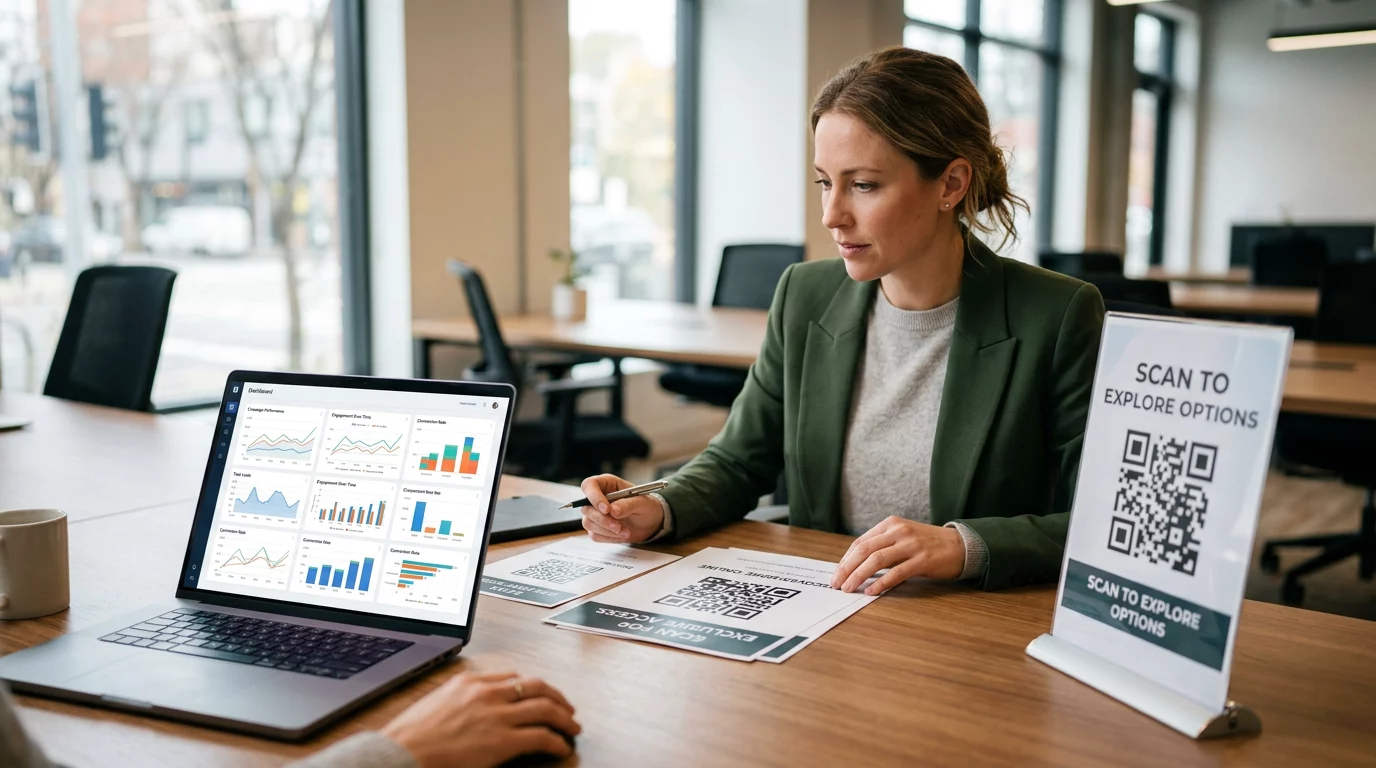
Một lợi thế chưa được tận dụng hết của mã QR trong dịch vụ tài chính là lớp phân tích mà mã động cung cấp. Một nền tảng quản lý mã QR có thể thu thập:
- Số lượt quét trên mỗi mã và mỗi địa điểm
- Thời gian và ngày của mỗi lượt quét
- Phân bố địa lý của hoạt động quét
- Loại thiết bị và hệ điều hành
Đối với các ngân hàng, dữ liệu này hỗ trợ một số mục tiêu hoạt động. Các mẫu quét bất thường – chẳng hạn như mã thanh toán tại chi nhánh đột nhiên tạo ra lượt quét từ các địa điểm quốc tế không mong muốn – có thể kích hoạt cảnh báo và thúc đẩy đánh giá bảo mật. Dữ liệu tổng hợp về mức độ tương tác của mã QR trong đơn đăng ký vay có thể cho thấy nơi người nộp đơn đang bỏ dở. Mã QR cho lượt ghé thăm chi nhánh tiết lộ địa điểm nào có mức độ tương tác kỹ thuật số cao nhất.
Theo dõi hiệu suất mã QR trên toàn tổ chức của bạn Sử dụng mã QR động với phân tích tích hợp để theo dõi hoạt động quét, phát hiện các bất thường và hiểu cách khách hàng tương tác với các điểm chạm kỹ thuật số của bạn.
Bắt đầu với mã QR cho tổ chức tài chính của bạn
Mã QR hoạt động trên hầu hết mọi điểm chạm khách hàng mà ngân hàng vận hành: quầy giao dịch chi nhánh, khu vực ATM, sao kê in, thông tin liên lạc qua email, ứng dụng ngân hàng di động và bảng hiệu kỹ thuật số. Công nghệ này yêu cầu đầu tư phần cứng tối thiểu vì hầu hết khách hàng đã mang theo thiết bị quét duy nhất họ cần – điện thoại thông minh của họ.
Đối với các tổ chức mới bắt đầu, hệ thống Trình tạo mã QR Pageloot hỗ trợ cả mã QR tĩnh và động, với các tùy chọn tùy chỉnh cho thương hiệu và bảng điều khiển phân tích tích hợp. Đối với các triển khai cụ thể về thanh toán, hệ thống Mã QR PayPal cung cấp một lộ trình đơn giản để chấp nhận thanh toán bằng mã QR.
Điểm khởi đầu phù hợp phụ thuộc vào các ưu tiên của tổ chức bạn – cho dù đó là giảm ma sát xác thực, tăng tốc quy trình tiếp nhận khoản vay hay cho phép thanh toán không tiếp xúc ở cấp chi nhánh. Mỗi trường hợp sử dụng đều có thể đạt được với cùng một công nghệ cơ bản, và mỗi trường hợp đều hướng tới trải nghiệm liền mạch, an toàn hơn cho khách hàng của bạn.
Câu hỏi thường gặp
Mã QR tĩnh lưu trữ thông tin cố định không thể thay đổi sau khi tạo và không cung cấp phân tích quét. Mã QR động sử dụng URL chuyển hướng có thể được cập nhật, hủy kích hoạt hoặc thay thế mà không cần in lại. Đối với các trường hợp sử dụng trong ngân hàng – đặc biệt là thanh toán và truy cập tài khoản – mã động được ưu tiên vì chúng có thể được tạo cho mỗi giao dịch, cấu hình để hết hạn, giám sát hoạt động bất thường và vô hiệu hóa ngay lập tức nếu phát hiện gian lận.
Mã QR tự thân không an toàn hay không an toàn một cách cố hữu – bảo mật phụ thuộc vào nền tảng và các biện pháp kiểm soát được xây dựng xung quanh chúng. Các ngân hàng sử dụng mã QR để thanh toán nên thực thi mã hóa đầu cuối, sử dụng mã động được tạo cho mỗi giao dịch, yêu cầu xác thực thông qua ứng dụng ngân hàng đã được xác minh và giám sát phân tích quét để phát hiện các bất thường. Các tổ chức chấp nhận thanh toán QR cũng phải tuân thủ các yêu cầu của PCI-DSS. Các mã vật lý tại chi nhánh và máy ATM nên được kiểm tra thường xuyên để phát hiện hành vi giả mạo.
Tại Hoa Kỳ, các tổ chức tài chính chấp nhận thanh toán bằng mã QR phải tuân thủ PCI-DSS, quy định về bảo mật dữ liệu chủ thẻ trong suốt vòng đời thanh toán. Các tổ chức phục vụ khách hàng quốc tế hoặc hoạt động trên nhiều khu vực pháp lý cũng có thể cần tuân thủ GDPR, CCPA hoặc các luật bảo mật khu vực khác, tùy thuộc vào dữ liệu được thu thập trong quá trình tương tác QR. Mã QR động hỗ trợ tuân thủ bằng cách cho phép theo dõi kiểm toán, kiểm soát lưu giữ dữ liệu và khả năng cập nhật các tiết lộ về quyền riêng tư mà không cần in lại.