Verlieren Sie Kunden an der Kasse, weil Ihr Zahlungsprozess zu langsam oder kompliziert ist? Lange Warteschlangen und klobige Terminals frustrieren Käufer und kosten Sie Verkäufe. Dieser Leitfaden führt Sie genau durch die Einrichtung und Akzeptanz von QR-Code-Zahlungen in Ihrem Einzelhandelsgeschäft – er behandelt die Technologie, die Einrichtungsschritte, die Platzierung und die Sicherheitspraktiken.
Was QR-Code-Zahlungen sind und wie sie funktionieren
EIN Zahlungs-QR-Code ist ein scannbarer Code, der das Smartphone eines Kunden direkt mit Ihrer Kassenseite oder Ihrem Zahlungsportal verbindet. Anstatt eine Karte durchzuziehen oder Bargeld zu zählen, richtet der Kunde seine Kamera auf den Code, bestätigt den Betrag und schließt die Transaktion über seine bevorzugte Zahlungs-App ab.
Es gibt zwei Modi der QR-Zahlung im Einzelhandel:
- Händler-präsentierter Modus (MPM): Sie zeigen einen QR-Code am Point of Sale an – auf einem Bildschirm, einem gedruckten Schild oder einem Beleg. Der Kunde scannt ihn mit seinem Telefon, um eine Zahlungsseite zu öffnen und den Kauf abzuschließen.
- Kunden-präsentierter Modus (CPM): Der Kunde generiert einen QR-Code in seiner Zahlungs-App (wie PayPal oder Venmo), und ein Mitarbeiter oder Scanner liest ihn an der Kasse ein.
Die meisten Einzelhandelskonfigurationen in den USA verwenden den vom Händler präsentierten Ansatz, da er keine spezielle Hardware auf Kundenseite erfordert – jedes Smartphone mit Kamera funktioniert.
Sobald ein Kunde scannt, läuft der Vorgang typischerweise so ab: Code scannen → auf der Kassen- oder Zahlungsseite landen → Zahlungsdetails eingeben oder bestätigen → Transaktion abschließen. Der Zahlungsanbieter (PayPal, Stripe, Square oder ein anderer Prozessor) übernimmt von dort aus die finanzielle Abwicklung.
Für Zahlungen verwendete QR-Codes gibt es in zwei technischen Typen:
- Statische QR-Codes speichern eine feste URL oder einen Zahlungslink. Sie sind kostenlos zu generieren, können aber ohne Neudruck nicht aktualisiert werden und bieten keine Scan-Analysen.
- Dynamische QR-Codes speichern einen Kurzlink, der zu einem Ziel weiterleitet, das Sie jederzeit aktualisieren können. Sie können nach einer einzelnen Transaktion ablaufen, Scandaten verfolgen und bei Kompromittierung sofort deaktiviert werden – was sie zur besseren Wahl für die meisten Einzelhandelszahlungsanwendungen macht.
Für einen tieferen Einblick, wie Zahlungs-QR-Codes funktionieren in der Praxis, einschließlich unterstützter Zahlungsmethoden wie mobiler Geldbörsen, Bank-Apps und Kryptowährungen, siehe Pageloots speziellen Zahlungsleitfaden.
Was Sie vor dem Start benötigen
Die Einrichtung von QR-Code-Zahlungen erfordert keine größeren Hardware-Investitionen. Die praktischen Anforderungen sind:
- Ein Zahlungskonto bei einem Anbieter, der QR-basiertes Bezahlen unterstützt (PayPal, Square, Stripe, Venmo Business oder ein ähnlicher Zahlungsdienstleister)
- Ein Gerät, das Ihren QR-Code anzeigen oder drucken kann – ein Telefon, Tablet, POS-Bildschirm oder ein gedrucktes Schild funktionieren alle
- Ein QR-Code-Generator, um Ihren Zahlungscode zu erstellen
- Eine mobilfreundliche Kassenseite, auf der Kunden nach dem Scannen landen
Wenn Sie bereits digitale Zahlungen über einen gängigen Zahlungsdienstleister akzeptieren, haben Sie wahrscheinlich das meiste, was Sie brauchen. Der QR-Code wird einfach zum Einstiegspunkt in Ihren bestehenden Bezahlvorgang.
Beginnen Sie noch heute mit der Annahme von QR-Zahlungen Erstellen Sie in wenigen Minuten einen gebrandeten, nachverfolgbaren Zahlungs-QR-Code mit dem Pageloot QR-Code-Generator. Keine Programmierung erforderlich – fügen Sie einfach Ihren Checkout-Link ein und passen Sie ihn an.
So richten Sie einen Zahlungs-QR-Code Schritt für Schritt ein
Der grundlegende Einrichtungsprozess folgt einer einfachen Abfolge:
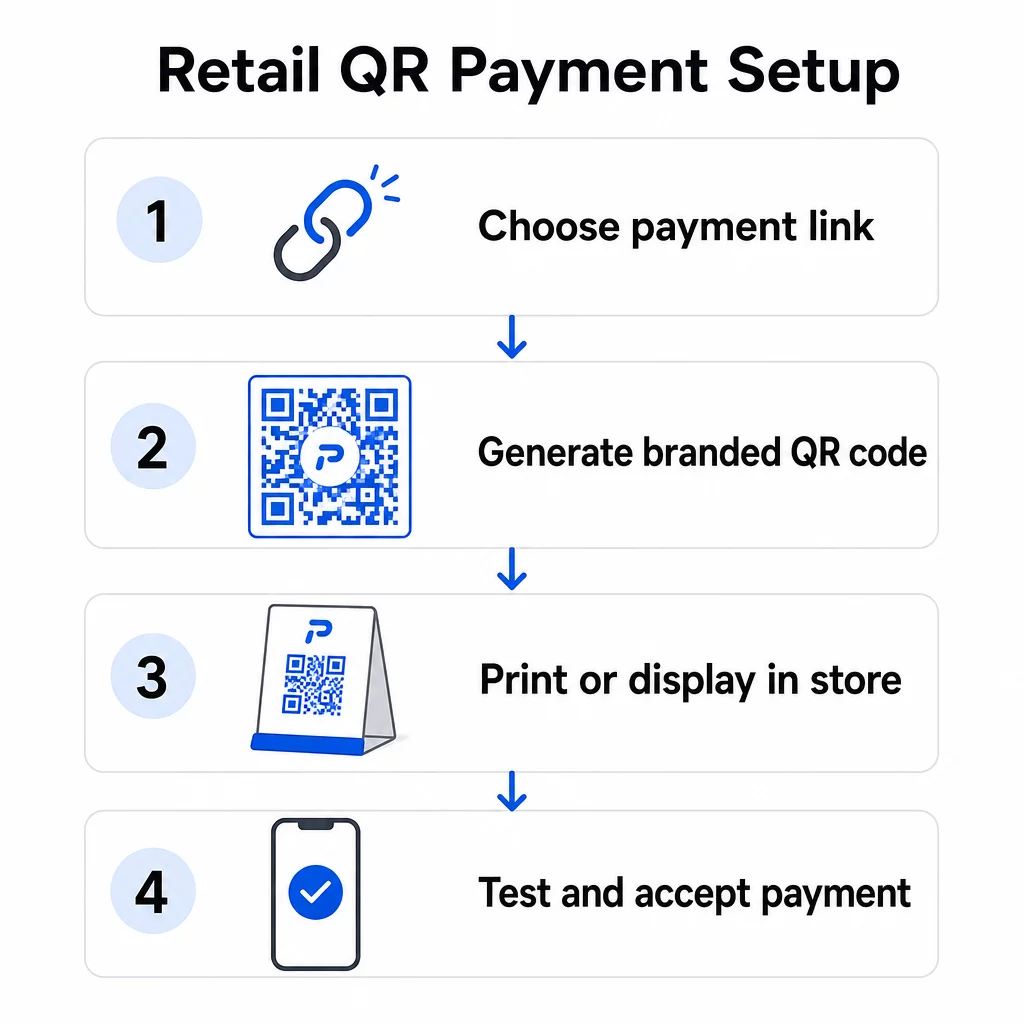
- Öffnen Sie die Pageloot QR-Code-Generator oder das Dashboard Ihres Zahlungsanbieters
- Kopieren Sie die URL Ihrer Kassenseite oder Ihren Zahlungslink (Ihren PayPal.me-Link, Square-Zahlungsseite, Stripe-Checkout-URL usw.)
- Fügen Sie den Link in den Generator ein und wählen Sie Ihren QR-Code-Typ aus
- Passen Sie das Design an – fügen Sie Ihr Logo hinzu, passen Sie die Farben an Ihr Branding an und wählen Sie einen Rahmen mit einem klaren Call-to-Action wie “Scannen zum Bezahlen”
- Laden Sie den fertigen Code in einem druckfertigen Format herunter (SVG, PDF oder PNG)
- Testen Sie den Code auf iOS- und Android-Geräten, bevor Sie ihn im Geschäft einsetzen
Speziell für PayPal, die PayPal QR-Code Generator ermöglicht es Ihnen, einen gebrandeten Code direkt über Ihren PayPal.me-Link zu generieren. Kunden scannen ihn, geben den Zahlungsbetrag ein, und die Transaktion wird sicher über PayPal abgewickelt, ohne dass eine der Parteien Kontodaten manuell teilen muss.
Der gesamte Prozess dauert für eine Basiseinrichtung typischerweise weniger als eine Stunde. Dynamische QR-Codes erfordern ein paar Minuten mehr Konfiguration, lohnen sich aber aufgrund der Flexibilität und Nachverfolgung, die sie bieten.
QR-Codes mit Ihrem Zahlungssystem verbinden
Ihr QR-Code ist nur so nützlich wie der Checkout-Flow, auf den er verweist. Wenn Sie Ihren Code mit einem Zahlungssystem verknüpfen, haben Sie mehrere Integrationsmöglichkeiten:
- Direktlink: Fügen Sie die gehostete Checkout-URL Ihres Zahlungsanbieters in den Generator ein. Der QR-Code öffnet diese Seite im Browser des Kunden. Dies ist der einfachste Ansatz und hält Kartendaten vollständig von Ihren Systemen fern.
- API-Integration: Verbinden Sie Ihre QR-Code-Plattform über eine API mit Ihrem POS- oder Zahlungsabwickler für eine automatisierte, transaktionsspezifische Codegenerierung. Plattformen wie Square, Shopify und Stripe unterstützen dies nativ.
- Vom Anbieter generierte Codes: Einige POS-Systeme (Square, Clover, Toast) generieren QR-Codes direkt aus ihren Dashboards, die Sie dann ausdrucken oder auf einem Bildschirm anzeigen können.
Ein einziger QR-Code kann gleichzeitig mehrere Zahlungsmethoden unterstützen. Kunden, die denselben Code scannen, können zwischen digitalen Geldbörsen (Apple Pay, Google Pay, Samsung Pay), PayPal, Kreditkarten oder anderen Optionen wählen – je nachdem, was Ihre Zahlungsseite unterstützt. Diese Flexibilität reduziert Reibung und vermeidet den Ausschluss von Kunden aufgrund ihrer bevorzugten Zahlungsmethode.
Wenn Ihr Unternehmen chinesischsprachige Kunden bedient, die QR-Code-Integration von Alipay und WeChat Pay folgt einem ähnlichen Einrichtungsprozess, erfordert jedoch separate Händlerkonten bei diesen Anbietern und die Einhaltung relevanter AML- und KYC-Vorschriften.
Wo Sie QR-Codes in Ihrem Geschäft anzeigen sollten
Die Platzierung beeinflusst direkt, wie oft Kunden Ihre QR-Zahlungsoption tatsächlich nutzen. Strategische Platzierung an wichtige Einzelhandels-Berührungspunkte macht den Unterschied zwischen einem Code, der ignoriert wird, und einem, der Ihren Kassiervorgang optimiert.
Am Point of Sale: Zeigen Sie Ihren Zahlungs-QR-Code prominent auf der Theke, dem Kassenbildschirm oder einem gedruckten Ständer an. Positionieren Sie ihn so, dass Kunden ihre Telefonkamera ohne unbequeme Winkel leicht darauf richten können. Fügen Sie eine klare Anweisung wie “Scannen zum Bezahlen” hinzu, damit Kunden wissen, was zu tun ist.
Auf gedruckten Belegen: Das Hinzufügen eines QR-Codes zu Belegen ermöglicht es Kunden, ihre Rechnung von ihrem eigenen Gerät aus zu bezahlen – ein Modell, das Square mit seiner Funktion “Scannen zum Bezahlen” verwendet. Dies entlastet das Personal in Stoßzeiten und reduziert Warteschlangen.
Auf Regaletiketten und Preisschildern: QR-Codes auf Preisschildern ermöglichen es Kunden, Artikel direkt am Regal zu bezahlen, was die Zeit an der Kasse für unkomplizierte Einkäufe reduziert.
Auf Beschilderungen und Plakaten im Geschäft: Größere QR-Codes auf Plakaten oder Schaufensterdisplays können spezifische Zahlungsoptionen, die Anmeldung zu Treueprogrammen oder kontaktloses Bezahlen für Kunden fördern, die vor dem Erreichen einer besetzten Kasse bezahlen möchten.
Für gedruckte Codes befolgen Sie diese Richtlinien, um ein zuverlässiges Scannen zu gewährleisten:
- Mindestgröße von 2 × 2 cm (0.8 × 0.8 in) für Nahbereichsscans; auf mindestens 5 × 5 cm erhöhen für Codes, die aus 50 cm oder mehr Entfernung gescannt werden
- Dunkler Vordergrund auf hellem Hintergrund – vermeiden Sie invertierte Designs oder rote/orange Vordergründe, die viele Kamera-Apps nur schwer lesen können
- Klare Ruhezone (weißer Rand) von mindestens vier Modulen um den Code herum auf allen Seiten
- Auf mehreren Geräten und unter verschiedenen Lichtverhältnissen testen, bevor Sie ihn einsetzen
Jeder angezeigte QR-Code sollte einen sichtbaren Kontext haben, der erklärt, was er tut und wie er verwendet wird. Kunden scannen eher, wenn sie eine einfache Anweisung sehen, als einen Code ohne Erklärung.
Für eine vollständige Aufschlüsselung der Platzierungsstrategien nach Ladenbereich, die Seite für QR-Code-Lösungen im Einzelhandel deckt praktische Beispiele für Beschilderung, Quittungen, Verpackungen und mehr ab.
Geschäftliche Vorteile von QR-Code-Zahlungen
Niedrigere Kosten und einfachere Abläufe
QR-Code-Zahlungen haben in der Regel niedrigere Transaktionsgebühren als die herkömmliche Kartenabwicklung. Die Gebühren können bis zu 1 % pro Transaktion betragen, verglichen mit dem üblichen Bereich von 2–3 % bei Kreditkartennetzwerken. Für ein Unternehmen, das 10.000 $ pro Monat verarbeitet, summiert sich dieser Unterschied zu Hunderten von Dollar an jährlichen Einsparungen.
Über die Transaktionsgebühren hinaus reduzieren QR-Zahlungen den Bedarf an spezieller Zahlungshardware. Ein gedruckter QR-Code oder ein Tablet, das einen Code anzeigt, ersetzt die Notwendigkeit eines eigenständigen Kartenterminals an jedem Kassenpunkt. Eine reduzierte Bargeldabwicklung senkt zudem Sicherheitsrisiken und spart Personalzeit am Ende jeder Schicht.
Digitale Belege, die durch QR-Scans ausgelöst werden, vereinfachen die Abläufe zusätzlich – Kunden erhalten Kaufbelege direkt per E-Mail, während Sie den Papierverbrauch und die manuelle Buchführung reduzieren.
Verbesserungen des Kundenerlebnisses
QR-Zahlungen begegnen mehreren häufigen Frustrationen an der Kasse. Kunden müssen keine physischen Karten mit sich führen oder Kontodaten speichern. Ein einziger Scan von ihrer bevorzugten digitalen Geldbörse schließt die Transaktion in Sekundenschnelle ab. Diese Geschwindigkeit ist besonders in Stoßzeiten spürbar, wenn sich traditionelle Kassenschlangen schnell bilden.
Die kontaktlose Natur von QR-Zahlungen entspricht auch den anhaltenden Kundenpräferenzen für Hygiene und Komfort. Es ist kein physischer Kontakt mit gemeinsam genutzter Hardware erforderlich, und die Zahlung wird über das eigene Gerät des Kunden unter Verwendung seiner bestehenden Sicherheitseinstellungen (Fingerabdruck, Face ID oder PIN) autorisiert.
QR-Codes an der Kasse eröffnen auch die Möglichkeit zur Integration von Treueprogrammen. Anstatt separate Kundenkarten zu verwalten, können Kunden Punkte sammeln, Prämien einlösen und exklusive Angebote über denselben Scan nutzen, der ihre Zahlung abschließt – wobei die Kaufhistorien automatisch aktualisiert werden.
Analysen und Kundeneinblicke
Dynamische QR-Codes erleichtern nicht nur Zahlungen – sie generieren Daten. Jeder Scan erfasst Uhrzeit, Ort und Gerätetyp und gibt Ihnen einen Echtzeit-Einblick in das Kundenverhalten. Pageloots Analyse-Dashboard ermöglicht es Ihnen, Spitzen-Scanzeiten zu verfolgen, zu überwachen, welche Zahlungspunkte am häufigsten genutzt werden, und Muster zu identifizieren, die Bestands- und Werbeentscheidungen beeinflussen.
Diese Daten unterstützen auch A/B-Tests. Sie können zwei Versionen eines Werbe-QR-Codes in verschiedenen Ladenbereichen ausführen und die Konversionsraten vergleichen, um zu verstehen, welche Platzierung oder welches Angebot besser abschneidet.
Verfolgen Sie Ihre QR-Zahlungsleistung Verwenden Sie . Die dynamischen QR-Codes von Pageloot um Scan-Volumen, Gerätedaten und Engagement in Echtzeit zu überwachen – alles von einem Dashboard aus.
Sicherheitsanforderungen für QR-Zahlungen im Einzelhandel
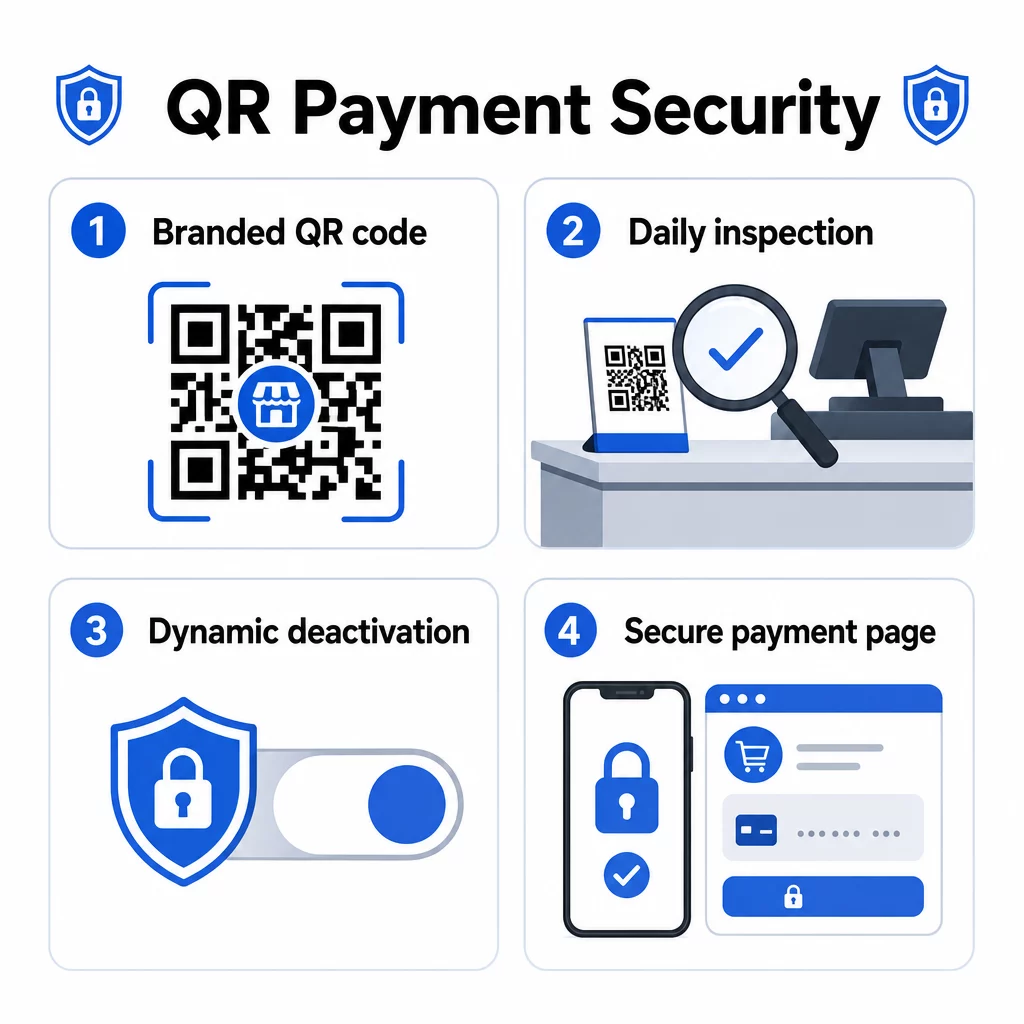
Sicherheit ist beim Akzeptieren von Zahlungen nicht optional. Mehrere Schutzschichten gelten für QR-basierte Einzelhandelstransaktionen.
PCI DSS-Konformität
US-Einzelhändler, die Kartenzahlungen über QR-Codes akzeptieren, müssen den Payment Card Industry Data Security Standard (PCI DSS) einhalten. Ihre spezifischen Verpflichtungen hängen von Ihrem Händlerlevel und der Struktur Ihres Zahlungsflusses ab. Einzelhändler, die Kunden auf eine von Dritten gehostete Zahlungsseite weiterleiten, qualifizieren sich in der Regel für einen vereinfachten Selbstbewertungsfragebogen (SAQ A), da Kartendaten ihre Systeme niemals direkt berühren.
Überprüfen Sie Ihren Verarbeitungsvertrag sorgfältig, um zu verstehen, welche PCI DSS-Verantwortlichkeiten bei Ihnen und welche bei Ihrem Zahlungsanbieter liegen. Für eine detaillierte Aufschlüsselung ist der Leitfaden zur PCI DSS-Konformität für QR-Code-Zahlungen deckt die Anforderungen nach Händlerlevel ab und erklärt, wie dynamische QR-Codes die Konformität durch Audit-Trails und Echtzeitkontrollen unterstützen.
Betrugsprävention und physische Sicherheit
QR-Codes, die im physischen Einzelhandel verwendet werden, sind anfällig für eine bestimmte Art von Betrug: Angreifer können einen Aufkleber mit einem bösartigen QR-Code über Ihren legitimen kleben und Kunden auf eine betrügerische Website umleiten. Dieses Risiko ist real – dokumentierte Fälle umfassen gefälschte QR-Codes, die an öffentlichen Zahlungsterminals in mehreren US-Städten angebracht wurden.
Praktische Abwehrmaßnahmen umfassen:
- Überprüfung aller angezeigten QR-Codes zu Beginn jedes Geschäftstages als Teil Ihrer Eröffnungscheckliste
- Verwendung von gebrandeten QR-Codes mit Ihrem Logo und Ihren Farben, damit Kunden die Authentizität vor dem Scannen visuell überprüfen können
- Verwendung dynamischer QR-Codes, die bei Erkennung von Manipulationen sofort deaktiviert werden können
- Schulung des Personals, um Anzeichen von QR-Code-Überlagerung oder -Austausch zu erkennen
Für einen umfassenden Überblick über Risiken von QR-Code-Zahlungen und wie man sie mindert, einschließlich Phishing-Angriffsmuster und Checklisten zur Risikominderung, siehe Pageloots speziellen Sicherheitsleitfaden.
Sicherheit auf Transaktionsebene
Dynamische QR-Codes erhöhen die Sicherheit auf Transaktionsebene. Jeder Code kann so konfiguriert werden, dass er nach einmaliger Verwendung oder nach einem festgelegten Zeitfenster abläuft, wodurch eine Wiederverwendung oder Replay-Angriffe verhindert werden. Zahlungs-Apps auf Kundenseite fügen eine weitere Ebene durch biometrische Authentifizierung (Fingerabdruck- oder Gesichtserkennung) und Multi-Faktor-Verifizierung hinzu, bevor eine Transaktion autorisiert wird.
Die Kombination aus verschlüsselten Zahlungslinks, tokenisierten Transaktionsdaten und Authentifizierung auf Geräteebene macht QR-Zahlungen deutlich widerstandsfähiger gegen Betrug als Magnetstreifenkarten, die ohne Wissen des Karteninhabers geskimmt werden können.
Für mehr Informationen zu wie QR-Code-Zahlungen Sicherheit und Geschwindigkeit verbessern im Vergleich zu traditionellen Methoden, einschließlich einer technischen Aufschlüsselung von Verschlüsselung und Tokenisierung, siehe den vollständigen Vergleichsleitfaden.
Barrierefreiheit und inklusives Design
Nicht jeder Kunde scannt QR-Codes mit der gleichen Leichtigkeit. Die Gestaltung Ihres QR-Zahlungssystems für Barrierefreiheit erweitert den Nutzerkreis und vermeidet den Ausschluss von Kunden mit Seh- oder körperlichen Einschränkungen.
Wichtige Praktiken aus den Richtlinien zur Barrierefreiheit von QR-Code-Zahlungen umfassen:
- Drucken von Codes mit einer Mindestgröße von 2 × 2 Zoll (5 × 5 cm) für zuverlässiges Scannen
- Anbringen von an der Wand angezeigten Codes zwischen 15 und 48 Zoll über dem Boden, um Rollstuhlfahrern entgegenzukommen
- Verwendung eines kontrastreichen Designs (dunkles Modul auf weißem Hintergrund) für Sichtbarkeit bei unterschiedlichen Lichtverhältnissen
- Bereitstellung von Schritt-für-Schritt-Scan-Anweisungen in einfacher Sprache neben jedem Code (“Scannen → Überprüfen → Bestätigen”)
- Anbieten mehrsprachiger Anweisungen, wenn Ihr Kundenstamm Nicht-Englischsprachige umfasst
- Beibehaltung traditioneller Zahlungsoptionen (Bargeld, Kartenterminals) neben QR-Codes, damit alle Kunden einen gangbaren Weg zur Kasse haben
Barrierefreiheit ist auch praktisch: Klare Anweisungen erhöhen die Scanraten in allen Kundensegmenten, nicht nur bei denen mit Barrierefreiheitsbedürfnissen.
QR-Codes für den Einzelhandel anpassen
Marken-QR-Codes können zwei Dinge, die einfache Schwarz-Weiß-Codes nicht können: Sie schaffen Vertrauen und machen Manipulationen sichtbar. Wenn Kunden Ihr Logo und Ihre Markenfarben im QR-Code sehen, haben sie einen visuellen Bezugspunkt für Authentizität. Ein Code, dem Ihr Branding fehlt, ist sofort verdächtig.
Der QR-Code-Generator von Pageloot unterstützt Logo-Uploads bis zu 1 MB, benutzerdefinierte Farbschemata und professionell gestaltete Rahmenschablonen mit integrierten Handlungsaufforderungen. Diese Optionen ermöglichen es Ihnen, Zahlungs-Codes an Ihre umfassendere Markenidentität anzupassen, ohne Designkenntnisse zu benötigen.
Dynamische QR-Codes erweitern diese Flexibilität über die Ästhetik hinaus. Da die Ziel-URL serverseitig gespeichert wird und nicht im physischen Code kodiert ist, können Sie:
- Zahlungsziele aktualisieren, wenn Sie den Zahlungsabwickler wechseln
- Werbeangebote, die mit saisonalen Kampagnen verknüpft sind, ohne Neudruck anpassen
- A/B-Tests für verschiedene Checkout-Abläufe oder Angebotsnachrichten durchführen
- Einen kompromittierten Code deaktivieren und sofort ersetzen
Für Einzelhändler, die Treueprogramme, Empfehlungskampagnen oder saisonale Aktionen durchführen, führt diese Anpassungsfähigkeit direkt zu geringeren Betriebskosten und einer schnelleren Kampagnenausführung.
Häufig gestellte Fragen
Es ist keine spezielle Hardware erforderlich. Sie können einen Zahlungs-QR-Code auf einem gedruckten Schild, einem Tablet-Bildschirm oder einem Kassenbon anzeigen. Kunden scannen ihn mit ihrer Smartphone-Kamera – auf ihrer Seite ist kein App-Download erforderlich. Die einzige Voraussetzung auf Ihrer Seite ist ein Zahlungskonto bei einem Anbieter, der QR-basiertes Bezahlen unterstützt, wie PayPal, Square oder Stripe.
Ein statischer QR-Code enthält einen festen Zahlungslink, der nach dem Drucken nicht geändert werden kann. Wenn sich Ihre Zahlungsdetails ändern, müssen Sie den Code neu drucken. Ein dynamischer QR-Code speichert eine Weiterleitungs-URL, die Sie jederzeit aktualisieren können, ohne den physischen Code zu berühren. Dynamische Codes bieten auch Scan-Analysen, können nach einmaliger Verwendung ablaufen und können bei Kompromittierung sofort deaktiviert werden – was sie zur empfohlenen Wahl für den Einsatz im Einzelhandel macht.
Verwenden Sie gebrandete QR-Codes, die Ihr Logo und Ihre Farben enthalten, damit Kunden unautorisierte Ersetzungen erkennen können. Überprüfen Sie alle angezeigten Codes zu Beginn jedes Geschäftstages auf Aufkleber oder Überlagerungen. Verwenden Sie dynamische QR-Codes, damit Sie jeden kompromittierten Code sofort deaktivieren können. Schulen Sie das Personal, um Anzeichen von Manipulationen zu überprüfen und Verdächtiges zu melden. Eine vollständige Checkliste finden Sie im Leitfaden zu QR-Code-Risiken bei Zahlungen und wie man diese mindert.