Mister du kunder ved kassen, fordi din betalingsproces er for langsom eller kompliceret? Lange køer og klodsede terminaler frustrerer kunderne og koster dig salg. Denne guide fører dig igennem præcis, hvordan du opsætter og accepterer QR-kodebetalinger i din detailbutik – og dækker teknologi, opsætningstrin, placering og sikkerhedspraksis.
Hvad QR-kodebetalinger er, og hvordan de fungerer
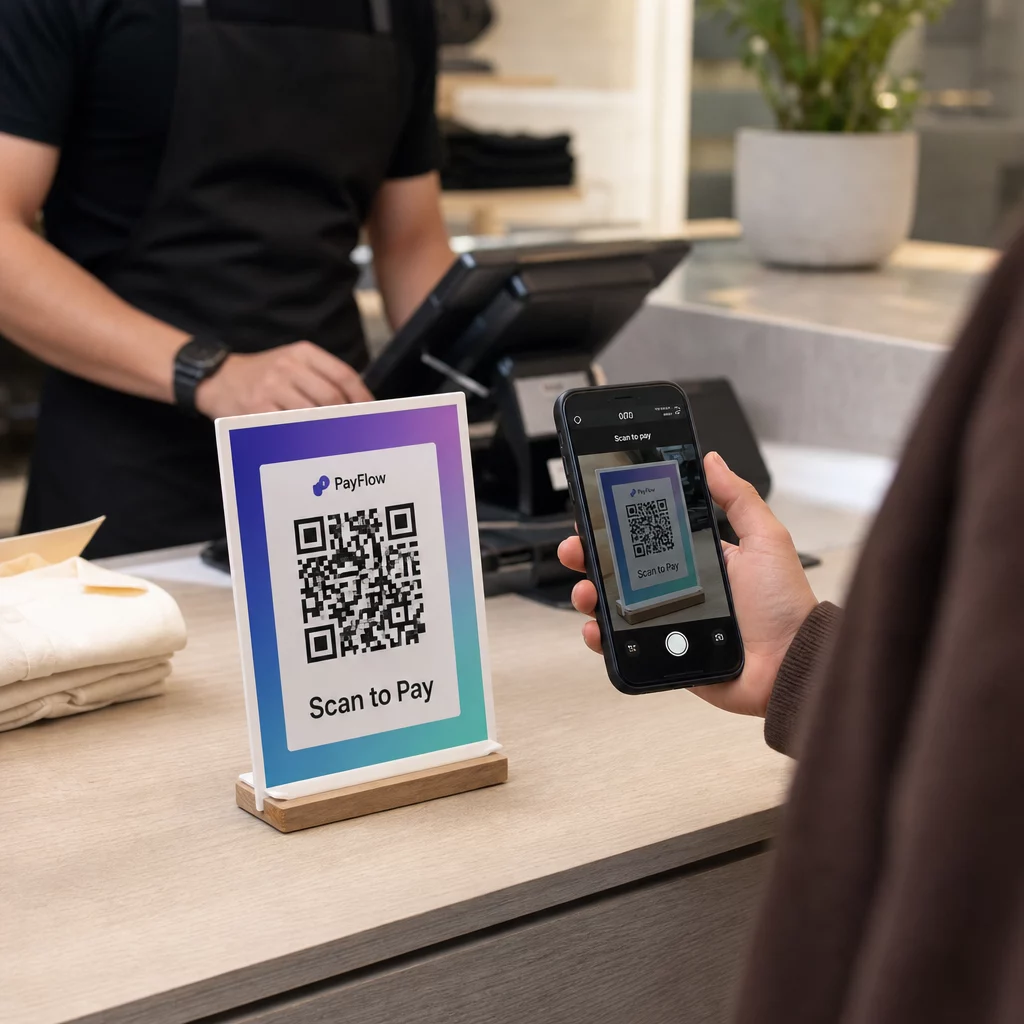
EN betalings-QR-kode er en scanningsbar kode, der forbinder en kundes smartphone direkte til din kasseside eller betalingsportal. I stedet for at stryge et kort eller tælle kontanter, retter kunden sit kamera mod koden, bekræfter beløbet og gennemfører transaktionen via deres foretrukne betalingsapp.
Der er to tilstande for QR-betaling i detailhandlen:
- Forhandler-præsenteret tilstand (MPM): Du viser en QR-kode ved salgsstedet – på en skærm, et trykt skilt eller en kvittering. Kunden scanner den med sin telefon for at åbne en betalingsside og gennemføre købet.
- Forbruger-præsenteret tilstand (CPM): Kunden genererer en QR-kode i sin betalingsapp (såsom PayPal eller Venmo), og en medarbejder eller scanner aflæser den ved kassen.
De fleste amerikanske detailopsætninger bruger den forhandler-præsenterede tilgang, fordi den ikke kræver speciel hardware på kundens side – enhver smartphone med et kamera fungerer.
Når en kunde scanner, forløber processen typisk: scan koden → land på kasse- eller betalingssiden → indtast eller bekræft betalingsoplysninger → transaktionen gennemføres. Betalingsudbyderen (PayPal, Stripe, Square eller en anden processor) håndterer den finansielle behandling derfra.
QR-koder, der bruges til betalinger, findes i to tekniske typer:
- Statiske QR-koder gemmer en fast URL eller et betalingslink. De er gratis at generere, men kan ikke opdateres uden genudskrivning, og de giver ingen scanningsanalyser.
- Dynamiske QR-koder gemmer et kort link, der omdirigerer til en destination, du kan opdatere når som helst. De kan udløbe efter en enkelt transaktion, spore scanningsdata og deaktiveres øjeblikkeligt, hvis de kompromitteres – hvilket gør dem til det bedre valg for de fleste detailbetalingsapplikationer.
For et dybere kig på hvordan betalings-QR-koder fungerer i praksis, herunder understøttede betalingsmetoder som mobile tegnebøger, bankapps og kryptovaluta, se Pageloots dedikerede betalingsguide.
Hvad du skal bruge, før du går i gang
Opsætning af QR-kodebetalinger kræver ikke en stor hardwareinvestering. De praktiske krav er:
- En betalingskonto hos en udbyder, der understøtter QR-baseret checkout (PayPal, Square, Stripe, Venmo Business eller en lignende processor)
- En enhed, der kan vise eller udskrive din QR-kode – en telefon, tablet, POS-skærm eller et trykt skilt fungerer alt sammen
- En QR-kodegenerator til at oprette din betalingskode
- En mobilvenlig checkout-side, som kunder lander på efter scanning
Hvis du allerede accepterer digitale betalinger gennem en hvilken som helst mainstream-processor, har du sandsynligvis det meste af det, du har brug for. QR-koden bliver simpelthen indgangspunktet til din eksisterende checkout-flow.
Begynd at acceptere QR-betalinger i dag Opret en brandet, sporbar betalings-QR-kode på få minutter ved hjælp af Pageloot QR-kodegenerator. Ingen kodning påkrævet – indsæt blot dit checkout-link og tilpas.
Sådan opsætter du en betalings-QR-kode trin for trin
Den grundlæggende opsætningsproces følger en ligetil rækkefølge:
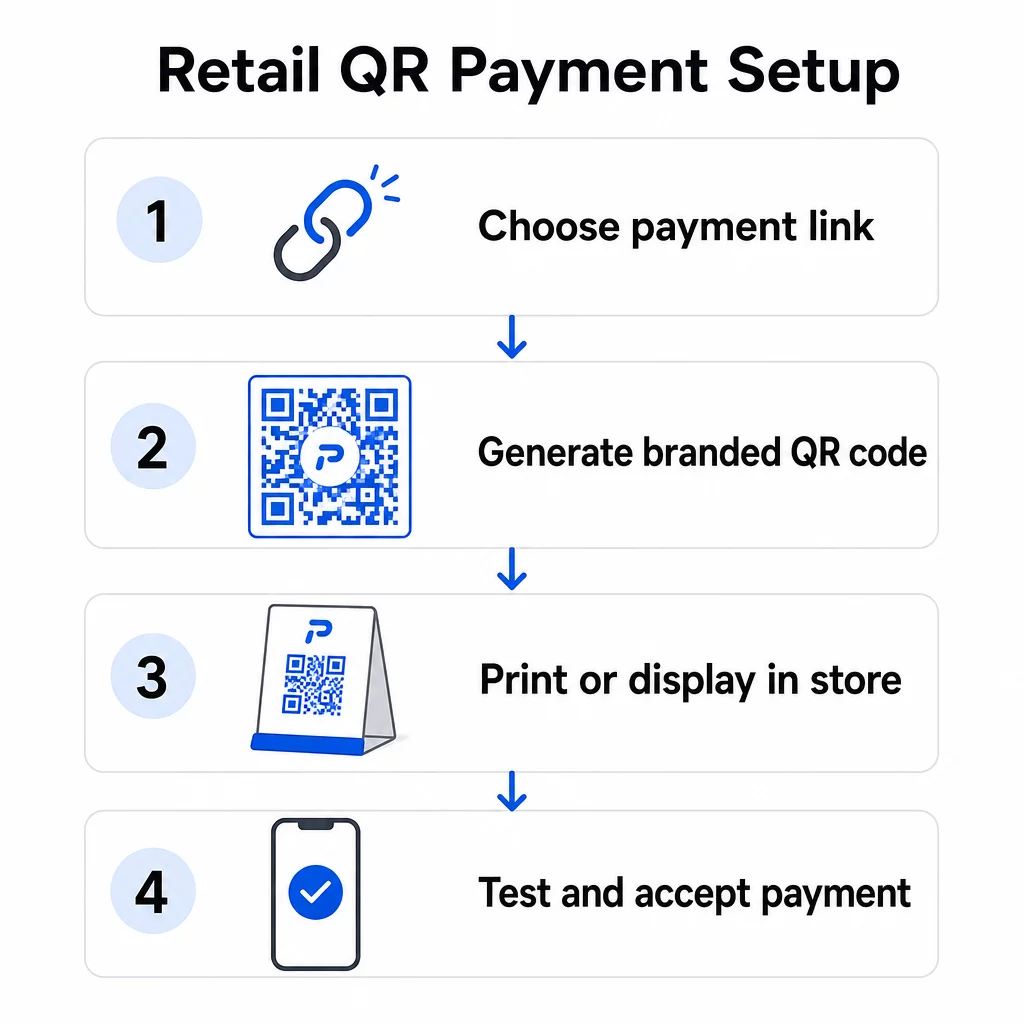
- Åbn Pageloot QR-kodegenerator eller din betalingsudbyders dashboard
- Kopier din checkout-side-URL eller betalingslink (dit PayPal.me-link, Square-betalingsside, Stripe checkout-URL osv.)
- Indsæt linket i generatoren, og vælg din QR-kodetype
- Tilpas designet – tilføj dit logo, juster farverne, så de matcher dit brand, og vælg en ramme med en tydelig opfordring til handling som f.eks. “Scan for at betale”
- Download den færdige kode i et printklart format (SVG, PDF eller PNG)
- Test koden på både iOS- og Android-enheder, før du implementerer den i butikken
For PayPal specifikt, den PayPal QR-kode generator lader dig generere en brandet kode direkte fra dit PayPal.me-link. Kunder scanner den, indtaster betalingsbeløbet, og transaktionen dirigeres sikkert gennem PayPal, uden at nogen af parterne behøver at dele kontooplysninger manuelt.
Hele processen tager typisk under en time for en grundlæggende opsætning. Dynamiske QR-koder tager et par minutter ekstra at konfigurere, men er det værd for den fleksibilitet og sporing, de giver.
Tilslutning af QR-koder til dit betalingssystem
Din QR-kode er kun så nyttig som den betalingsflow, den peger på. Når du forbinder din kode til et betalingssystem, har du et par integrationsmuligheder:
- Direkte link: Indsæt din betalingsudbyders hostede checkout-URL i generatoren. QR-koden åbner den side i kundens browser. Dette er den enkleste tilgang og holder kortdata helt væk fra dine systemer.
- API-integration: Forbind din QR-kodeplatform til dit POS- eller betalingsbehandlingssystem via API for automatiseret, transaktionsspecifik kodegenerering. Platforme som Square, Shopify og Stripe understøtter dette indbygget.
- Udbydergenererede koder: Nogle POS-systemer (Square, Clover, Toast) genererer QR-koder direkte fra deres dashboards, som du derefter kan printe eller vise på en skærm.
En enkelt QR-kode kan understøtte flere betalingsmetoder samtidigt. Kunder, der scanner den samme kode, kan vælge mellem digitale tegnebøger (Apple Pay, Google Pay, Samsung Pay), PayPal, kreditkort eller andre muligheder – afhængigt af hvad din betalingsside understøtter. Denne fleksibilitet reducerer friktion og undgår at udelukke kunder baseret på deres foretrukne betalingsmetode.
Hvis din virksomhed betjener kinesisktalende kunder, Alipay og WeChat Pay QR-kodeintegration følger en lignende opsætningsproces, men kræver separate forhandlerkonti hos disse udbydere og overholdelse af relevante AML- og KYC-regler.
Hvor du skal vise QR-koder i din butik
Placering påvirker direkte, hvor ofte kunderne faktisk bruger din QR-betalingsmulighed. Strategisk placering ved vigtige berøringspunkter i detailhandlen gør forskellen mellem en kode, der bliver ignoreret, og en, der strømliner din kasseproces.
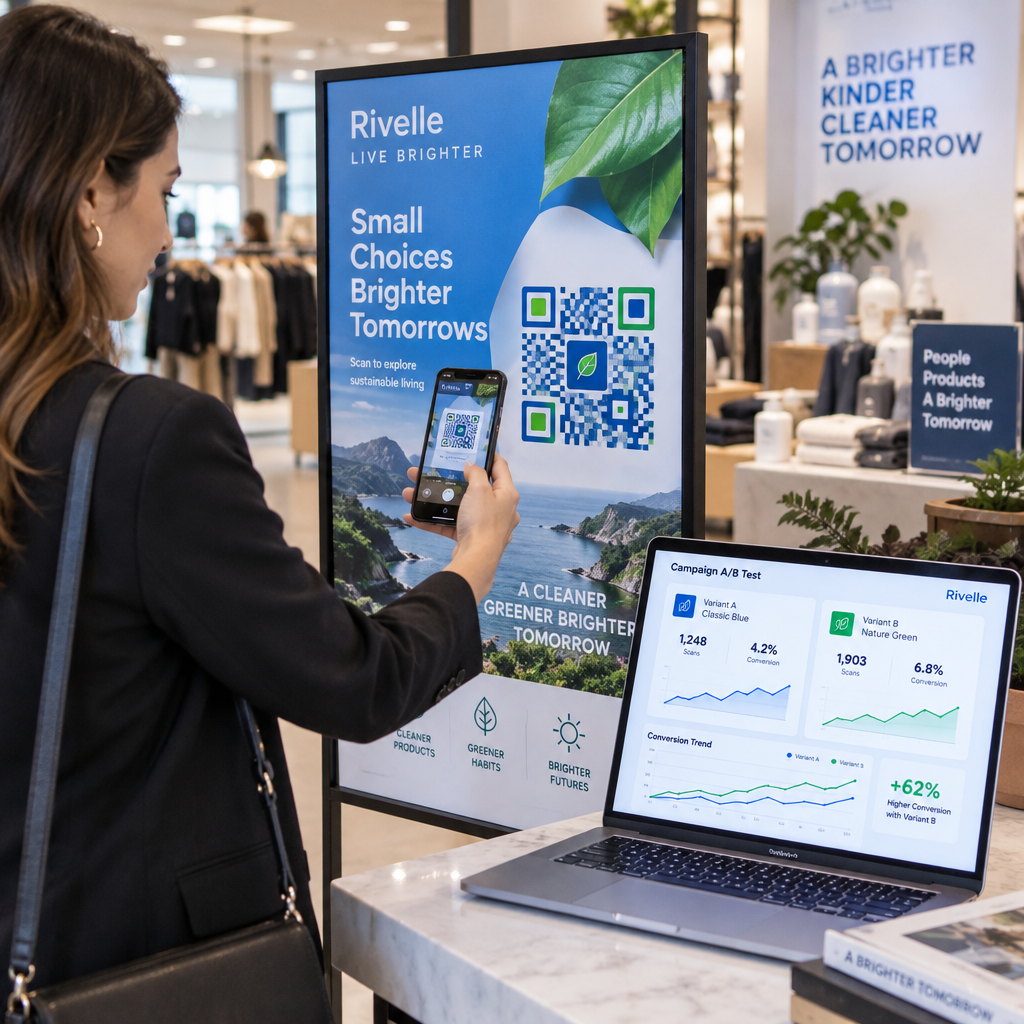
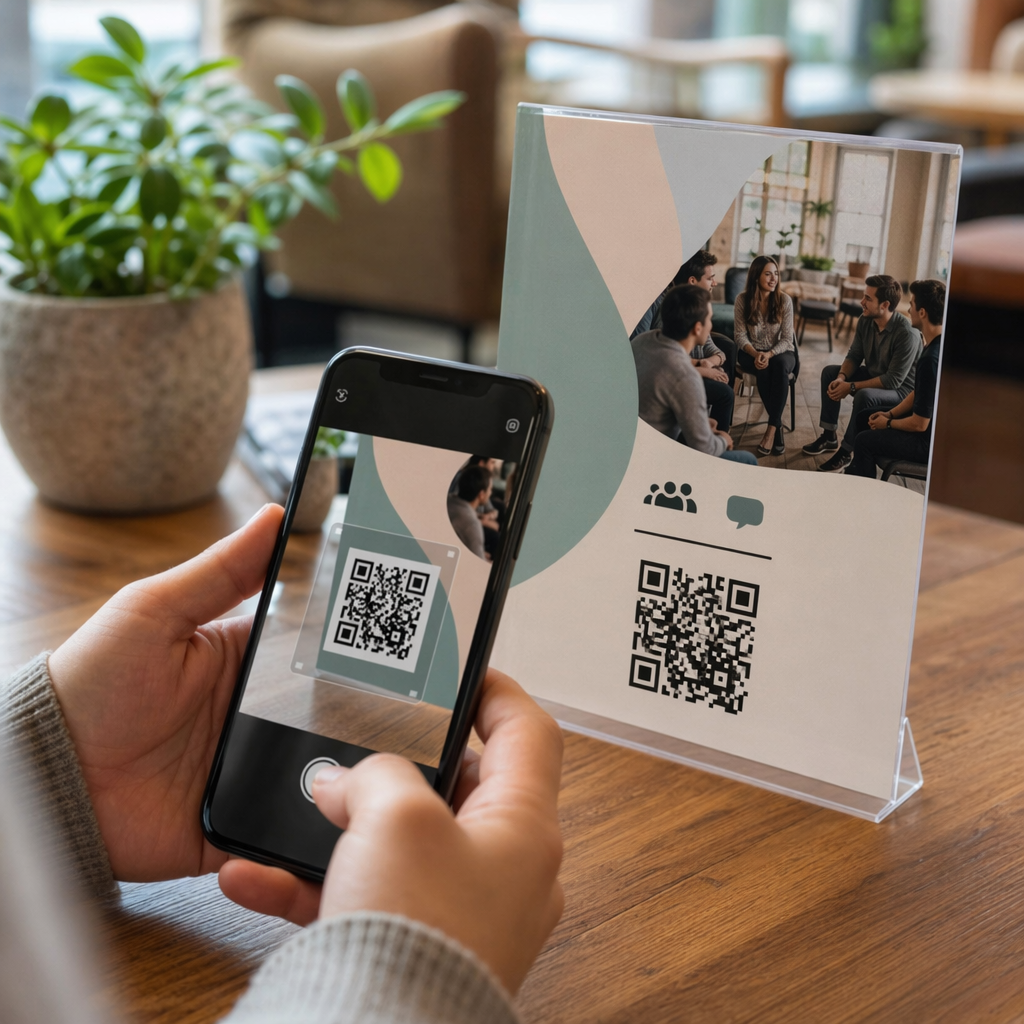
Ved salgsstedet: Vis din betalings-QR-kode tydeligt på disken, kasseskærmen eller en trykt stander. Placer den, så kunderne nemt kan rette deres telefonkamera mod den uden akavede vinkler. Inkluder en klar instruktion som f.eks. “Scan for at betale”, så kunderne ved, hvad de skal gøre.
På trykte kvitteringer: At tilføje en QR-kode til kvitteringer gør det muligt for kunder at betale deres regning fra deres egen enhed – en model Square bruger med sin “Scan for at betale”-funktion. Dette frigør personale i travle perioder og reducerer køer.
På hyldeforkanter og prisskilte: QR-koder på prisskilte lader kunder betale for varer direkte ved hylden, hvilket reducerer den tid, der bruges ved en kasse for ligetil køb.
På skilte og plakater i butikken: Større QR-koder på plakater eller vinduesudstillinger kan promovere specifikke betalingsmuligheder, tilmelding til loyalitetsprogrammer eller kontaktløs betaling for kunder, der ønsker at betale, før de når en bemandet kasse.
For trykte koder skal du følge disse retningslinjer for at sikre pålidelig scanning:
- Minimumstørrelse på 2 × 2 cm (0,8 × 0,8 tommer) for scanninger på kort afstand; øg til mindst 5 × 5 cm for koder scannet fra 50 cm eller mere væk
- Mørk forgrund på en lys baggrund – undgå inverterede designs eller røde/orange forgrunde, som mange kamera-apps har svært ved at læse
- Klar stillezone (hvid margen) på mindst fire moduler omkring koden på alle sider
- Test på flere enheder og under forskellige lysforhold før implementering
Hver vist QR-kode bør have synlig kontekst, der forklarer, hvad den gør, og hvordan den bruges. Kunder er mere tilbøjelige til at scanne, når de ser en simpel instruktion frem for en kode uden forklaring.
For en fuld oversigt over placeringsstrategier efter butiksområde, er siden med QR-kodeløsninger til detailhandlen dækker praktiske eksempler på tværs af skiltning, kvitteringer, emballage og mere.
Forretningsfordele ved QR-kodebetalinger
Lavere omkostninger og enklere drift
QR-kodebetalinger har typisk lavere transaktionsgebyrer end traditionel kortbehandling. Gebyrer kan være så lave som 1% pr. transaktion, sammenlignet med det 2–3%-interval, der er almindeligt for kreditkortnetværk. For en virksomhed, der behandler $10.000 om måneden, løber denne forskel op i hundredvis af dollars i årlige besparelser.
Ud over transaktionsgebyrer reducerer QR-betalinger behovet for dedikeret betalingshardware. En printet QR-kode eller en tablet, der viser en kode, erstatter behovet for en selvstændig kortterminal ved hvert kassepunkt. Reduceret kontanthåndtering sænker også sikkerhedsrisici og sparer personalet tid ved slutningen af hver vagt.
Digitale kvitteringer udløst af QR-scanninger forenkler driften yderligere – kunder modtager købsoptegnelser direkte til deres e-mail, mens du reducerer papirforbrug og manuel registrering.
Forbedringer af kundeoplevelsen
QR-betalinger adresserer flere almindelige frustrationer ved kassen. Kunder behøver ikke at bære fysiske kort eller huske kontooplysninger. En enkelt scanning fra deres foretrukne digitale tegnebog fuldfører transaktionen på få sekunder. Denne hastighed er især mærkbar i spidsbelastningsperioder, hvor traditionelle kassekøer hurtigt opbygges.
Den kontaktløse karakter af QR-betalinger imødekommer også kundernes løbende præferencer for hygiejne og bekvemmelighed. Ingen fysisk kontakt med delt hardware er påkrævet, og betalingen godkendes via kundens egen enhed ved hjælp af deres eksisterende sikkerhedsindstillinger (fingeraftryk, ansigts-ID eller PIN).
QR-koder ved kassen åbner også døren for integration af loyalitetsprogrammer. I stedet for at administrere separate loyalitetskort kan kunder optjene point, indløse belønninger og få adgang til eksklusive tilbud gennem den samme scanning, der fuldfører deres betaling – med købshistorikker, der opdateres automatisk.
Analyse og kundeindsigt
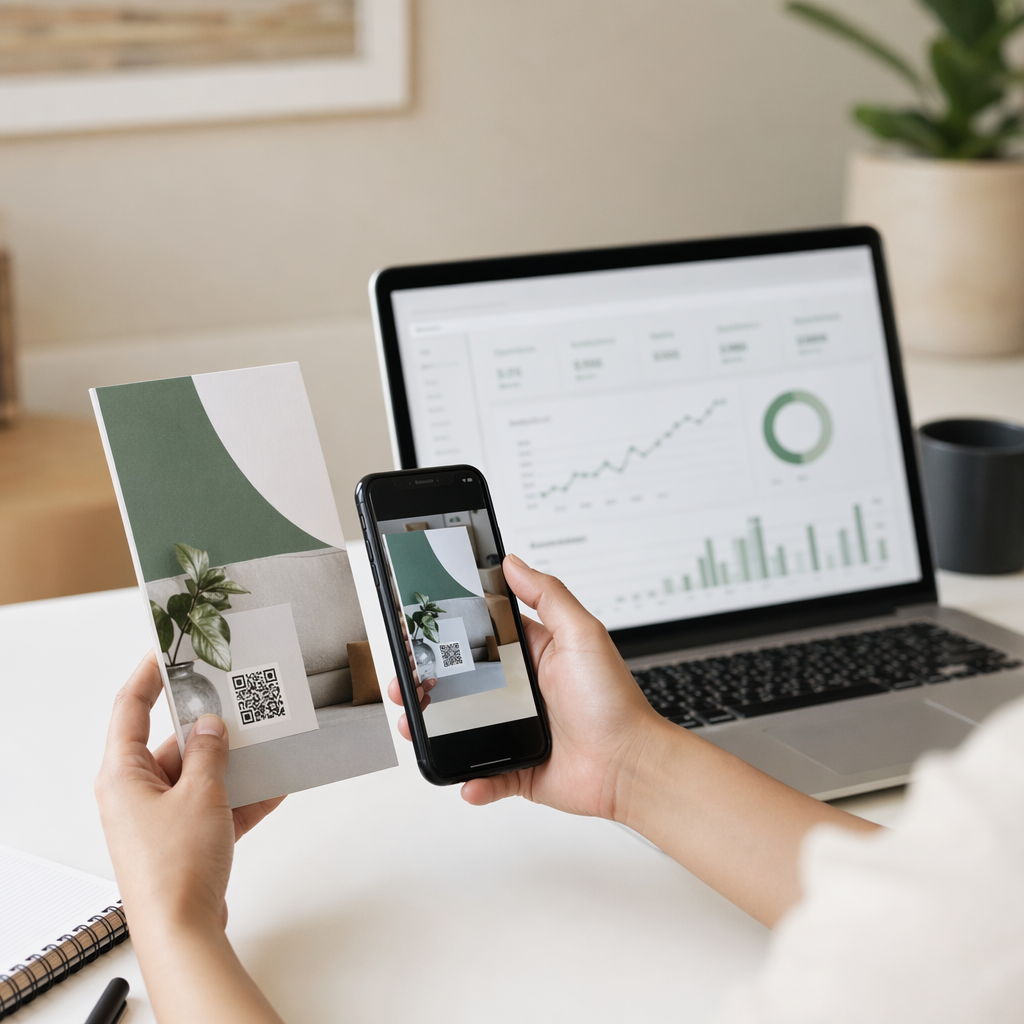
Dynamiske QR-koder gør mere end at lette betalinger – de genererer data. Hver scanning registrerer tid, placering og enhedstype, hvilket giver dig et realtidsbillede af kundeadfærd. Pageloots analysedashboard giver dig mulighed for at spore spidsbelastningstider for scanninger, overvåge hvilke betalingsberøringspunkter der bruges mest, og identificere mønstre, der informerer lager- og kampagnebeslutninger.
Disse data understøtter også A/B-test. Du kan køre to versioner af en salgsfremmende QR-kode i forskellige butiksområder og sammenligne konverteringsrater for at forstå, hvilken placering eller hvilket tilbud der fungerer bedst.
Spor din QR-betalingspræstation Brug Pageloots dynamiske QR-koder for at overvåge scanningsvolumen, enhedsdata og engagement i realtid – alt sammen fra ét dashboard.
Sikkerhedskrav til QR-betalinger i detailhandlen
Sikkerhed er ikke valgfrit, når du accepterer betalinger. Flere lag af beskyttelse gælder for QR-baserede detailtransaktioner.
PCI DSS-overholdelse
Amerikanske detailhandlere, der accepterer kortbetalinger via QR-koder, skal overholde Payment Card Industry Data Security Standard (PCI DSS). Dine specifikke forpligtelser afhænger af dit forhandlerniveau, og hvordan din betalingsflow er struktureret. Detailhandlere, der omdirigerer kunder til en tredjeparts hostet betalingsside, kvalificerer typisk til et forenklet selvvurderingsspørgeskema (SAQ A), da kortdata aldrig direkte berører deres systemer.
Gennemgå din behandlingskontrakt omhyggeligt for at forstå, hvilke PCI DSS-ansvar der tilhører dig versus din betalingsudbyder. For en detaljeret gennemgang, se vejledning til PCI DSS-overholdelse for QR-kodebetalinger dækker krav efter forhandlerniveau og forklarer, hvordan dynamiske QR-koder understøtter overholdelse gennem revisionsspor og realtidskontroller.
Forebyggelse af svindel og fysisk sikkerhed
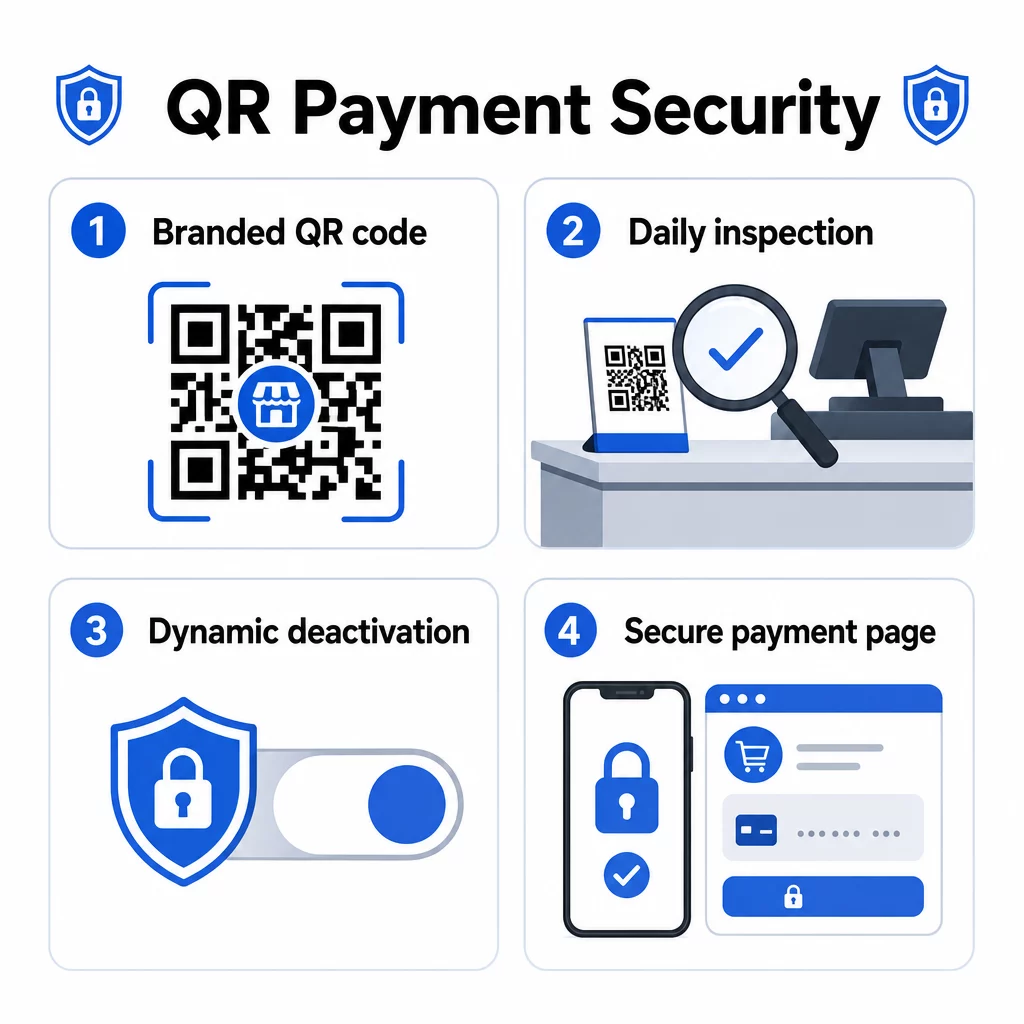
QR-koder, der bruges i fysisk detailhandel, er sårbare over for en specifik type svindel: angribere kan placere et klistermærke med en ondsindet QR-kode over din legitime, hvilket omdirigerer kundebetalinger til et svigagtigt websted. Denne risiko er reel – dokumenterede tilfælde inkluderer falske QR-koder placeret på offentlige betalingsterminaler i flere amerikanske byer.
Praktiske forsvarsforanstaltninger inkluderer:
- Inspektion af alle viste QR-koder ved starten af hver arbejdsdag som en del af din åbningscheckliste
- Brug af brandede QR-koder med dit logo og farver, så kunderne visuelt kan verificere ægtheden, før de scanner
- Brug af dynamiske QR-koder, der kan deaktiveres øjeblikkeligt, hvis manipulation opdages
- Træning af personale til at genkende tegn på QR-kodeoverlejring eller -udskiftning
For et omfattende kig på risici ved QR-kodebetalinger og hvordan man mindsker dem, herunder mønstre for phishing-angreb og tjeklister til afbødning, se Pageloots dedikerede sikkerhedsguide.
Sikkerhed på transaktionsniveau
Dynamiske QR-koder tilføjer sikkerhed på transaktionsniveau. Hver kode kan konfigureres til at udløbe efter en enkelt brug eller efter et bestemt tidsrum, hvilket forhindrer genbrug eller replay-angreb. Betalingsapps på kundesiden tilføjer et yderligere lag gennem biometrisk godkendelse (fingeraftryk eller ansigtsgenkendelse) og multi-faktor verifikation, før en transaktion godkendes.
Kombinationen af krypterede betalingslinks, tokeniserede transaktionsdata og godkendelse på enhedsniveau gør QR-betalinger betydeligt mere modstandsdygtige over for svindel end magnetstribekort, som kan skimmes uden kortholderens viden.
For mere om 15. hvordan QR-kodebetalinger forbedrer sikkerhed og hastighed sammenlignet med traditionelle metoder, herunder en teknisk gennemgang af kryptering og tokenisering, se den fulde sammenligningsguide.
Tilgængelighed og Inklusivt Design
Ikke alle kunder scanner QR-koder med samme lethed. Ved at designe din QR-betalingsopsætning for tilgængelighed udvider du, hvem der kan bruge den, og undgår at udelukke kunder med syns- eller fysiske begrænsninger.
Nøglepraksis fra retningslinjer for tilgængelighed af QR-kodebetalinger omfatter:
- Udskrivning af koder på mindst 2 × 2 tommer (5 × 5 cm) for pålidelig scanning
- Montering af vægmonterede koder mellem 15 og 48 tommer fra gulvet for at imødekomme kørestolsbrugere
- Brug af høj-kontrast design (mørk modul på hvid baggrund) for synlighed under varierende lysforhold
- At give trin-for-trin scanningsinstruktioner i et letforståeligt sprog ved siden af hver kode (“Scan → Gennemse → Bekræft”)
- At tilbyde flersprogede instruktioner, hvor din kundebase inkluderer ikke-engelsktalende
- At opretholde traditionelle betalingsmuligheder (kontanter, kortterminaler) sammen med QR-koder, så alle kunder har en brugbar vej til kassen
Tilgængelighed er også praktisk: klare instruktioner øger scanningsraterne på tværs af alle kundesegmenter, ikke kun dem med tilgængelighedsbehov.
Tilpasning af QR-koder til detailhandel
Branded QR-koder gør to ting, som almindelige sort-hvide koder ikke kan: de skaber tillid, og de gør manipulation synlig. Når kunder ser dit logo og dine brandfarver inde i QR-koden, har de et visuelt referencepunkt for ægthed. En kode, der mangler dit branding, er øjeblikkeligt mistænkelig.
Pageloots QR-kodegenerator understøtter logo-uploads op til 1 MB, brugerdefinerede farveskemaer og professionelt designede rammeskabeloner med indbyggede opfordringer til handling. Disse muligheder giver dig mulighed for at tilpasse betalingskoder med din bredere brandidentitet uden at kræve designekspertise.
Dynamiske QR-koder udvider denne fleksibilitet ud over æstetik. Fordi destinations-URL'en er gemt på serversiden snarere end kodet i den fysiske kode, kan du:
- Opdatere betalingsdestinationer, hvis du skifter processor
- Justere kampagnetilbud knyttet til sæsonbestemte kampagner uden at genudskrive
- Køre A/B-tests på forskellige kasseflows eller tilbudsbeskeder
- Deaktivere en kompromitteret kode og erstatte den øjeblikkeligt
For detailhandlere, der kører loyalitetsprogrammer, henvisningskampagner eller sæsonbestemte kampagner, omsættes denne tilpasningsevne direkte til lavere driftsomkostninger og hurtigere kampagneudførelse.
Ofte stillede spørgsmål
Ingen dedikeret hardware er påkrævet. Du kan vise en betalings-QR-kode på et trykt skilt, en tabletskærm eller en kvittering. Kunder scanner den med deres smartphonekamera – ingen app-download er nødvendig fra deres side. Det eneste krav fra din side er en betalingskonto hos en udbyder, der understøtter QR-baseret checkout, såsom PayPal, Square eller Stripe.
En statisk QR-kode indeholder et fast betalingslink, der ikke kan ændres efter udskrivning. Hvis dine betalingsoplysninger ændres, skal du genudskrive koden. En dynamisk QR-kode gemmer en omdirigerings-URL, som du kan opdatere når som helst uden at røre ved den fysiske kode. Dynamiske koder giver også scanningsanalyse, kan udløbe efter en enkelt brug og kan deaktiveres øjeblikkeligt, hvis de kompromitteres – hvilket gør dem til det anbefalede valg til detailbetaling.
Brug brandede QR-koder, der inkluderer dit logo og dine farver, så kunderne kan spotte uautoriserede erstatninger. Inspicer alle viste koder ved starten af hver arbejdsdag for klistermærker eller overlejringer. Brug dynamiske QR-koder, så du øjeblikkeligt kan deaktivere enhver kompromitteret kode. Træn personalet i at tjekke for tegn på manipulation og rapportere alt mistænkeligt. For en komplet tjekliste, se guiden om QR-koderisici i betalinger og hvordan man mindsker dem.