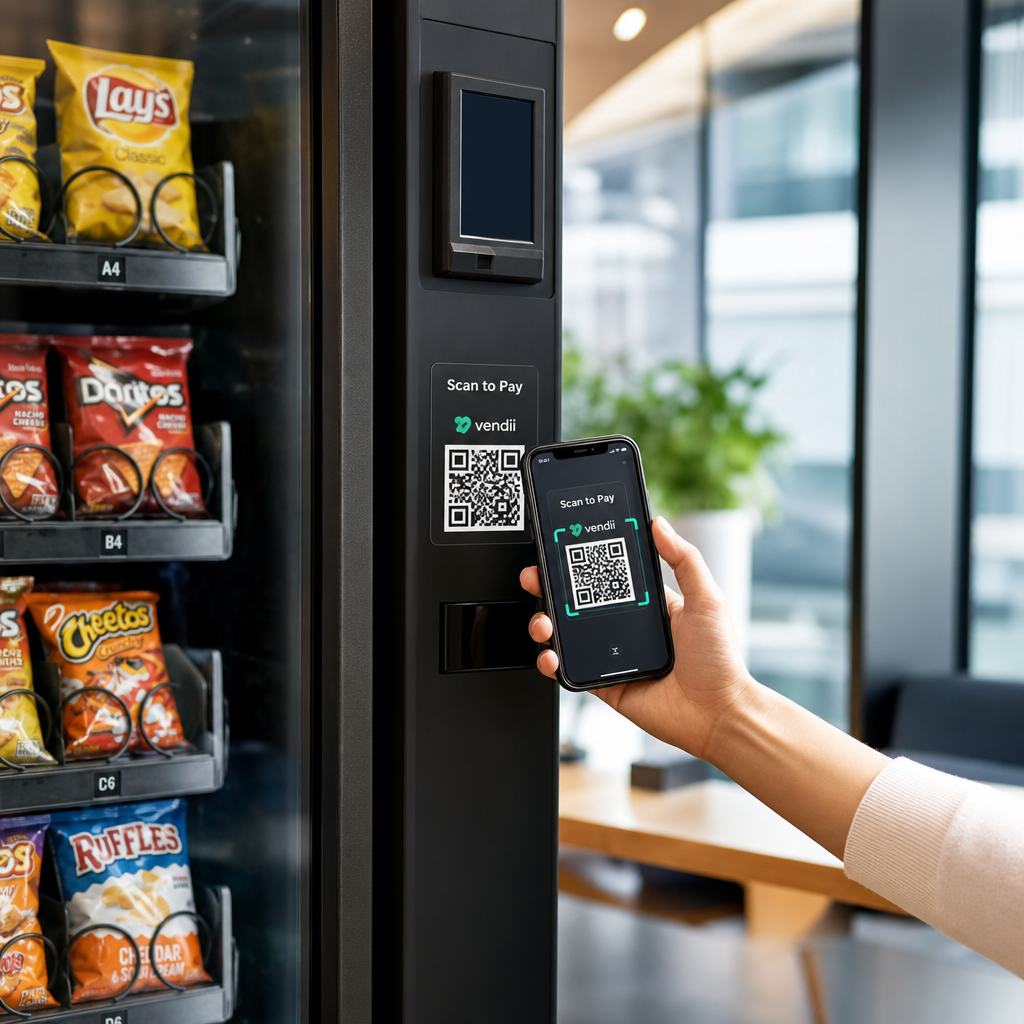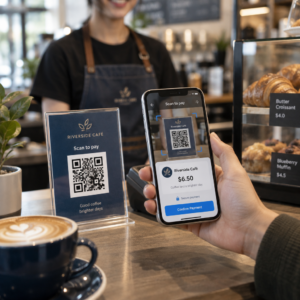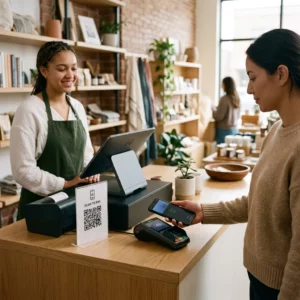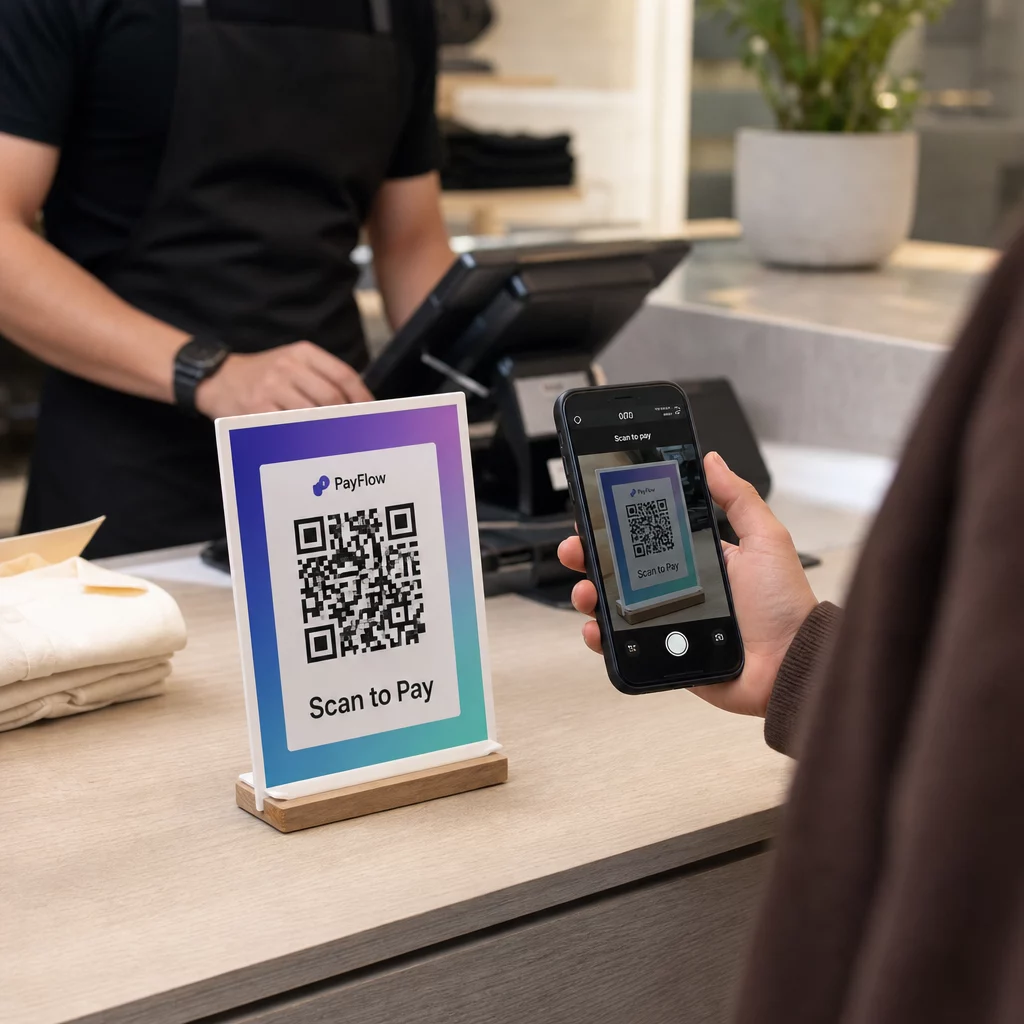
Ar prarandate klientus kasoje, nes jūsų mokėjimo procesas per lėtas ar sudėtingas? Ilgos eilės ir nepatogūs terminalai erzina pirkėjus ir kainuoja jums pardavimus. Šis vadovas išsamiai paaiškins, kaip nustatyti ir priimti QR kodo mokėjimus jūsų mažmeninės prekybos parduotuvėje – apimant technologiją, nustatymo veiksmus, išdėstymą ir saugumo praktiką.
Kas yra QR kodo mokėjimai ir kaip jie veikia
A mokėjimo QR kodą yra nuskaitomas kodas, kuris tiesiogiai susieja kliento išmanųjį telefoną su jūsų atsiskaitymo puslapiu arba mokėjimo portalu. Užuot braukęs kortele ar skaičiavęs grynuosius pinigus, klientas nukreipia savo kamerą į kodą, patvirtina sumą ir užbaigia operaciją per savo pageidaujamą mokėjimo programėlę.
Mažmeninėje prekyboje yra du QR mokėjimo režimai:
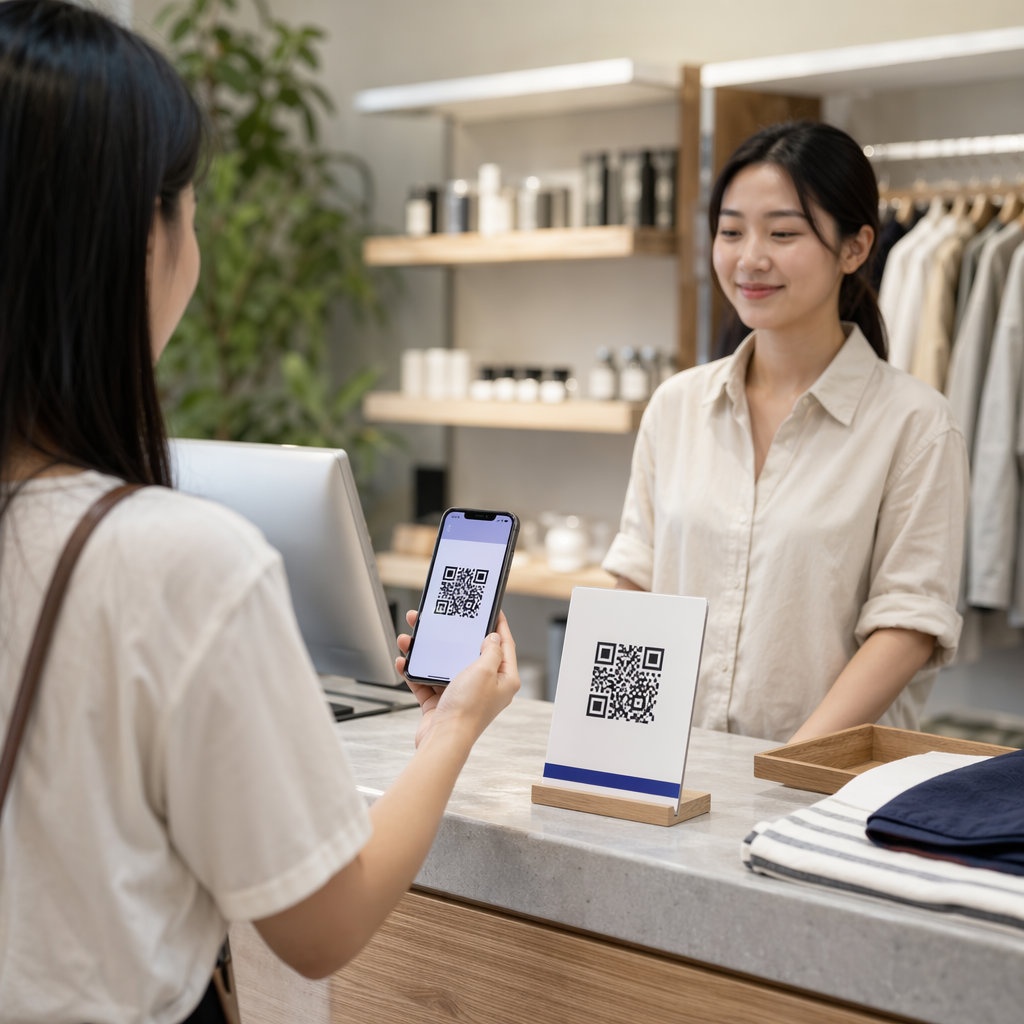
- Prekybininko pateikiamas režimas (MPM): Jūs rodote QR kodą prekybos vietoje – ekrane, atspausdintame ženkle ar kvite. Klientas nuskaito jį savo telefonu, kad atidarytų mokėjimo puslapį ir užbaigtų pirkimą.
- Vartotojo pateikiamas režimas (CPM): Klientas sugeneruoja QR kodą savo mokėjimo programėlėje (pvz., PayPal ar Venmo), o darbuotojas arba skaitytuvas jį nuskaito kasoje.
Dauguma JAV mažmeninės prekybos sistemų naudoja prekybininko pateikiamą metodą, nes jam nereikia jokios specialios aparatinės įrangos kliento pusėje – tinka bet kuris išmanusis telefonas su kamera.
Kai klientas nuskaito kodą, procesas paprastai vyksta taip: nuskaito kodą → patenka į atsiskaitymo ar mokėjimo puslapį → įveda arba patvirtina mokėjimo duomenis → operacija užbaigiama. Mokėjimo paslaugų teikėjas (PayPal, Stripe, Square ar kitas procesorius) toliau tvarko finansinį apdorojimą.
Mokėjimams naudojami QR kodai yra dviejų techninių tipų:
- Statiniai QR kodai saugo fiksuotą URL arba mokėjimo nuorodą. Juos galima generuoti nemokamai, tačiau jų negalima atnaujinti be pakartotinio spausdinimo, ir jie neteikia nuskaitymo analizės.
- Dinaminiai QR kodai saugo trumpą nuorodą, kuri nukreipia į paskirties vietą, kurią galite atnaujinti bet kuriuo metu. Jie gali nustoti galioti po vienos operacijos, sekti nuskaitymo duomenis ir būti nedelsiant deaktyvuoti, jei būtų pažeisti – todėl jie yra geresnis pasirinkimas daugumai mažmeninės prekybos mokėjimo programų.
Norėdami giliau pažvelgti, kaip mokėjimo QR kodai veikia praktikoje, įskaitant palaikomus mokėjimo būdus, tokius kaip mobiliosios piniginės, banko programėlės ir kriptovaliutos, žr. „Pageloot“ skirtą mokėjimų vadovą.
Ko jums reikia prieš pradedant
QR kodo mokėjimų nustatymas nereikalauja didelių investicijų į aparatinę įrangą. Praktiniai reikalavimai yra:
- Mokėjimo sąskaita pas paslaugų teikėją, kuris palaiko atsiskaitymą QR kodu (PayPal, Square, Stripe, Venmo Business arba panašus mokėjimų apdorojimo paslaugų teikėjas)
- Įrenginys, galintis rodyti arba spausdinti jūsų QR kodą – telefonas, planšetinis kompiuteris, POS ekranas arba atspausdintas ženklas – viskas tinka
- QR kodo generatorius jūsų mokėjimo kodui sukurti
- Mobiliems įrenginiams pritaikytas atsiskaitymo puslapis, į kurį klientai patenka nuskenavę kodą
Jei jau priimate skaitmeninius mokėjimus per bet kurį pagrindinį mokėjimų apdorojimo paslaugų teikėją, greičiausiai turite didžiąją dalį to, ko jums reikia. QR kodas tiesiog tampa įėjimo tašku į jūsų esamą atsiskaitymo eigą.
Pradėkite priimti QR mokėjimus šiandien Sukurkite firminį, sekamą mokėjimo QR kodą per kelias minutes naudodami „Pageloot“ QR kodų generatorius. Nereikia jokio programavimo – tiesiog įklijuokite savo atsiskaitymo nuorodą ir pritaikykite.
Kaip nustatyti mokėjimo QR kodą žingsnis po žingsnio
Pagrindinis nustatymo procesas vyksta paprasta seka:
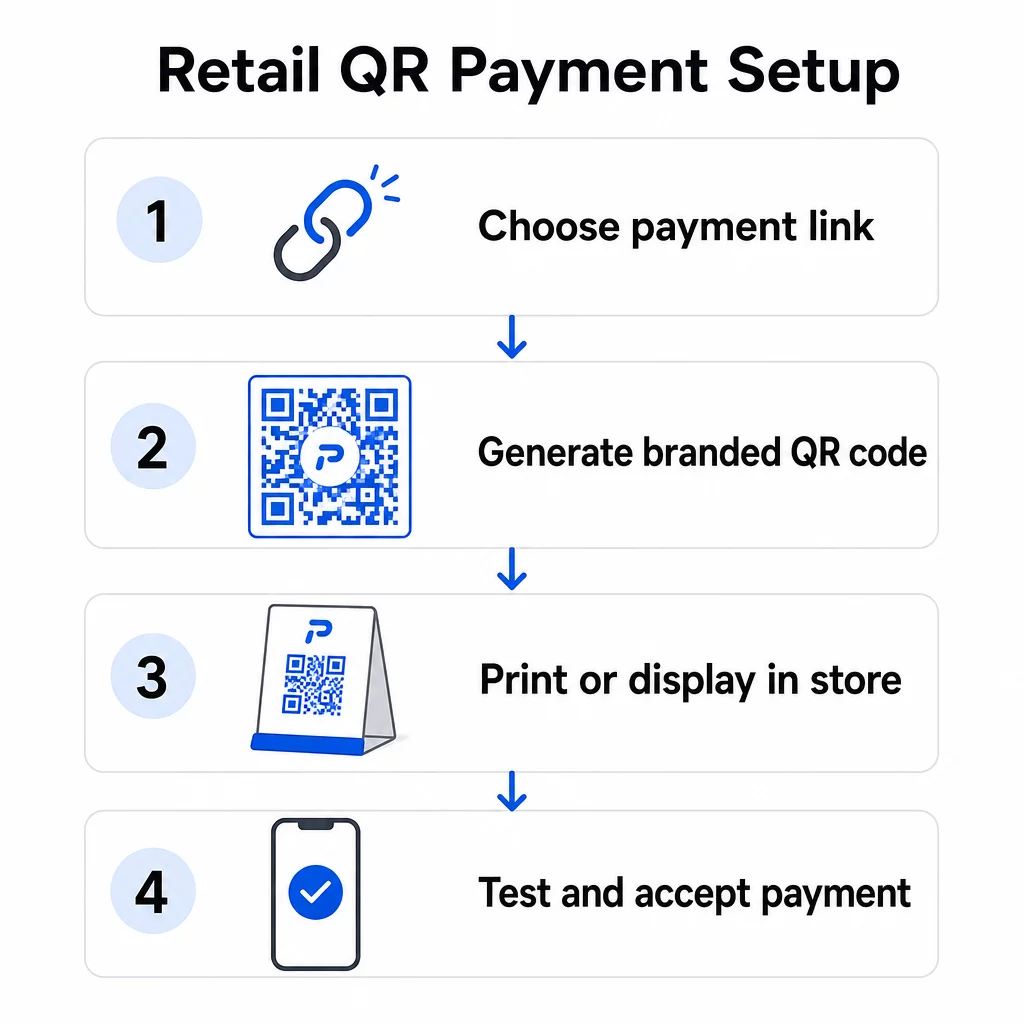
- Atidaryk „Pageloot“ QR kodų generatorius arba jūsų mokėjimo paslaugų teikėjo valdymo skydelį
- Nukopijuokite savo atsiskaitymo puslapio URL arba mokėjimo nuorodą (jūsų PayPal.me nuorodą, Square mokėjimo puslapį, Stripe atsiskaitymo URL ir t. t.)
- Įklijuokite nuorodą į generatorių ir pasirinkite savo QR kodo tipą
- Pritaikykite dizainą – pridėkite savo logotipą, koreguokite spalvas, kad atitiktų jūsų prekės ženklą, ir pasirinkite rėmelį su aiškiu raginimu veikti, pvz., “Nuskaitykite, kad sumokėtumėte”
- Atsisiųskite paruoštą kodą spausdinimui paruoštu formatu (SVG, PDF arba PNG)
- Išbandykite kodą tiek iOS, tiek Android įrenginiuose prieš diegdami jį parduotuvėje
Konkrečiai „PayPal“ atveju, PayPal QR kodo generatorius leidžia jums sugeneruoti firminį kodą tiesiai iš jūsų PayPal.me nuorodos. Klientai jį nuskaito, įveda mokėjimo sumą, o operacija saugiai atliekama per „PayPal“, nė vienai šaliai nereikalaujant rankiniu būdu dalytis sąskaitos duomenimis.
Visas procesas paprastai trunka mažiau nei valandą, jei nustatymas yra pagrindinis. Dinaminių QR kodų konfigūravimas užtrunka kelias minutes, tačiau jie verti dėl lankstumo ir stebėjimo, kurį jie suteikia.
QR kodų prijungimas prie jūsų mokėjimo sistemos
Jūsų QR kodas yra naudingas tik tiek, kiek naudingas atsiskaitymo srautas, į kurį jis nukreipia. Susiejant kodą su mokėjimo sistema, turite kelias integravimo galimybes:
- Tiesioginė nuoroda: Įklijuokite savo mokėjimo paslaugų teikėjo prieglobos atsiskaitymo URL į generatorių. QR kodas atidaro tą puslapį kliento naršyklėje. Tai yra paprasčiausias būdas, kuris visiškai pašalina kortelės duomenis iš jūsų sistemų.
- API integravimas: Prijunkite savo QR kodo platformą prie savo POS arba mokėjimo procesoriaus per API, kad būtų automatiškai generuojami konkrečiai operacijai skirti kodai. Tokios platformos kaip „Square“, „Shopify“ ir „Stripe“ tai palaiko natūraliai.
- Teikėjo sugeneruoti kodai: Kai kurios POS sistemos („Square“, „Clover“, „Toast“) generuoja QR kodus tiesiai iš savo valdymo pultų, kuriuos vėliau galite atspausdinti arba rodyti ekrane.
Vienas QR kodas gali vienu metu palaikyti kelis mokėjimo būdus. Klientai, nuskenavę tą patį kodą, gali rinktis iš skaitmeninių piniginių („Apple Pay“, „Google Pay“, „Samsung Pay“), „PayPal“, kredito kortelių ar kitų parinkčių – priklausomai nuo to, ką palaiko jūsų mokėjimo puslapis. Šis lankstumas sumažina trintį ir leidžia nepašalinti klientų dėl jų pageidaujamo mokėjimo būdo.
Jei jūsų verslas aptarnauja kiniškai kalbančius klientus, Alipay ir WeChat Pay QR kodo integravimas vykdomas panašus nustatymo procesas, tačiau reikalaujama atskirų prekybininko sąskaitų su tais paslaugų teikėjais ir atitikties atitinkamiems AML ir KYC reglamentams.
Kur rodyti QR kodus savo parduotuvėje
Išdėstymas tiesiogiai veikia, kaip dažnai klientai iš tikrųjų naudoja jūsų QR mokėjimo parinktį. Strateginis išdėstymas pagrindiniai mažmeninės prekybos sąlyčio taškai lemia skirtumą tarp kodo, kuris ignoruojamas, ir to, kuris supaprastina atsiskaitymą.
Pardavimo vietoje: Aiškiai parodykite savo mokėjimo QR kodą ant prekystalio, kasos ekrano arba atspausdinto stovo. Padėkite jį taip, kad klientai galėtų lengvai nukreipti savo telefono kamerą į jį be nepatogių kampų. Įtraukite aiškią instrukciją, pvz., “Nuskaitykite, kad sumokėtumėte”, kad klientai žinotų, ką daryti.
Ant atspausdintų kvitų: QR kodo pridėjimas prie kvitų leidžia klientams apmokėti sąskaitą iš savo įrenginio – tai modelis, kurį “Square” naudoja su savo funkcija „Nuskaitykite, kad sumokėtumėte“. Tai atlaisvina darbuotojus piko valandomis ir sumažina eilių susidarymą.
Ant lentynų etikečių ir kainų etikečių: QR kodai ant kainų etikečių leidžia klientams apmokėti prekes tiesiai prie lentynos, sumažinant laiką, praleistą prie kasos paprastiems pirkiniams.
Ant parduotuvės iškabų ir plakatų: Didesni QR kodai ant plakatų ar vitrinų gali reklamuoti konkrečias mokėjimo galimybes, lojalumo programos registraciją arba bekontaktį atsiskaitymą klientams, kurie nori sumokėti prieš pasiekdami aptarnaujamą kasą.
Spausdintiems kodams, norėdami užtikrinti patikimą nuskaitymą, laikykitės šių gairių:
- Minimalus dydis 2 × 2 cm (0,8 × 0,8 col.) artimo nuotolio nuskaitymams; padidinkite iki mažiausiai 5 × 5 cm kodams, nuskaitomiems iš 50 cm ar didesnio atstumo
- Tamsus priekinis planas šviesiame fone – venkite apverstų dizainų arba raudonų/oranžinių priekinių planų, kuriuos daugeliui kameros programėlių sunku nuskaityti
- Aiški rami zona (balta paraštė) bent keturių modulių aplink kodą iš visų pusių
- Išbandykite su keliais įrenginiais ir skirtingomis apšvietimo sąlygomis prieš diegdami
Kiekvienas rodomas QR kodas turėtų turėti matomą kontekstą, paaiškinantį, ką jis daro ir kaip jį naudoti. Klientai labiau linkę nuskaityti, kai mato paprastą instrukciją, o ne kodą be paaiškinimo.
Išsamiai susipažinti su išdėstymo strategijomis pagal parduotuvės plotą, mažmeninės prekybos QR kodų sprendimų puslapis apima praktinius pavyzdžius, susijusius su iškabomis, kvitais, pakuotėmis ir kt.
QR kodų mokėjimų verslo nauda
Mažesnės išlaidos ir paprastesnės operacijos
QR kodų mokėjimai paprastai turi mažesnius operacijų mokesčius nei tradicinis kortelių apdorojimas. Mokesčiai gali siekti vos 1% už operaciją, palyginti su 2–3% diapazonu, įprastu kredito kortelių tinkluose. Verslui, apdorojančiam $10 000 per mėnesį, šis skirtumas sudaro šimtus dolerių metinių santaupų.
Be operacijų mokesčių, QR mokėjimai sumažina poreikį specialiai mokėjimo aparatinei įrangai. Atspausdintas QR kodas arba planšetinis kompiuteris, rodantis kodą, pakeičia atskiro kortelių terminalo poreikį kiekviename atsiskaitymo taške. Sumažintas grynųjų pinigų tvarkymas taip pat sumažina saugumo riziką ir taupo darbuotojų laiką kiekvienos pamainos pabaigoje.
Skaitmeniniai kvitai, sugeneruoti QR nuskaitymais, dar labiau supaprastina operacijas – klientai gauna pirkimo įrašus tiesiai į savo el. paštą, o jūs sumažinate popieriaus naudojimą ir rankinį apskaitos tvarkymą.
Klientų patirties pagerinimas
QR mokėjimai sprendžia keletą dažnų atsiskaitymo problemų. Klientams nereikia nešiotis fizinių kortelių ar prisiminti sąskaitos duomenų. Vienas nuskaitymas iš jų pageidaujamos skaitmeninės piniginės užbaigia operaciją per kelias sekundes. Šis greitis ypač pastebimas piko valandomis, kai tradicinės atsiskaitymo eilės greitai susidaro.
Bekontaktis QR mokėjimų pobūdis taip pat atitinka nuolatinius klientų pageidavimus dėl higienos ir patogumo. Nereikia jokio fizinio kontakto su bendra aparatine įranga, o mokėjimas autorizuojamas per paties kliento įrenginį, naudojant esamus saugumo nustatymus (piršto atspaudą, veido ID arba PIN kodą).
QR kodai atsiskaitymo metu taip pat atveria duris lojalumo programų integravimui. Užuot tvarkę atskiras lojalumo korteles, klientai gali uždirbti taškų, išpirkti apdovanojimus ir pasiekti išskirtinius pasiūlymus tuo pačiu nuskaitymu, kuris užbaigia jų mokėjimą – o pirkimo istorijos atnaujinamos automatiškai.
Analizė ir klientų įžvalgos
Dinaminiai QR kodai ne tik palengvina mokėjimus – jie generuoja duomenis. Kiekvienas nuskaitymas įrašo laiką, vietą ir įrenginio tipą, suteikdamas jums realaus laiko vaizdą apie klientų elgesį. Pageloot analitikos prietaisų skydelis leidžia stebėti piko nuskaitymo laikus, stebėti, kurie mokėjimo taškai yra dažniausiai naudojami, ir nustatyti modelius, kurie padeda priimti sprendimus dėl atsargų ir akcijų.
Šie duomenys taip pat palaiko A/B testavimą. Galite paleisti dvi reklaminio QR kodo versijas skirtingose parduotuvės vietose ir palyginti konversijos rodiklius, kad suprastumėte, kuris išdėstymas ar pasiūlymas veikia geriau.
Stebėkite savo QR mokėjimų našumą Naudokite Pageloot dinaminiai QR kodai kad realiuoju laiku stebėtumėte nuskaitymų skaičių, įrenginių duomenis ir įsitraukimą – viską iš vieno prietaisų skydelio.
Saugumo reikalavimai mažmeninės prekybos QR mokėjimams
Priimant mokėjimus, saugumas nėra pasirinktinis. QR pagrindu atliekamiems mažmeninės prekybos sandoriams taikomi keli apsaugos lygiai.
PCI DSS atitiktis
JAV mažmenininkai, priimantys mokėjimus kortelėmis per QR kodus, privalo laikytis Mokėjimo kortelių pramonės duomenų saugumo standarto (PCI DSS). Jūsų konkrečios pareigos priklauso nuo jūsų prekybininko lygio ir mokėjimo srauto struktūros. Mažmenininkai, kurie nukreipia klientus į trečiosios šalies talpinamą mokėjimo puslapį, paprastai atitinka supaprastintą savęs vertinimo klausimyną (SAQ A), nes kortelės duomenys niekada tiesiogiai neliečia jų sistemų.
Atidžiai peržiūrėkite savo apdorojimo sutartį, kad suprastumėte, kurios PCI DSS pareigos priklauso jums, o kurios – jūsų mokėjimo paslaugų teikėjui. Išsamiam paaiškinimui, QR kodų mokėjimų PCI DSS atitikties vadovas apima reikalavimus pagal prekybininko lygį ir paaiškina, kaip dinaminiai QR kodai palaiko atitiktį per audito sekas ir realaus laiko kontrolę.
Sukčiavimo prevencija ir fizinė apsauga
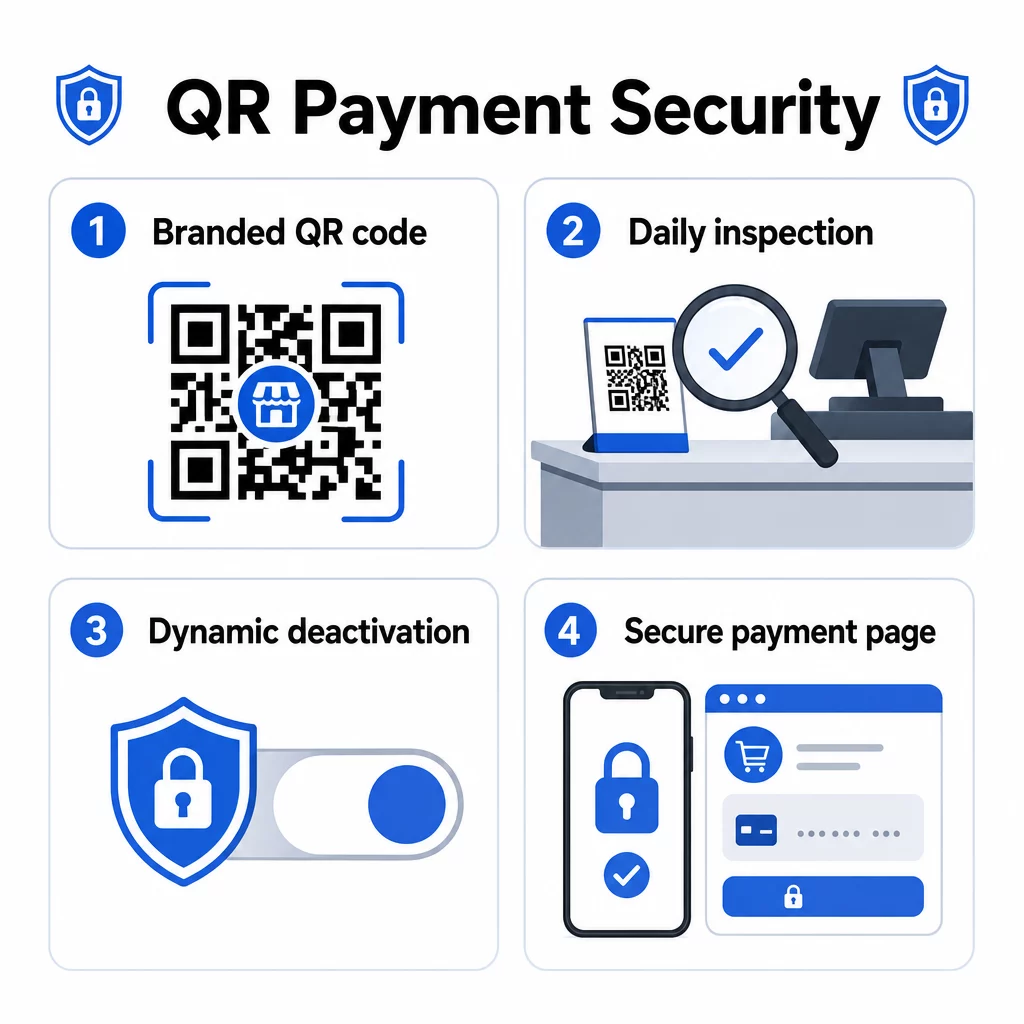
Fizinėje mažmeninėje prekyboje naudojami QR kodai yra pažeidžiami tam tikro tipo sukčiavimo: užpuolikai gali užklijuoti lipduką su kenkėjišku QR kodu ant jūsų teisėto kodo, nukreipdami klientų mokėjimus į sukčiavimo svetainę. Ši rizika yra reali – dokumentuoti atvejai apima netikrų QR kodų, patalpintų viešuose mokėjimo terminaluose keliuose JAV miestuose.
Praktinės apsaugos priemonės apima:
- Kiekvienos darbo dienos pradžioje, kaip dalį atidarymo kontrolinio sąrašo, patikrinti visus rodomus QR kodus
- Naudoti firminius QR kodus su jūsų logotipu ir spalvomis, kad klientai galėtų vizualiai patikrinti autentiškumą prieš nuskaitydami
- Naudoti dinaminius QR kodus, kuriuos galima akimirksniu deaktyvuoti, jei aptinkamas klastojimas
- Apmokyti personalą atpažinti QR kodo uždengimo ar pakeitimo ženklus
Išsamiai apžvelgiant QR kodo mokėjimų rizikas ir kaip jas sumažinti, įskaitant sukčiavimo atakų modelius ir rizikos mažinimo kontrolinius sąrašus, žr. „Pageloot“ skirtą saugumo vadovą.
Operacijų lygio saugumas
Dinaminiai QR kodai suteikia saugumą operacijų lygmeniu. Kiekvienas kodas gali būti sukonfigūruotas taip, kad pasibaigtų po vienkartinio naudojimo arba po nustatyto laiko intervalo, taip užkertant kelią pakartotiniam naudojimui ar pakartotinėms atakoms. Mokėjimo programėlės kliento pusėje prideda dar vieną sluoksnį per biometrinį autentifikavimą (pirštų atspaudų ar veido atpažinimą) ir daugiafaktorinį patvirtinimą prieš autorizuojant bet kokią operaciją.
Šifruotų mokėjimo nuorodų, tokenizuotų operacijų duomenų ir įrenginio lygio autentifikavimo derinys daro QR mokėjimus žymiai atsparesnius sukčiavimui nei magnetinės juostelės kortelės, kurios gali būti nuskaitytos be kortelės turėtojo žinios.
Daugiau apie 15. kaip QR kodų mokėjimai pagerina saugumą ir greitį galite rasti tinkamą pusiausvyrą tarp greitos klientų patirties ir griežtų duomenų apsaugos protokolų. palyginti su tradiciniais metodais, įskaitant techninį šifravimo ir tokenizavimo paaiškinimą, žr. visą palyginimo vadovą.
Prieinamumas ir įtraukus dizainas
Ne kiekvienas klientas nuskaito QR kodus vienodai lengvai. Sukūrus QR mokėjimo sistemą, atsižvelgiant į prieinamumą, išplečiamas jos naudotojų ratas ir išvengiama klientų, turinčių regos ar fizinių apribojimų, atskirties.
Pagrindinės praktikos iš QR kodo mokėjimų prieinamumo gairių apima:
- Kodų spausdinimas ne mažesniu nei 2 × 2 colių (5 × 5 cm) dydžiu patikimam nuskaitymui
- Ant sienos rodomų kodų tvirtinimas 15–48 colių atstumu nuo grindų, kad būtų patogu neįgaliųjų vežimėlių naudotojams
- Didelio kontrasto dizaino (tamsus modulis baltame fone) naudojimas matomumui įvairiomis apšvietimo sąlygomis
- Pateikti nuoseklias nuskaitymo instrukcijas paprasta kalba prie kiekvieno kodo (“Nuskaityti → Peržiūrėti → Patvirtinti”)
- Siūlyti daugiakalbes instrukcijas, jei jūsų klientų bazėje yra ne anglakalbių
- Išlaikyti tradicines mokėjimo galimybes (grynieji pinigai, kortelių terminalai) kartu su QR kodais, kad visi klientai turėtų tinkamą atsiskaitymo būdą
Prieinamumas taip pat yra praktiškas: aiškios instrukcijos padidina nuskaitymo rodiklius visuose klientų segmentuose, ne tik tiems, kurie turi specialiųjų poreikių.
QR kodų pritaikymas mažmeninei prekybai
Prekės ženklo QR kodai daro du dalykus, ko negali paprasti nespalvoti kodai: jie kuria pasitikėjimą ir padaro klastojimą matomu. Kai klientai mato jūsų logotipą ir prekės ženklo spalvas QR kode, jie turi vizualinį autentiškumo atskaitos tašką. Kodas, kuriame nėra jūsų prekės ženklo, iš karto kelia įtarimų.
„Pageloot“ QR kodų generatorius palaiko logotipų įkėlimą iki 1 MB, pasirinktines spalvų schemas ir profesionaliai sukurtus rėmelių šablonus su integruotais raginimais veikti. Šios parinktys leidžia suderinti mokėjimo kodus su jūsų platesne prekės ženklo tapatybe, nereikalaujant dizaino patirties.
Dinaminiai QR kodai išplečia šį lankstumą ne tik estetikai. Kadangi paskirties URL yra saugomas serveryje, o ne užkoduotas fiziniame kode, galite:
- Atnaujinti mokėjimo paskirties vietas, jei pakeisite procesorius
- Koreguoti reklaminius pasiūlymus, susijusius su sezoninėmis kampanijomis, be pakartotinio spausdinimo
- Vykdyti A/B testus skirtingiems atsiskaitymo srautams ar pasiūlymų pranešimams
- Deaktyvuoti pažeistą kodą ir jį iš karto pakeisti
Mažmenininkams, vykdantiems lojalumo programas, rekomendacijų kampanijas ar sezonines akcijas, šis pritaikomumas tiesiogiai reiškia mažesnes veiklos sąnaudas ir greitesnį kampanijų vykdymą.
Dažniausiai užduodami klausimai
Nereikia jokios specialios aparatinės įrangos. Mokėjimo QR kodą galite rodyti ant atspausdinto ženklo, planšetinio kompiuterio ekrano arba kvito. Klientai jį nuskaito savo išmaniojo telefono kamera – jiems nereikia atsisiųsti jokios programėlės. Vienintelis reikalavimas jūsų pusėje yra mokėjimo sąskaita pas paslaugų teikėją, kuris palaiko atsiskaitymą QR kodu, pvz., PayPal, Square arba Stripe.
Statinis QR kodas turi fiksuotą mokėjimo nuorodą, kurios negalima pakeisti atspausdinus. Jei jūsų mokėjimo duomenys pasikeičia, turite iš naujo atspausdinti kodą. Dinaminis QR kodas saugo nukreipimo URL, kurį galite atnaujinti bet kuriuo metu, neliesdami fizinio kodo. Dinaminiai kodai taip pat teikia nuskaitymo analizę, gali nustoti galioti po vienkartinio naudojimo ir gali būti nedelsiant deaktyvuoti, jei yra pažeisti – todėl jie yra rekomenduojamas pasirinkimas mažmeninės prekybos mokėjimams.
Naudokite firminius QR kodus, kuriuose yra jūsų logotipas ir spalvos, kad klientai galėtų atpažinti neautorizuotus pakeitimus. Kiekvienos darbo dienos pradžioje patikrinkite visus rodomus kodus, ar nėra lipdukų ar uždėjimų. Naudokite dinaminius QR kodus, kad galėtumėte akimirksniu deaktyvuoti bet kokį pažeistą kodą. Apmokykite personalą, kad patikrintų, ar nėra klastojimo ženklų, ir praneštų apie bet ką įtartino. Išsamų kontrolinį sąrašą rasite vadove apie QR kodų rizikas mokėjimuose ir kaip jas sumažinti.