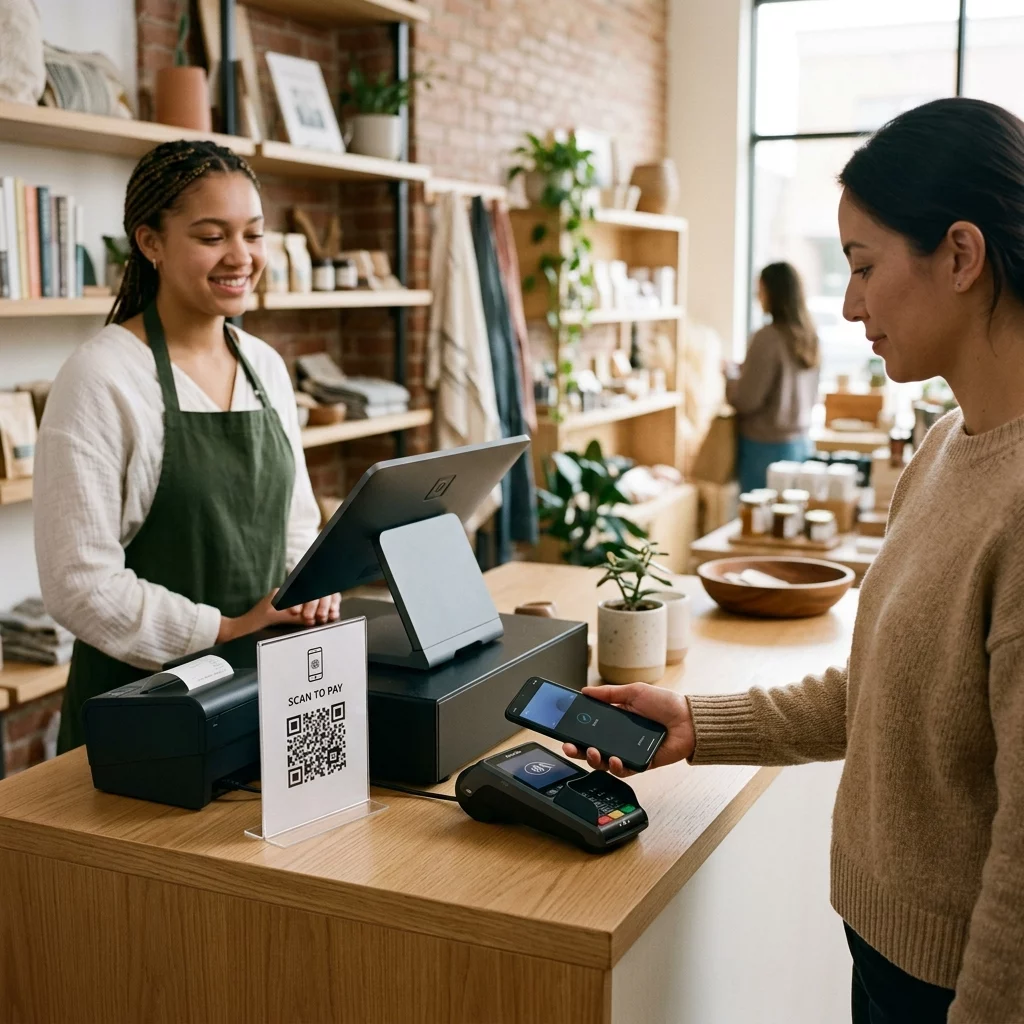
Är du osäker på vilken kontaktlös betalningsteknik som är rätt för ditt företag? Att välja en metod som inte matchar din infrastruktur kan leda till höga installationskostnader eller långsamma kassaköer. Denna guide jämför QR-koder och NFC för att hjälpa dig välja den bästa närhetsbetalningslösningen för dina behov.
Förståelse för Närhetsbetalningsteknologier
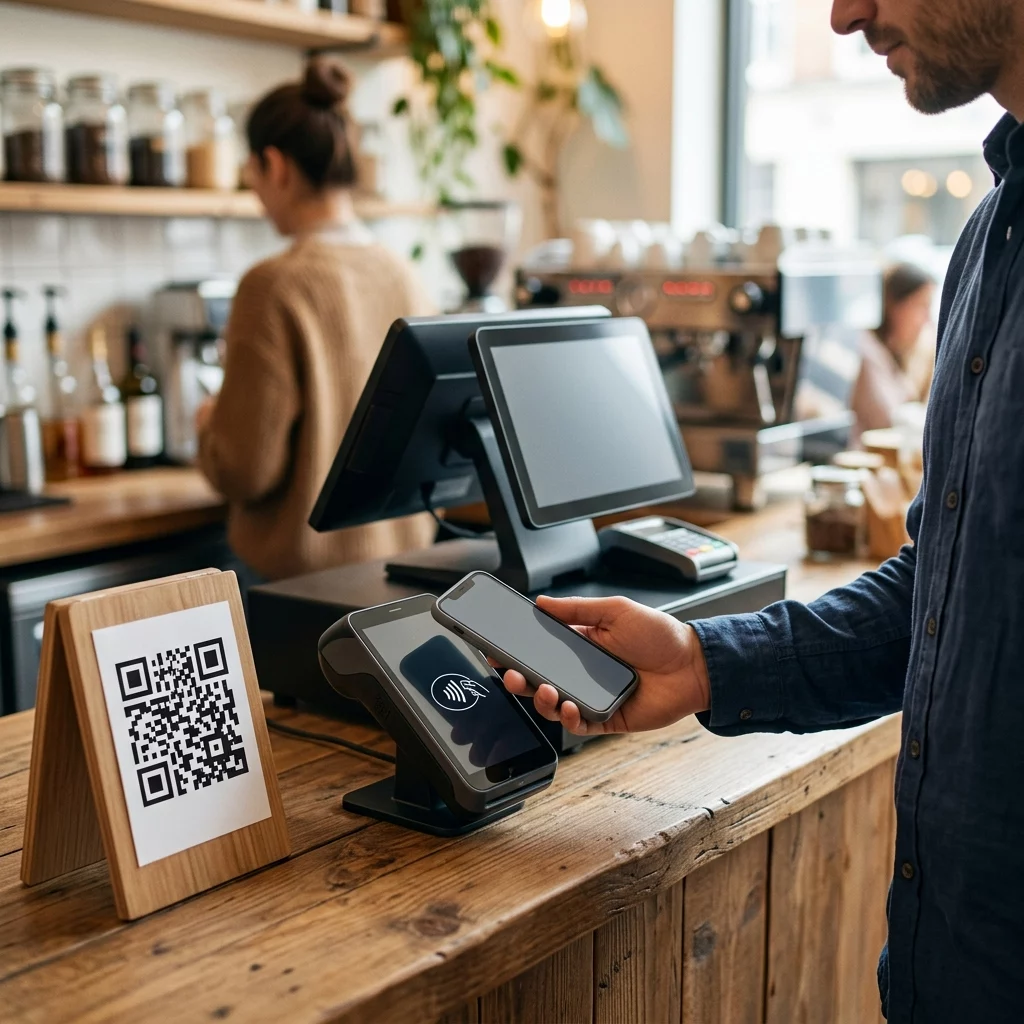
Närhetsbetalningar gör det möjligt att acceptera transaktioner genom att föra en kunds enhet nära en betalningspunkt. Medan både QR-koder och Near Field Communication (NFC) underlättar dessa kontaktlösa interaktioner, fungerar de utifrån olika tekniska principer. Tänk på en QR-kod som en digital brygga som förbinder en fysisk kontaktpunkt med internet via en optisk skanning, medan NFC förlitar sig på kortdistansradiofrekvens för att överföra data mellan två chip.
NFC-teknik är motorn bakom “Tap to Pay”-funktioner som finns i fysiska kreditkort och mobiltjänster som Apple Pay. I kontrast, hur QR-koder möjliggör kontaktlösa betalningar involverar smarttelefonens kamera som läser ett specifikt mönster för att initiera en transaktion via en webbläsare eller en dedikerad app. Denna grundläggande skillnad i hur data överförs bestämmer vilken hårdvara du behöver och hastigheten på kundupplevelsen.
Hur QR-kodsbetalningar fungerar för företag
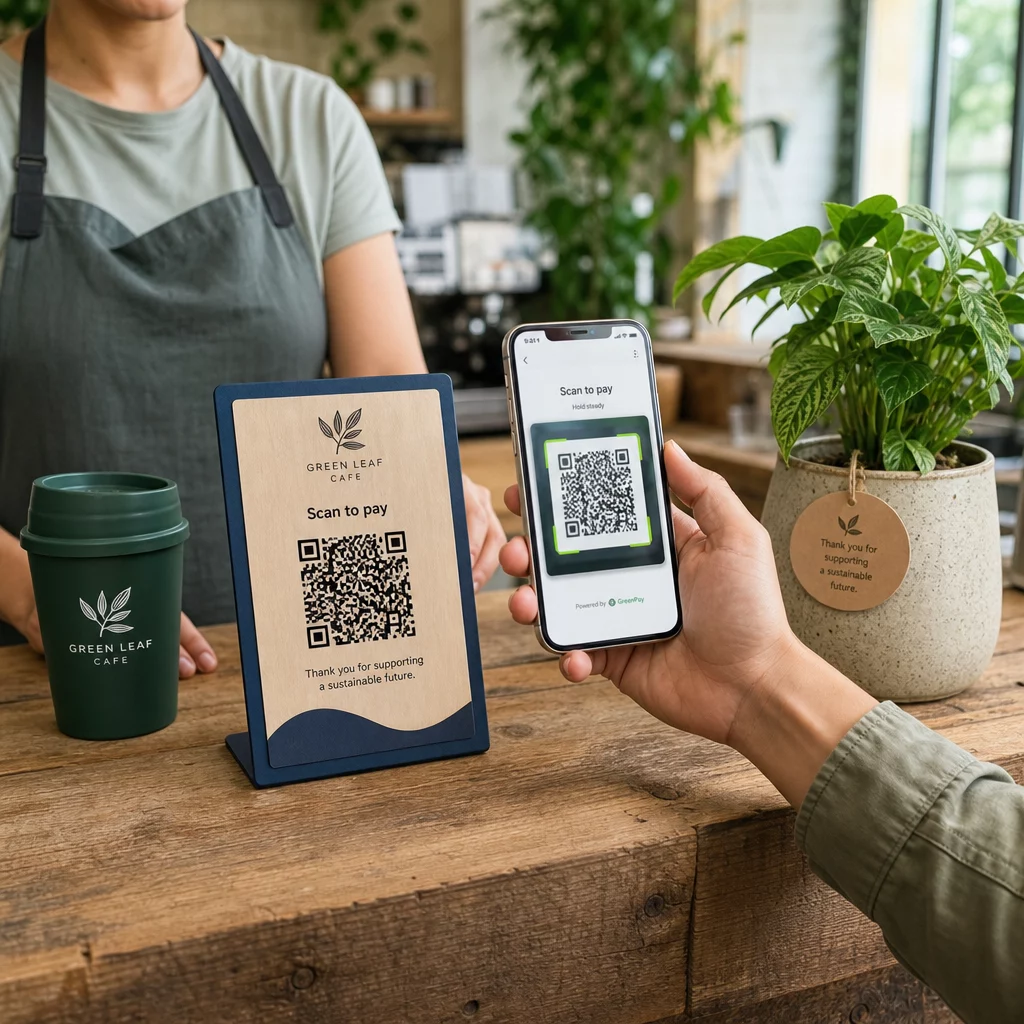
QR-koder fungerar som ett mångsidigt verktyg för alla handlare som vill digitalisera sin kassaprocess. Det typiska betalningsflödet börjar när du visar en QR-kod på en tryckt skylt, en digital skärm eller ett kundkvitto. Kunden öppnar sedan sin kamera eller en betalningsapp för att skanna koden, vilket leder dem till en säker kassasida eller uppmanar dem att auktorisera transaktionen inom deras mobilplånböcker.
- Acceptera betalningar utan specialiserad hårdvara genom att använda tryckta klistermärken eller surfplatteskärmar.
- Låta kunder använda sina inbyggda kameraappar utan att behöva ladda ner ny programvara.
- Använda dynamiska QR-koder för att uppdatera betalningsmål eller belopp utan att behöva trycka om material.
- Minska friktionen för fjärr- eller bordsbetalningar där en fast terminal är opraktisk.
Börja ta emot betalningar idag Redo att förenkla din kassaprocess utan att investera i ny hårdvara? Använd QR-kodgenerator för betalningar för att skapa säkra, skanningsbara länkar för dina kunder på några minuter.
Jämförelse av prestanda för NFC och QR-koder
Den primära fördelen med NFC är transaktionshastigheten, eftersom det bara krävs ett snabbt tryck för att initiera den krypterade datautväxlingen. Denna bekvämlighet kommer dock med ett beroende av NFC-kompatibel hårdvara, vilket kan vara dyrt för småföretag eller mobila försäljare. NFC fungerar endast inom ett mycket begränsat område – vanligtvis under tio centimeter – medan QR-koder kan skannas från flera meter bort om de har rätt storlek.
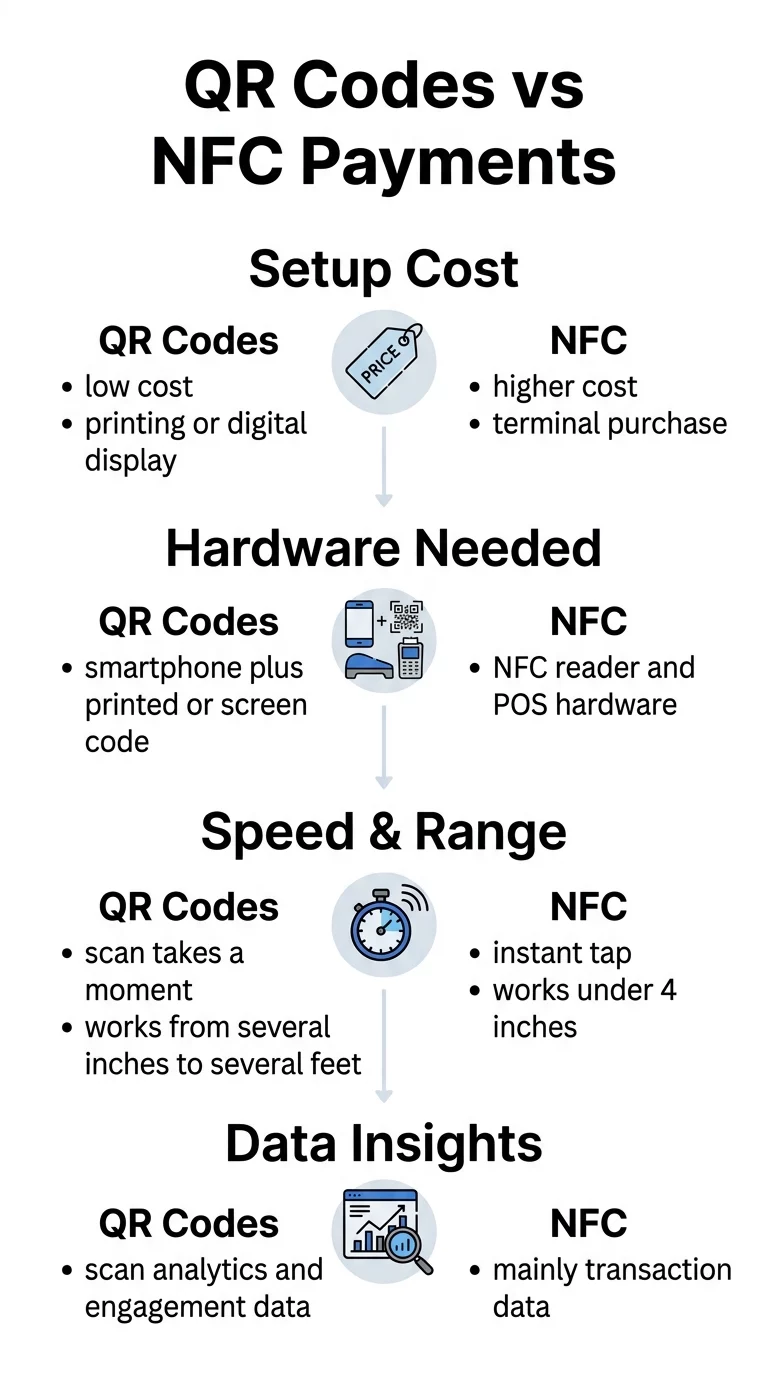
| FUNKTION | QR-kodbetalningar | NFC-betalningar |
|---|---|---|
| Installationskostnad | Låg (endast tryckkostnader) | Måttlig till hög (terminalkostnader) |
| Hårdvara som behövs | Smartphone & tryckt/digital kod | NFC-läsare & POS-system |
| Skanningsräckvidd | Flera centimeter till flera meter | Under 10 centimeter |
| Datainsikter | Detaljerad skanning och platsspårning | Främst data på transaktionsnivå |
| Tillgänglighet | Fungerar på alla smartphones med kamera | Kräver NFC-kapabel enhet eller kort |
Säkerhets- och efterlevnadsstandarder
Säkerhet är en avgörande faktor när man väljer mellan närhetstekniker. NFC använder tokenisering, en process som ersätter känslig kortdata med en unik identifierare för varje transaktion, vilket säkerställer att avlyssnad data inte kan återanvändas. Detta gör det till ett mycket säkert val för detaljhandelsmiljöer med hög volym där hastighet och dataskydd är lika viktiga.
QR-kodbetalningar är också mycket säkra när du följer etablerade standarder. När en kund skannar en kod omdirigeras de till en krypterad portal som hanterar de känsliga finansiella detaljerna. För ditt företag är det viktigt att vara PCI-DSS-kompatibel är avgörande för att skydda kortinnehavarens data. Att använda dynamiska koder gör att du kan ställa in utgångsdatum eller geografiska begränsningar, vilket lägger till skyddslager som statiska koder inte kan erbjuda.
Välja rätt lösning för ditt företag
Det bästa valet beror på din specifika affärsmiljö och dina mål för kundengagemang. Om du driver en snabb mataffär eller ett livlig kafé, kan NFC:s ”tap and go”-funktion vara den bästa lösningen för att hålla köerna i rörelse. Men QR-koder erbjuder en nivå av flexibilitet och marknadsinsikt som NFC ofta saknar.
Du bör överväga QR-koder om:
- Du driver ett litet företag, en pop-up-butik eller ett tjänstebaserat företag där mobilitet är viktigt.
- Du vill integrera betalningar direkt i marknadsföringsmaterial som flygblad, affischer eller menyer.
- Du behöver spåra skanningsanalys för att förstå var och när kunder interagerar med ditt varumärke.
- Du vill undvika de höga kostnaderna för att köpa och underhålla traditionella betalterminaler.
Optimera din kundupplevelse Vill du överbrygga klyftan mellan fysiska beröringspunkter och digitala betalningar? Använd Länk QR-kodgenerator för att skapa anpassade, spårbara upplevelser för ditt varumärke.
Genom att väga den låga inträdesbarriären för optisk skanning mot hastigheten i radiofrekvenskommunikation kan du välja en lösning som balanserar kostnad och effektivitet. För många moderna företag fungerar en hybridmetod bäst – att använda NFC för snabb utcheckning vid kassan samtidigt som QR-koder placeras på förpackningar eller bord för att underlätta flexibla betalningar och djupare kundengagemang.
Vanliga frågor
Båda metoderna är mycket säkra när de implementeras korrekt. NFC använder tokenisering för att skydda data under trycket, medan QR-koder förlitar sig på krypterade webbprotokoll och autentisering via säkra e-plånböcker.
Ja, många företag använder båda. Du kan erbjuda NFC för snabba transaktioner i kassan och använda QR-koder på kvitton eller bord för att ge kunderna mer flexibla betalnings- och lojalitetsalternativ.
Ja, kundens smartphone måste ha en aktiv internetanslutning för att behandla transaktionen via en mobil webbläsare eller app, medan vissa NFC-aktiverade kort kan fungera offline beroende på bankprotokoll.