Ar nežinote, kuri bekontakčio mokėjimo technologija tinkama jūsų verslui? Pasirinkus metodą, kuris neatitinka jūsų infrastruktūros, gali atsirasti didelių diegimo išlaidų arba lėtos atsiskaitymo eilės. Šis vadovas palygina QR kodus ir NFC, kad padėtų jums pasirinkti geriausią artumo mokėjimo sprendimą jūsų poreikiams.
Artumo mokėjimo technologijų supratimas
Artumo mokėjimai leidžia priimti operacijas, priglaudžiant kliento įrenginį prie mokėjimo taško. Nors tiek QR kodai, tiek artimojo lauko ryšys (NFC) palengvina šias bekontaktes sąveikas, jie veikia skirtingais techniniais principais. Pagalvokite apie QR kodą kaip skaitmeninį tiltą, jungiantį fizinį lietimo tašką su internetu optiniu nuskaitymu, o NFC remiasi trumpojo nuotolio radijo dažniu duomenims perduoti tarp dviejų lustų.
NFC technologija yra varomoji jėga, slypinti už „Tap to Pay“ (liet. „Paliesk ir mokėk“) funkcijų, esančių fizinėse kredito kortelėse ir mobiliosiose paslaugose, tokiose kaip Apple Pay. Priešingai, kaip QR kodai įgalina bekontakčius mokėjimus apima išmaniojo telefono kameros nuskaitymą specifinio šablono, kad būtų inicijuota operacija per žiniatinklio naršyklę arba specialią programėlę. Šis esminis duomenų perdavimo būdo skirtumas lemia reikalingą aparatinę įrangą ir kliento patirties greitį.
Kaip QR kodo mokėjimai veikia verslui
QR kodai veikia kaip universalus įrankis bet kuriam prekybininkui, siekiančiam skaitmenizuoti savo atsiskaitymo procesą. Tipinis mokėjimo srautas prasideda, kai QR kodas rodomas ant atspausdinto ženklo, skaitmeninio ekrano arba kliento kvito. Tuomet klientas atidaro savo kamerą arba mokėjimo programėlę, kad nuskaitytų kodą, kuris nukreipia juos į saugų atsiskaitymo puslapį arba prašo patvirtinti operaciją savo mobiliosiose piniginėse.
- Mokėjimų priėmimas be specializuotos aparatinės įrangos, naudojant atspausdintus lipdukus ar planšetinių kompiuterių ekranus.
- Leidimas klientams naudotis savo gimtosiomis kameros programėlėmis, nereikalaujant atsisiųsti naujos programinės įrangos.
- Naudojant dinaminiai QR kodai atnaujinti mokėjimo paskirties vietas arba sumas, nereikia perspausdinti medžiagos.
- Mažinant trintį nuotoliniams arba prie stalo atliekamiems mokėjimams, kai stacionarus terminalas yra nepraktiškas.
Pradėkite priimti mokėjimus šiandien Pasiruošę supaprastinti atsiskaitymo procesą neinvestuodami į naują aparatinę įrangą? Naudokite Mokėjimo QR kodo generatorių norėdami per kelias minutes sukurti saugias, nuskanuojamas nuorodas savo klientams.
NFC ir QR kodo našumo palyginimas
Pagrindinis NFC pranašumas yra operacijų greitis, nes norint inicijuoti šifruotų duomenų mainus, pakanka greito prisilietimo. Tačiau šis patogumas priklauso nuo NFC palaikančios aparatinės įrangos, kuri gali būti brangi smulkiam verslui ar mobiliesiems pardavėjams. NFC veikia tik labai mažame atstume – dažniausiai mažesniame nei keturi coliai – tuo tarpu QR kodus galima nuskaityti iš kelių pėdų atstumo, jei jie yra tinkamai parinkto dydžio.
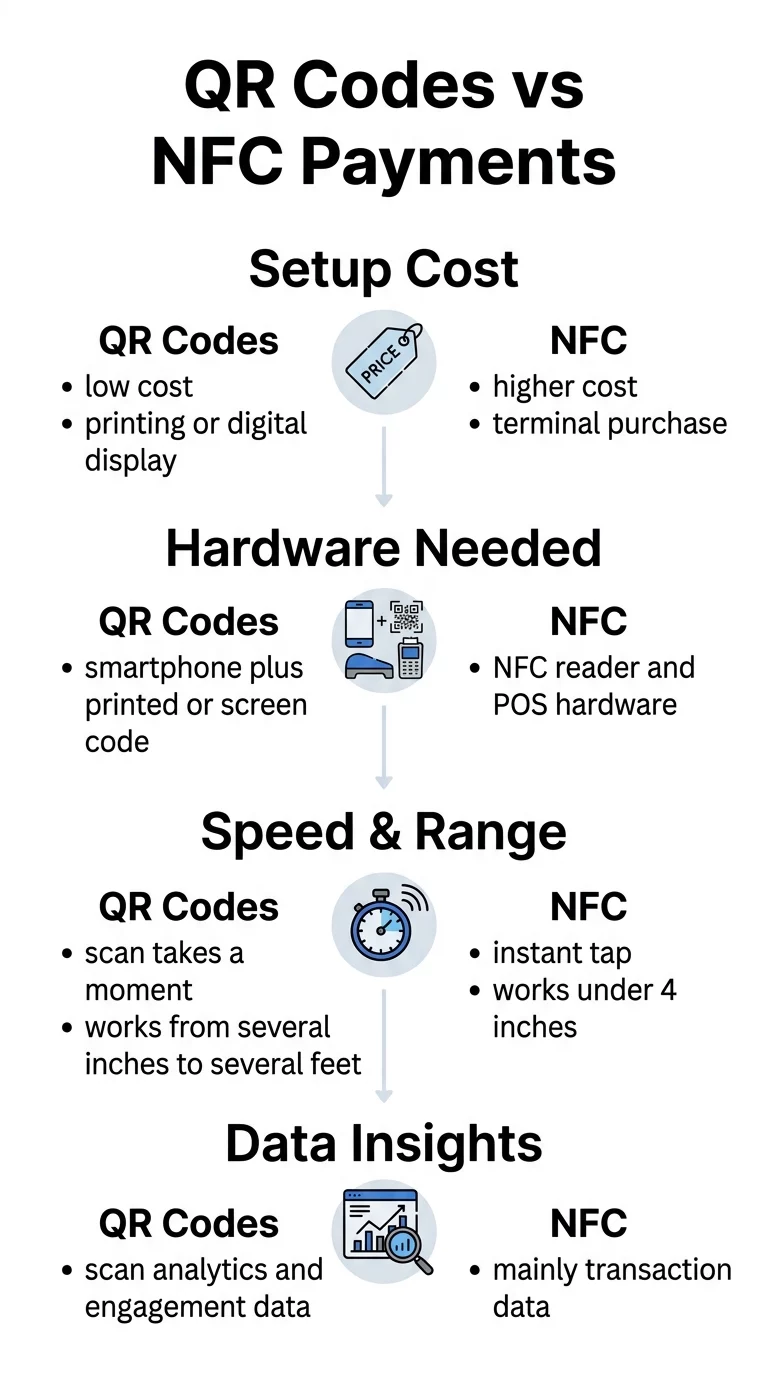
| FUNKCIJA | QR Code mokėjimai | NFC mokėjimai |
|---|---|---|
| Nustatymo kaina | Maža (tik spausdinimo išlaidos) | Vidutinė arba didelė (terminalo išlaidos) |
| Reikalinga aparatinė įranga | Išmanusis telefonas & atspausdintas/skaitmeninis kodas | NFC skaitytuvas & POS sistema |
| Nuskaitymo diapazonas | Nuo kelių colių iki kelių pėdų | Mažiau nei 4 coliai |
| Duomenų įžvalgos | Išsamus nuskaitymas ir vietos sekimas | Visų pirma operacijų lygio duomenys |
| Prieinamumas | Veikia su bet kuriuo išmaniuoju telefonu, turinčiu kamerą | Reikalingas NFC palaikantis įrenginys arba kortelė |
Saugumo ir atitikties standartai
Saugumas yra esminis veiksnys renkantis artimojo veikimo technologijas. NFC naudoja tokenizaciją – procesą, kuris jautrius kortelės duomenis pakeičia unikaliu identifikatoriumi kiekvienai operacijai, užtikrinant, kad perimti duomenys negalėtų būti pakartotinai panaudoti. Tai daro jį labai saugiu pasirinkimu didelės apimties mažmeninės prekybos aplinkoje, kur greitis ir duomenų apsauga yra vienodai svarbūs.
QR kodo mokėjimai taip pat yra labai saugūs, jei laikomasi nustatytų standartų. Klientui nuskenavus kodą, jis nukreipiamas į šifruotą portalą, kuris tvarko jautrius finansinius duomenis. Jūsų verslui išlikti suderinamam su PCI-DSS yra būtina siekiant apsaugoti kortelės turėtojo duomenis. Naudojant dinaminius kodus, galite nustatyti galiojimo terminus arba geografinius apribojimus, pridedant apsaugos sluoksnių, kurių statiniai kodai negali suteikti.
Tinkamo sprendimo pasirinkimas jūsų verslui
Geriausias pasirinkimas priklauso nuo jūsų konkrečios verslo aplinkos ir klientų įsitraukimo tikslų. Jei valdote greito aptarnavimo maisto prekių parduotuvę ar judrią kavinę, NFC „paliesk ir eik“ pobūdis gali būti tinkamiausias sprendimas, siekiant, kad eilės judėtų greitai. Tačiau QR kodai suteikia lankstumo ir rinkodaros įžvalgų, kurių NFC dažnai trūksta.
Turėtumėte apsvarstyti QR kodus, jei:
- Valdote smulkų verslą, iššokantįjį (pop-up) parduotuvę ar paslaugomis pagrįstą įmonę, kuriai svarbus mobilumas.
- Norite integruoti mokėjimus tiesiogiai į rinkodaros medžiagą, pvz., skrajutes, plakatus ar meniu.
- Tau reikia sekti nuskaitymo analizę siekiant suprasti, kur ir kada klientai bendrauja su jūsų prekės ženklu.
- Norite išvengti didelių tradicinių mokėjimo terminalų pirkimo ir priežiūros išlaidų.
Optimizuokite savo klientų patirtį Norite sumažinti atotrūkį tarp fizinių sąlyčio taškų ir skaitmeninių mokėjimų? Naudokite Nuorodos QR kodo generatorius kad sukurtumėte individualias, sekamas patirtis savo prekės ženklui.
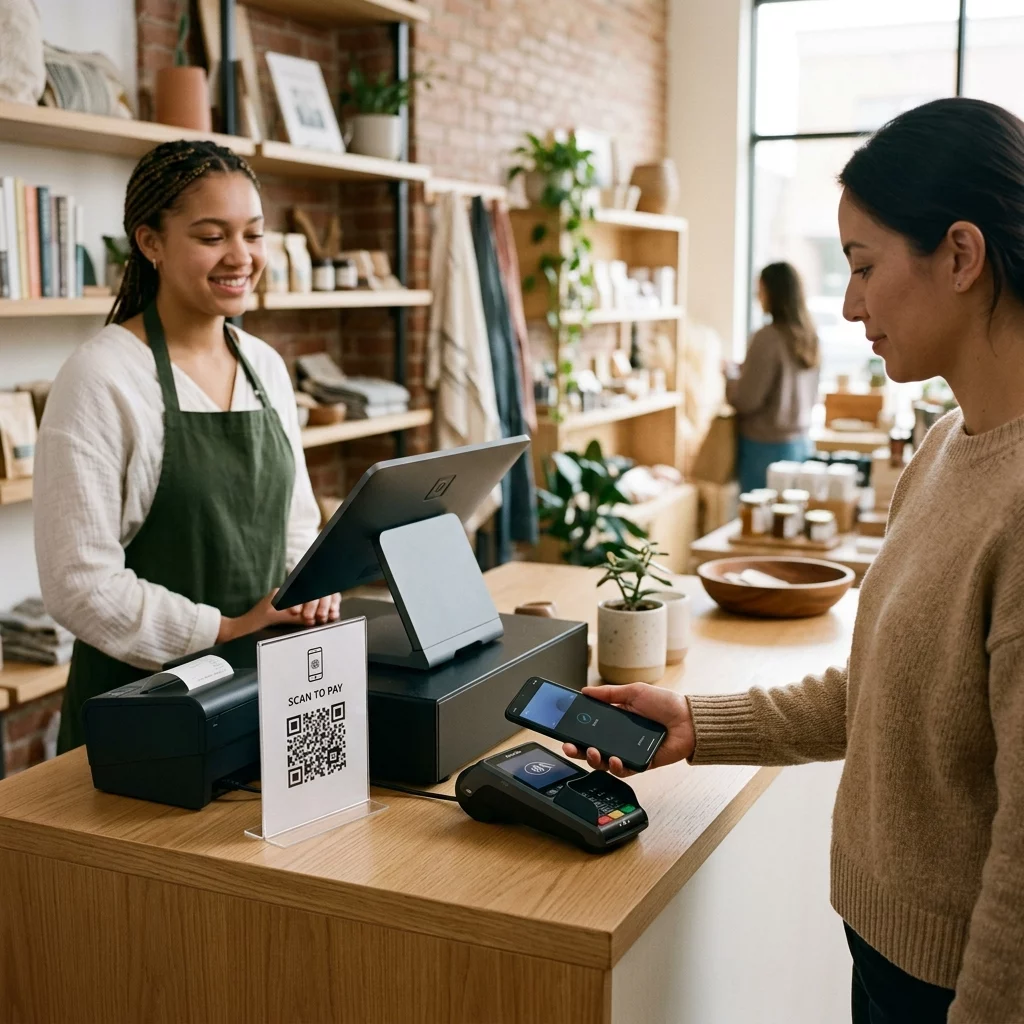
Įvertinę žemą optinio nuskaitymo įėjimo barjerą ir radijo dažnio ryšio greitį, galite pasirinkti sprendimą, kuris subalansuoja išlaidas ir efektyvumą. Daugeliui šiuolaikinių įmonių geriausiai tinka hibridinis požiūris – naudojant NFC greitam atsiskaitymui kasoje, o QR kodus dedant ant pakuotės ar stalų, siekiant palengvinti lanksčius mokėjimus ir gilesnį klientų įsitraukimą.
Dažniausiai užduodami klausimai
Abu metodai yra labai saugūs, kai įdiegiami teisingai. NFC naudoja tokenizavimą duomenims apsaugoti palietus, o QR kodai remiasi šifruotais žiniatinklio protokolais ir autentifikavimu per saugias el. pinigines.
Taip, daugelis įmonių naudoja abu. Galite siūlyti NFC greitoms kasos operacijoms ir naudoti QR kodus ant kvitų ar stalų, kad klientams suteiktumėte lankstesnes mokėjimo ir lojalumo galimybes.
Taip, kliento išmanusis telefonas turi turėti aktyvų interneto ryšį, kad galėtų apdoroti operaciją per mobiliojo ryšio naršyklę ar programėlę, o kai kurios NFC palaikančios kortelės gali veikti neprisijungus, priklausomai nuo banko protokolų.