Er du usikker på hvilken kontaktløs betalingsteknologi som passer for din bedrift? Å velge en metode som ikke samsvarer med infrastrukturen din, kan føre til høye etableringskostnader eller trege kassakøer. Denne guiden sammenligner QR-koder og NFC for å hjelpe deg med å velge den beste løsningen for nærhetsbetalinger for dine behov.
Forståelse av teknologier for nærhetsbetaling
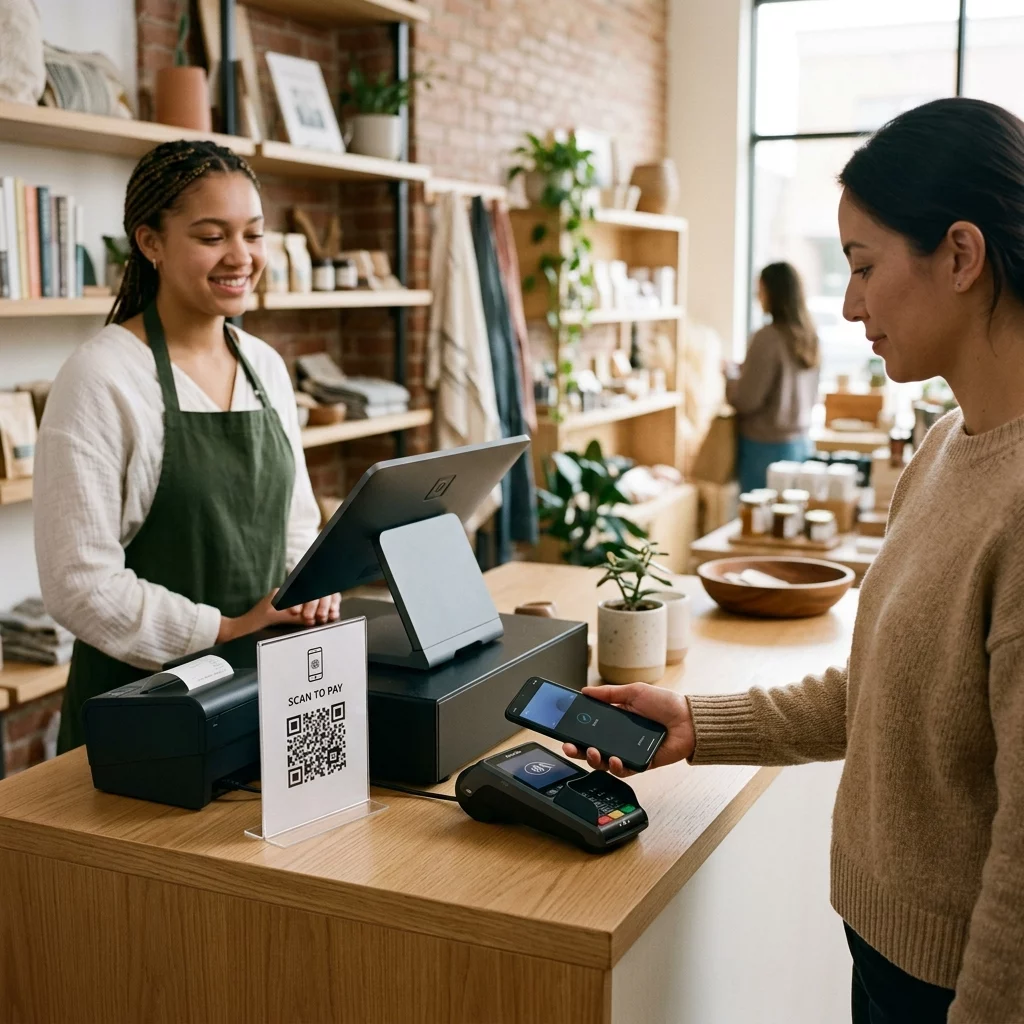
Nærhetsbetalinger lar deg akseptere transaksjoner ved å bringe kundens enhet nær et betalingspunkt. Mens både QR-koder og Near Field Communication (NFC) muliggjør disse kontaktløse interaksjonene, opererer de etter forskjellige tekniske prinsipper. Tenk på en QR-kode som en digital bro som forbinder et fysisk berøringspunkt med internett via en optisk skanning, mens NFC er avhengig av kortrekkevidde radiofrekvens for å overføre data mellom to brikker.
NFC-teknologi er motoren bak funksjoner som “Tap to Pay” som finnes i fysiske kredittkort og mobiltjenester som Apple Pay. I kontrast, hvordan QR-koder muliggjør kontaktløse betalinger involverer at smarttelefonkameraet leser et spesifikt mønster for å initiere en transaksjon via en nettleser eller en dedikert app. Denne grunnleggende forskjellen i hvordan data overføres, avgjør maskinvaren du trenger og hastigheten på kundeopplevelsen.
Hvordan QR-kodebetalinger fungerer for bedrifter
QR-koder fungerer som et allsidig verktøy for enhver forhandler som ønsker å digitalisere kasseprosessen. Den typiske betalingsflyten starter når du viser en QR-kode på et trykt skilt, en digital skjerm eller en kundekvittering. Kunden åpner deretter kameraet eller en betalingsapp for å skanne koden, som dirigerer dem til en sikker betalingsside eller ber dem om å autorisere transaksjonen innenfor deres mobil lommebøker.
- Akseptere betalinger uten spesialisert maskinvare ved å bruke trykte klistremerker eller nettbrettskjermer.
- Lar kunder bruke sine innebygde kameraapper uten å kreve at de laster ned ny programvare.
- Utnytte dynamiske QR-koder for å oppdatere betalingsdestinasjoner eller beløp uten å måtte trykke nytt materiale.
- Reduserer friksjon for fjern- eller bordbetalinger der en fast terminal er upraktisk.
Begynn å akseptere betalinger i dag Klar til å forenkle betalingsprosessen uten å investere i ny maskinvare? Bruk Betalings-QR-kodegenerator for å opprette sikre, skannbare lenker for kundene dine på få minutter.
Sammenligning av NFC- og QR-kodeytelse
Hovedfordelen med NFC er transaksjonshastighet, da det kun krever et raskt trykk for å starte den krypterte datautvekslingen. Imidlertid kommer denne bekvemmeligheten med en avhengighet av NFC-aktivert maskinvare, som kan være dyrt for små bedrifter eller mobile leverandører. NFC fungerer kun innenfor en svært kort rekkevidde – vanligvis under fire tommer – mens QR-koder kan skannes fra flere meter unna hvis de er riktig dimensjonert.
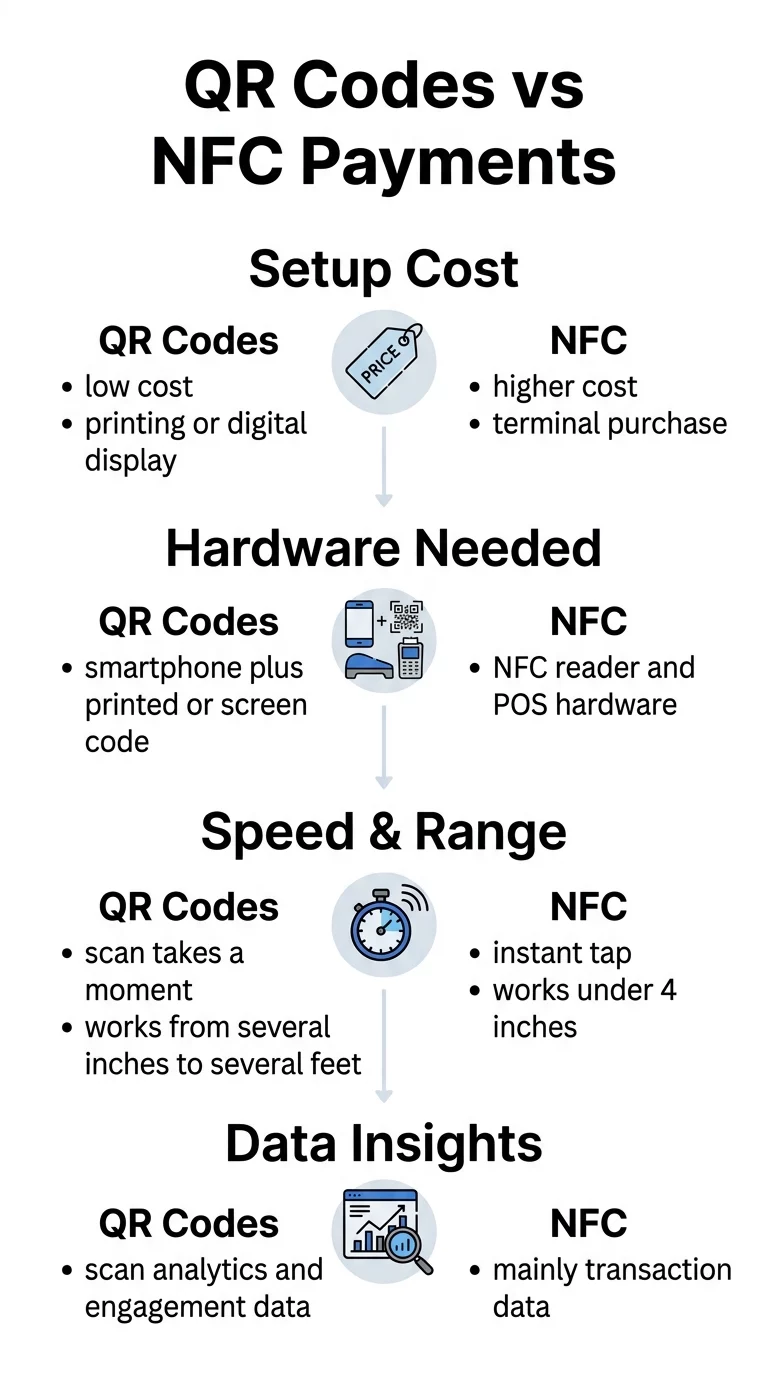
| FUNKSJON | QR-kode betalinger | NFC-betalinger |
|---|---|---|
| Oppstartskostnad | Lav (kun utskriftskostnader) | Moderat til høy (terminalkostnader) |
| Nødvendig maskinvare | Smarttelefon & trykt/digital kode | NFC-leser & POS-system |
| Skannerekkevidde | Fra flere tommer til flere fot | Under 4 tommer |
| Datainnsikt | Detaljert skanning og posisjonssporing | Primært transaksjonsnivådata |
| tilgjengelighet | Fungerer på enhver smarttelefon med kamera | Krever NFC-kompatibel enhet eller kort |
Sikkerhets- og samsvarsstandarder
Sikkerhet er en avgjørende faktor når man velger mellom nærhetsteknologier. NFC bruker tokenisering, en prosess som erstatter sensitive kortdata med en unik identifikator for hver transaksjon, og sikrer at avlyttede data ikke kan gjenbrukes. Dette gjør det til et svært sikkert valg for detaljhandelsmiljøer med høyt volum der hastighet og databeskyttelse er like viktige.
QR-kodebetalinger er også svært sikre når du følger etablerte standarder. Når en kunde skanner en kode, blir de omdirigert til en kryptert portal som håndterer de sensitive finansielle detaljene. For bedriften din er det avgjørende å forbli PCI-DSS-kompatibel for å beskytte kortdata. Bruk av dynamiske koder gjør at du kan angi utløpsdatoer eller geografiske begrensninger, noe som legger til lag med beskyttelse som statiske koder ikke kan tilby.
Velge riktig løsning for din bedrift
Det beste valget avhenger av ditt spesifikke forretningsmiljø og dine mål for kundeengasjement. Hvis du driver en dagligvarebutikk med høy hastighet eller en travel kafé, kan NFCs “tap and go”-natur være det beste valget for å holde køene i bevegelse. QR-koder tilbyr imidlertid et nivå av fleksibilitet og markedsføringsinnsikt som NFC ofte mangler.
Du bør vurdere QR-koder hvis:
- Du driver en liten bedrift, pop-up-butikk eller tjenestebasert selskap der mobilitet er viktig.
- Du ønsker å integrere betalinger direkte i markedsføringsmateriell som flygeblader, plakater eller menyer.
- Du må spore skanneanalyser for å forstå hvor og når kunder interagerer med merkevaren din.
- Du ønsker å unngå de høye kostnadene ved å kjøpe og vedlikeholde tradisjonelle betalingsterminaler.
Optimaliser kundeopplevelsen din Vil du bygge bro mellom fysiske kontaktpunkter og digitale betalinger? Bruk Lenke QR-kodegenerator for å skape tilpassede, sporbare opplevelser for merkevaren din.
Ved å veie den lave inngangsbarrieren for optisk skanning mot hastigheten til radiofrekvenskommunikasjon, kan du velge en løsning som balanserer kostnad og effektivitet. For mange moderne bedrifter fungerer en hybrid tilnærming best – å bruke NFC for rask utsjekking ved disken, samtidig som QR-koder plasseres på emballasje eller bord for å tilrettelegge for fleksible betalinger og dypere kundeengasjement.
Ofte stilte spørsmål
Begge metodene er svært sikre når de implementeres korrekt. NFC bruker tokenisering for å beskytte data under tappingen, mens QR-koder er avhengige av krypterte webprotokoller og autentisering via sikre e-lommebøker.
Ja, mange bedrifter bruker begge deler. Du kan tilby NFC for raske kassetransaksjoner og bruke QR-koder på kvitteringer eller bord for å gi kundene mer fleksible betalings- og lojalitetsalternativer.
Ja, kundens smarttelefon må ha en aktiv internettforbindelse for å behandle transaksjonen via en mobil nettleser eller app, mens noen NFC-aktiverte kort kan fungere offline avhengig av bankprotokoller.