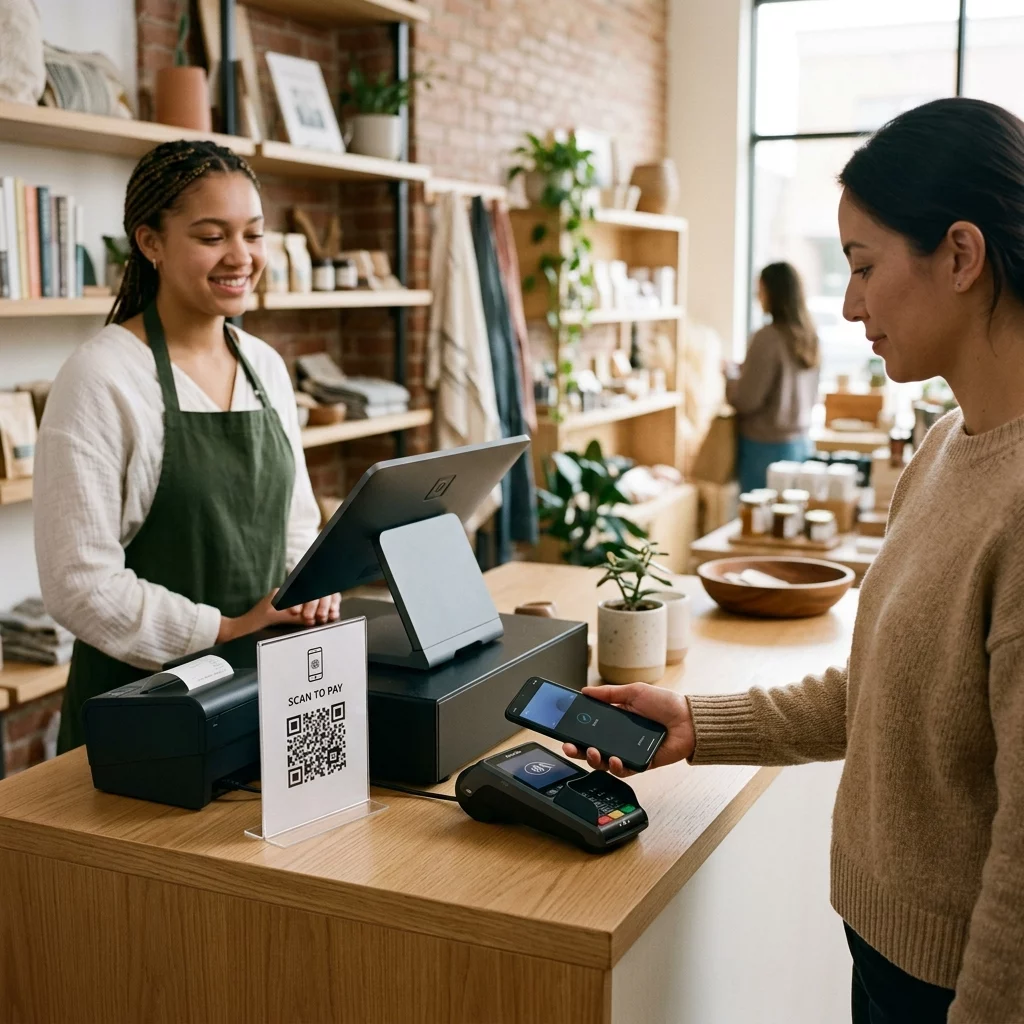
Er du i tvivl om, hvilken kontaktløs betalingsteknologi der er den rette for din virksomhed? Valg af en metode, der ikke stemmer overens med din infrastruktur, kan føre til høje opstartsomkostninger eller langsomme kassekøer. Denne guide sammenligner QR-koder og NFC for at hjælpe dig med at vælge den bedste nærhedsbetalingsløsning til dine behov.
Forståelse af nærhedsbetalingsteknologier
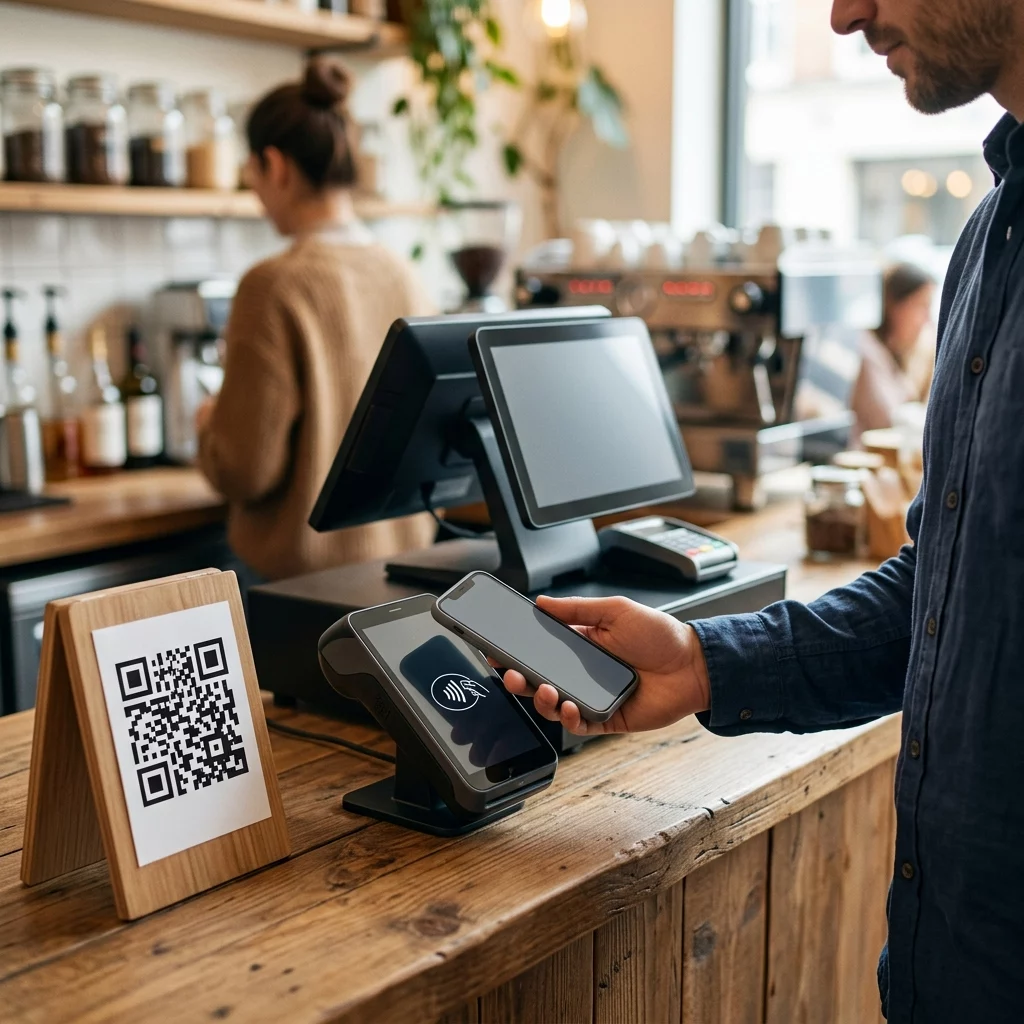
Nærhedsbetalinger giver dig mulighed for at acceptere transaktioner ved at bringe en kundes enhed tæt på et betalingssted. Selvom både QR-koder og Near Field Communication (NFC) muliggør disse kontaktløse interaktioner, opererer de efter forskellige tekniske principper. Tænk på en QR-kode som en digital bro, der forbinder et fysisk berøringspunkt med internettet via en optisk scanning, hvorimod NFC er afhængig af kortdistance radiofrekvens for at overføre data mellem to chips.
NFC-teknologi er motoren bag “Tap to Pay”-funktioner, der findes i fysiske kreditkort og mobiltjenester som Apple Pay. I modsætning hertil, hvordan QR-koder muliggør kontaktløse betalinger indebærer, at smartphonekameraet læser et specifikt mønster for at igangsætte en transaktion via en webbrowser eller en dedikeret app. Denne grundlæggende forskel i, hvordan data overføres, bestemmer den hardware, du har brug for, og hastigheden af kundeoplevelsen.
Sådan fungerer QR-kodebetalinger for virksomheder
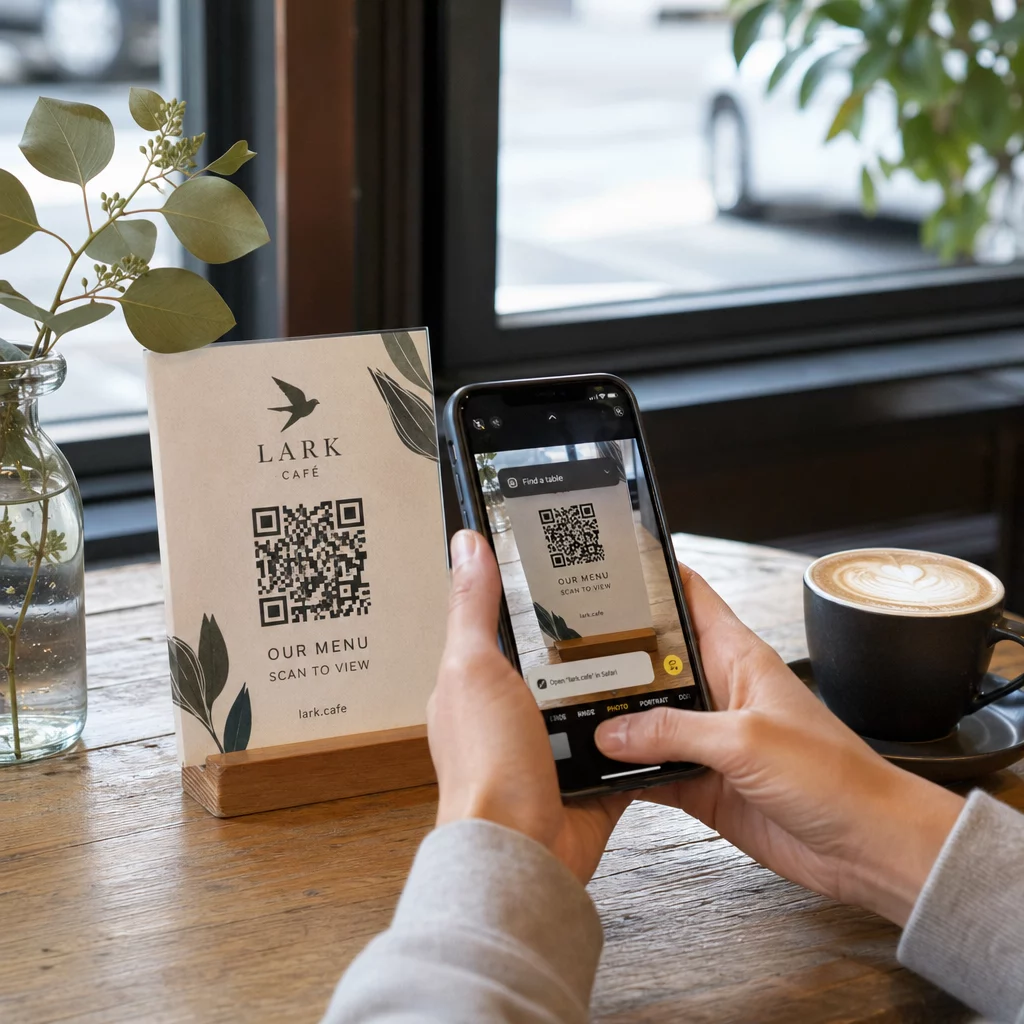
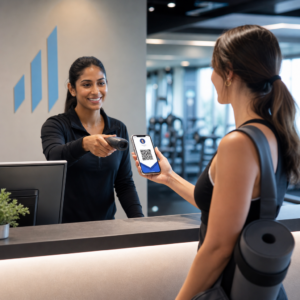
QR-koder fungerer som et alsidigt værktøj for enhver forhandler, der ønsker at digitalisere deres betalingsproces. Den typiske betalingsflow begynder, når du viser en QR-kode på et trykt skilt, en digital skærm eller en kundekvittering. Kunden åbner derefter sit kamera eller en betalingsapp for at scanne koden, hvilket dirigerer dem til en sikker betalingsside eller beder dem om at godkende transaktionen i deres mobile tegnebøger.
- Acceptere betalinger uden specialiseret hardware ved at bruge trykte klistermærker eller tabletskærme.
- Giver kunder mulighed for at bruge deres indbyggede kamera-apps uden at skulle downloade ny software.
- Udnyttelse af dynamiske QR-koder til at opdatere betalingsdestinationer eller beløb uden at skulle genudskrive materialer.
- Reducering af friktion for fjernbetalinger eller bordbetalinger, hvor en fast terminal er upraktisk.
Begynd at modtage betalinger i dag Klar til at forenkle din checkout-proces uden at investere i ny hardware? Brug Betalings-QR-kodegenerator til at oprette sikre, scanbare links til dine kunder på få minutter.
Sammenligning af NFC- og QR-kodeydelse
Den primære fordel ved NFC er transaktionshastighed, da det kun kræver et hurtigt tryk for at starte den krypterede dataudveksling. Denne bekvemmelighed kommer dog med en afhængighed af NFC-kompatibel hardware, hvilket kan være dyrt for små virksomheder eller mobile forhandlere. NFC fungerer kun inden for en meget snæver rækkevidde – typisk under ti centimeter – hvorimod QR-koder kan scannes fra flere meters afstand, hvis de er korrekt dimensioneret.
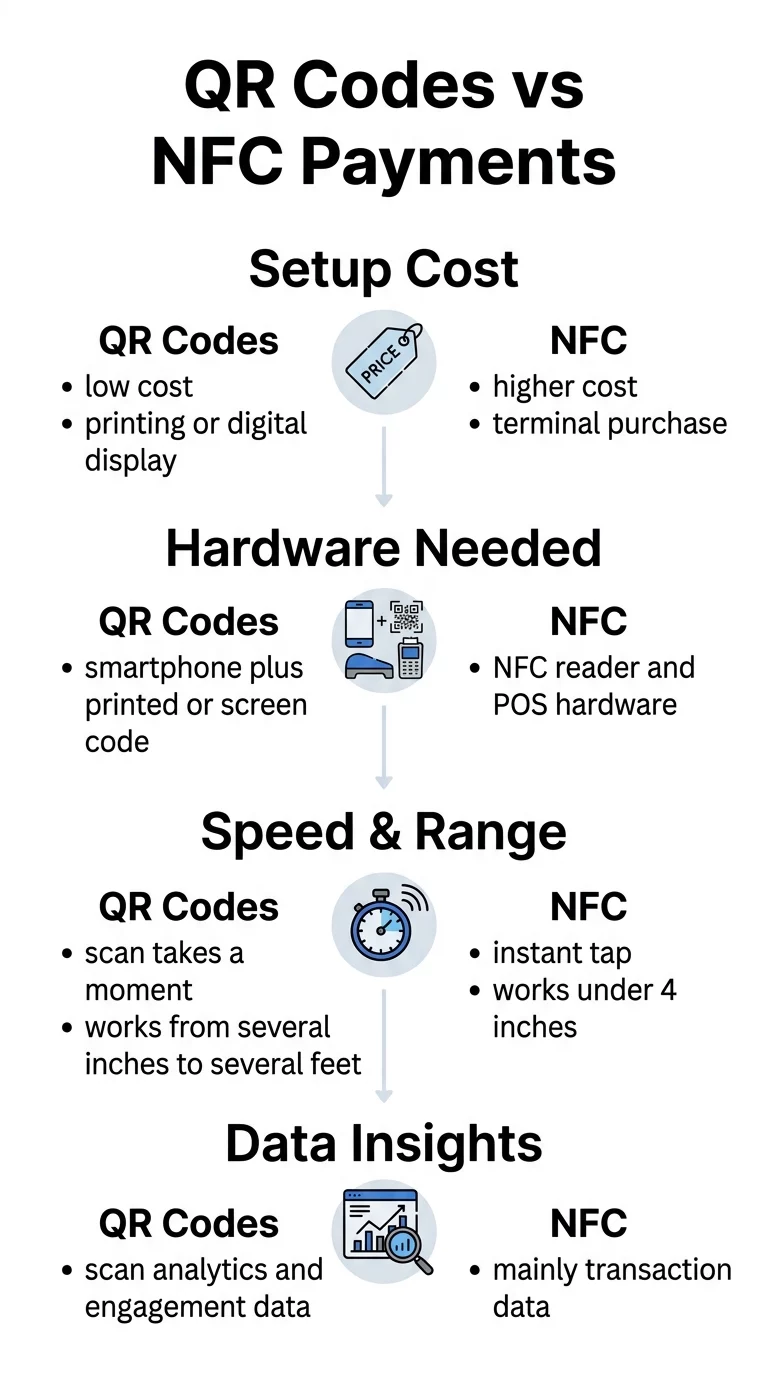
| FUNKTION | QR-kode betalinger | NFC-betalinger |
|---|---|---|
| Opsætningsomkostninger | Lav (kun udskrivningsomkostninger) | Moderat til høj (terminalomkostninger) |
| Nødvendig hardware | Smartphone & printet/digital kode | NFC-læser & POS-system |
| Scanningsrækkevidde | Flere centimeter til flere meter | Under 10 centimeter |
| Dataindsigt | Detaljeret scanning og lokationssporing | Primært data på transaktionsniveau |
| Tilgængelighed | Virker på enhver smartphone med et kamera | Kræver NFC-kompatibel enhed eller kort |
Sikkerheds- og overholdelsesstandarder
Sikkerhed er en afgørende faktor, når man vælger mellem nærhedsteknologier. NFC bruger tokenisering, en proces der erstatter følsomme kortdata med en unik identifikator for hver transaktion, hvilket sikrer, at opsnappede data ikke kan genbruges. Dette gør det til et yderst sikkert valg for detailmiljøer med høj volumen, hvor hastighed og databeskyttelse er lige vigtige.
QR-kodebetalinger er også yderst sikre, når du følger etablerede standarder. Når en kunde scanner en kode, bliver de omdirigeret til en krypteret portal, der håndterer de følsomme finansielle oplysninger. For din virksomhed er det afgørende at forblive PCI-DSS-kompatibel for at beskytte kortholderdata. Brug af dynamiske koder giver dig mulighed for at indstille udløbsdatoer eller geografiske begrænsninger, hvilket tilføjer lag af beskyttelse, som statiske koder ikke kan give.
Valg af den rette løsning til din virksomhed
Det bedste valg afhænger af dit specifikke forretningsmiljø og dine mål for kundeengagement. Hvis du driver en dagligvarebutik med høj hastighed eller en travl café, er NFC's “tap and go”-karakter måske det bedste valg for at holde køerne i bevægelse. QR-koder tilbyder dog en grad af fleksibilitet og marketingindsigt, som NFC ofte mangler.
Du bør overveje QR-koder, hvis:
- Du driver en lille virksomhed, en pop-up-butik eller en servicebaseret virksomhed, hvor mobilitet er vigtig.
- Du ønsker at integrere betalinger direkte i marketingmaterialer som flyers, plakater eller menuer.
- Det skal du spore scanningsanalyser for at forstå, hvor og hvornår kunder interagerer med dit brand.
- Du ønsker at undgå de høje omkostninger ved køb og vedligeholdelse af traditionelle betalingsterminaler.
Optimer din kundeoplevelse Ønsker du at bygge bro mellem fysiske kontaktpunkter og digitale betalinger? Brug Link QR-kodegenerator til at skabe skræddersyede, sporbare oplevelser for dit brand.
Ved at afveje den lave adgangsbarriere ved optisk scanning mod hastigheden af radiofrekvenskommunikation kan du vælge en løsning, der balancerer omkostninger og effektivitet. For mange moderne virksomheder fungerer en hybrid tilgang bedst – ved at bruge NFC til hurtig kassebetaling ved disken, samtidig med at QR-koder placeres på emballage eller borde for at lette fleksible betalinger og dybere kundeengagement.
Ofte stillede spørgsmål
Begge metoder er yderst sikre, når de implementeres korrekt. NFC bruger tokenisering til at beskytte data under tap, mens QR-koder er afhængige af krypterede webprotokoller og godkendelse via sikre e-tegnebøger.
Ja, mange virksomheder bruger begge dele. Du kan tilbyde NFC til hurtige kassetransaktioner og bruge QR-koder på kvitteringer eller borde for at give kunderne mere fleksible betalings- og loyalitetsmuligheder.
Ja, kundens smartphone skal have en aktiv internetforbindelse for at behandle transaktionen via en mobilbrowser eller app, hvorimod nogle NFC-aktiverede kort kan fungere offline afhængigt af bankprotokoller.